AI 핵심 요약
beta- 포스코퓨처엠이 12일 3분기 실적 부진을 전망했다.
- 삼성증권은 매수 유지하며 목표주가를 23만원으로 높였다.
- LFP 장기계약으로 매출 확대와 협상력 개선을 봤다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
3분기 영업익은 기대치 하회 전망
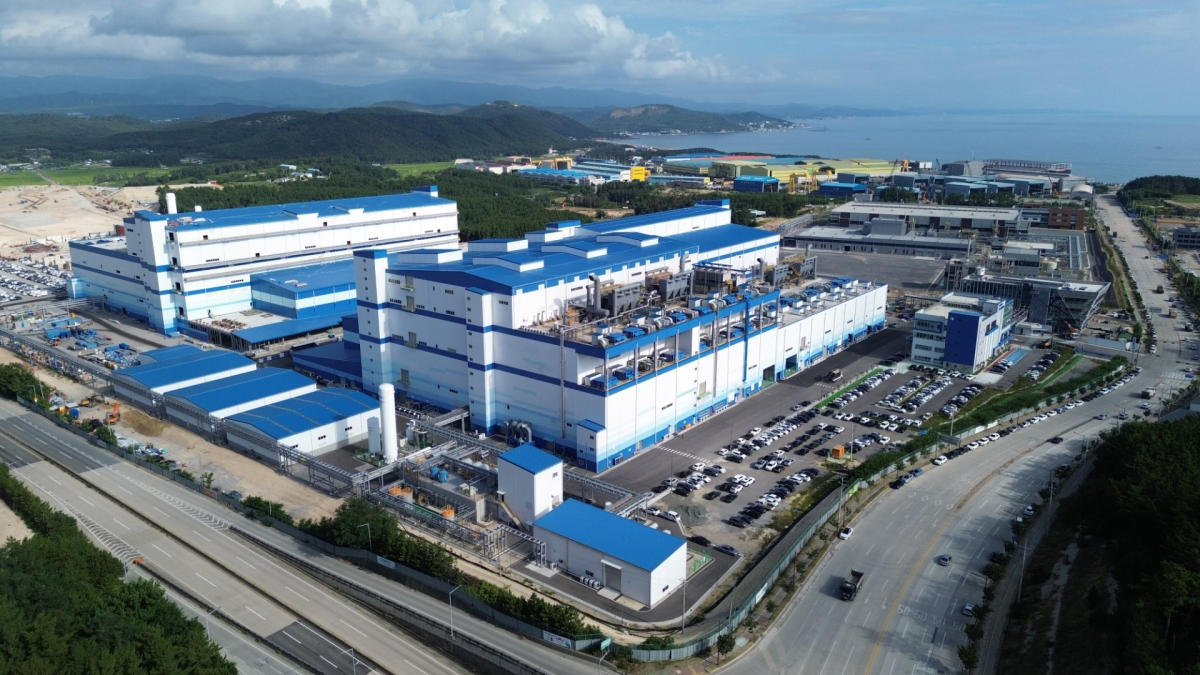
[서울=뉴스핌] 김가희 기자 = 포스코퓨처엠이 양극재 판매 부진과 환율 영향으로 3분기 시장 기대치를 밑도는 실적을 낼 것으로 전망됐다. 다만 잇따른 리튬인산철(LFP) 양극재 장기 공급 계약으로 매출 확대와 가동률 개선이 기대되고, 탈중국 배터리 공급망 구축 과정에서 협상력이 높아질 것이란 분석이다.
장정훈 삼성증권 연구원은 12일 리포트에서 포스코퓨처엠에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 대비 15% 높인 23만원으로 상향했다. 비교기업의 주가순자산비율(PBR) 상승을 반영한 가운데, LFP 공급 계약에 따른 중장기 성장 가능성을 긍정적으로 평가했다.
삼성증권은 포스코퓨처엠의 3분기 연결 기준 매출액을 8166억원, 영업이익을 102억원으로 추정했다. 영업이익은 에프앤가이드 기준 시장 예상치인 228억원을 밑돌 것으로 전망했다.
유가 상승에 따른 기초소재 부문의 선전이 예상되지만, 양극재 부문은 분기 초 기대에 미치지 못할 것으로 분석됐다. 보조배터리용 판매가 부진하면서 양극재 출하량은 전분기와 유사한 9050톤 수준에 그친 것으로 추정됐다. 분기 중 원화 가치 상승에 따른 부정적인 환율 효과도 영업손익에 부담을 준 것으로 평가됐다.
중장기적으로는 잇따른 LFP 양극재 공급 계약이 매출 확대와 가동률 개선을 이끌 것으로 전망됐다. 보고서에 따르면 포스코퓨처엠은 지난 6일 삼성SDI와의 공급 계약 정정 공시를 통해 LFP 양극재 공급 본격화를 알렸다. 삼성SDI는 기존 니켈·코발트·알루미늄(NCA) 양극소재 물량 일부를 LFP 양극소재로 전환하기로 했다.
삼성증권은 LFP 공급 규모를 6조5000억원으로 제시하며, 향후 연간 1조원이 넘는 가시적인 LFP 매출이 발생할 것으로 평가했다. 현재 LFP 단가와 환율을 적용하면 2032년까지 공급 물량은 47만톤을 웃돌 것으로 추산했다. 연간으로는 약 8만톤 규모다.
지난 9월 체결한 SK온과의 LFP 공급 계약도 생산능력 확대 필요성을 높이는 요인으로 꼽혔다. 삼성증권은 해당 계약에 따른 공급 물량을 2029년까지 연간 약 2만7000톤으로 추산했다.
두 계약에 대응하려면 연간 10만톤 수준의 LFP 생산능력을 준비해야 한다는 분석이다. 올해 말까지 확보할 LFP 양산능력이 연간 1만5000톤 규모라는 점을 고려하면, 내년 포항의 전환 가능한 잔여 생산능력을 빠르게 LFP용으로 전환해야 공급 수요를 맞출 수 있다고 판단했다.
삼성증권은 목표주가 상향에 비교기업의 PBR 배수 상승을 반영했다. 블룸버그 기준 비교기업의 PBR이 기존 2.5배에서 3배로 높아졌다는 설명이다.
투자의견 매수를 유지한 배경으로는 장기 공급 계약으로 확인된 LFP 수요와 제한적인 공급망을 제시했다. 시장에서 해당 수요에 대응할 수 있는 공급망이 제한적인 만큼, 추가 공급망 확보 과정에서 포스코퓨처엠의 역할이 커질 수 있다는 판단이다.
장 연구원은 배터리 셀 업체들이 미국 정부의 첨단제조생산세액공제(AMPC) 혜택을 받기 위한 공급망을 확보해 나가는 과정에서 포스코퓨처엠의 협상력이 높아질 것으로 전망했다.
rkgml925@newspim.com