AI 핵심 요약
beta- 하나증권이 8일 GS건설의 내년 실적 턴어라운드를 전망했다
- 건축주택 원가율 정상화와 분양 호조로 수익성 회복이 기대됐다
- 동해 AI데이터센터 수주가 더해지면 영업이익이 61.7% 늘 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
주택 분양 1만7000세대 전망
[서울=뉴스핌] 이정아 기자 = GS건설이 주택 수익성 회복과 인공지능(AI) 데이터센터 수주를 바탕으로 내년 실적 턴어라운드에 나설 것이란 전망이 나왔다. 동해 AI데이터센터 1차 사업만 약 1조원 규모의 수주가 예상되는 가운데 내년 영업이익은 올해보다 61.7% 증가할 것으로 추정됐다.
8일 하나증권은 GS건설에 대한 투자의견 '매수'와 목표주가 4만6000원을 유지했다. 지난 7일 종가 3만2850원과 비교하면 상승 여력은 40.2%다.
실적 개선의 핵심은 건축주택 부문이다. 하나증권은 GS건설의 건축주택 원가율이 80% 중반으로 정상화하면서 마진이 점진적으로 상승할 것으로 내다봤다. 아직 원가율을 100%로 설정해 실행예산을 현실화하지 않은 현장이 남아 있어 향후 현실화 과정에서 추가적인 마진 개선도 기대할 수 있다는 설명이다.
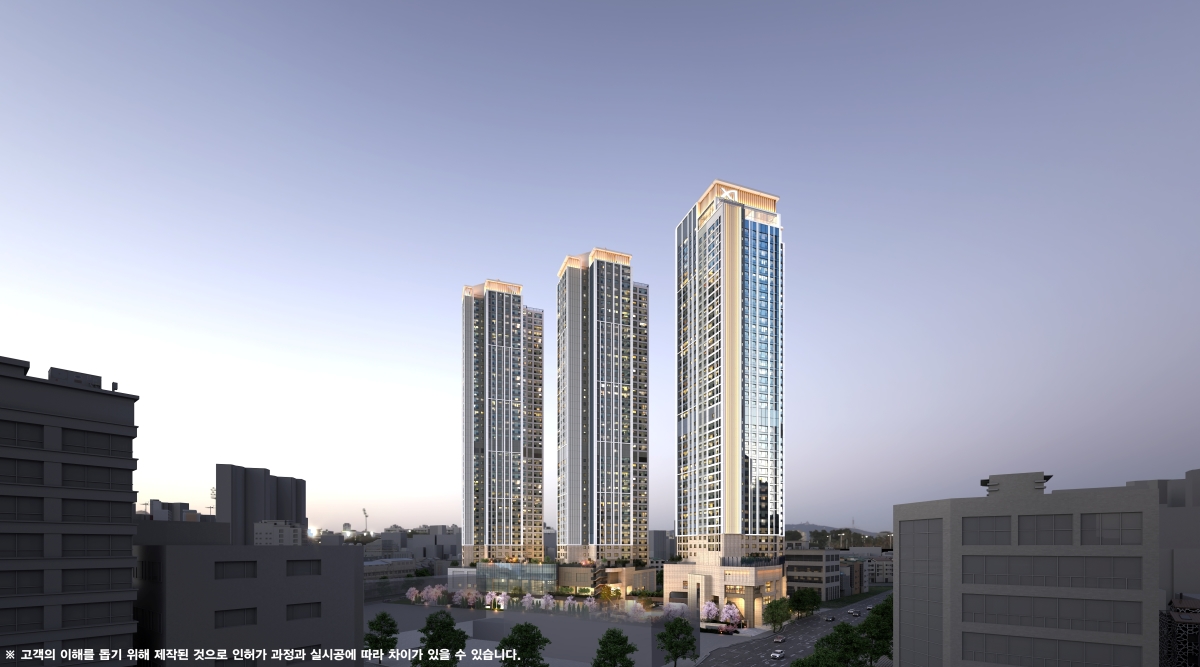
주택 분양도 기존 목표를 넘어설 전망이다. GS건설의 3분기 분양 물량은 약 2800세대로 3분기 누적 약 1만3700세대를 기록했다. 10월 분양 예정 단지까지 고려하면 연말까지 약 1만7000세대 분양이 가능할 것으로 예상됐다. 기존 가이던스인 1만4320세대를 약 19% 웃도는 규모다.
김승준 하나증권 연구원은 "GS건설은 올해 주택 분양 가이던스를 상회할 것으로 보이며 이에 따라 내년 주택 매출액에 대한 눈높이를 상향할 수 있다"고 분석했다.
AI 데이터센터도 새로운 성장 동력으로 꼽혔다. GS그룹이 강원 동해시 북평제2산업단지에서 추진하는 AI데이터센터는 총 1.2기가와트(GW) 규모다. 1~3부지에 대한 전력계통영향평가 최종 심의를 통과했고 1부지는 제조업에서 정보서비스업으로 용도 변경을 마쳤다. 100메가와트(MW) 규모 건축허가도 완료했다.
남은 절차는 시공사 선정과 프로젝트파이낸싱(PF) 조달이다. 하나증권은 오는 11월 착공을 목표로 사업이 진행 중이며 100MW 기준 수주금액을 약 1조원으로 추정했다. 해당 사업을 수주하면 GS건설 연결 실적에도 기여할 전망이다.
추가 수주 가능성도 남아 있다. 2·3부지는 용도 변경 이후 건축허가 절차에 들어갈 것으로 예상된다. 하나증권은 4분기 동해 데이터센터 수주에 이어 내년 2·3부지 추가 수주까지 이어질 경우 건축주택 매출 증가가 전사 실적 성장을 이끌 것으로 전망했다.
특히 현재 실적 추정치에는 동해 AI데이터센터 1.2GW 수주가 온전히 반영되지 않았다. 김 연구원은 "현재 건축주택 매출액 추정치에는 동해 AI데이터센터 1.2GW 수주가 온전히 반영되지 않은 숫자로 추정치 상향의 여지가 크다"고 설명했다.
내년부터는 실적 개선 폭도 커질 전망이다. 하나증권은 2027년 GS건설 매출을 11조6920억원으로 올해보다 7.1% 증가할 것으로 추정했다. 영업이익은 6877억원으로 61.7% 늘어날 것으로 전망했다. 건축주택 매출도 올해 6조3011억원에서 내년 7조2650억원으로 15.3% 증가할 것으로 예상했다.
올해 3분기 매출은 2조8073억원으로 전년 동기 대비 12.5% 감소하고 영업이익은 1296억원으로 12.7% 줄어들 것으로 추정됐다. 다만 영업이익은 시장 전망치 1194억원을 웃도는 수준이다. 건축주택 부문의 매출총이익률은 13.0%로 예상됐다.
김 연구원은 "4분기 동해데이터센터 수주와 내년도 2부지와 3부지에 대한 추가 수주까지 고려했을 때 건축주택 매출액의 성장이 전사 실적 성장에 크게 기여할 전망"이라며 "향후 2029년까지 보여줄 실적 성장 속도를 감안했을 때 주가수익비율(PER) 9배 수준의 밸류는 무난한 숫자로 판단한다"고 밝혔다.
plum@newspim.com