AI 핵심 요약
beta- 로켓랩이 2분기 매출 2억3400만달러를 기록했다
- 5분기 연속 사상 최대 매출을 이어가며 손실도 줄였다
- 미 우주군 수주와 뉴트론 개발로 3분기에도 성장 기대됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

미 우주군 6.63억달러 계약
로켓 발사 넘어 우주 빅테크 변신
이 기사는 8월 11일 오전 12시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 로켓랩(RKLB)이 2분기 또 한 차례 사상 최대 매출을 달성했다. 미국 우주군(U.S. Space Force)으로부터 총 6억6300만달러에 달하는 두 건의 수주를 따낸 데 이어 또 한 차례 이정표를 세운 것.
주요 외신에 따르면 로켓랩은 2분기 2억3400만달러의 매출을 달성, 전년 동기 대비 62%에 달하는 성장을 이룬 동시에 월가의 예상치를 1.35% 웃도는 실적을 올렸다.
이에 따라 업체는 5분기 연속 사상 최대 매출 기록을 세웠다. 2025년 2분기 1억4400만달러로 최대 실적을 올린 이후 최근 분기까지 후퇴 없는 성장을 이룬 셈이다.
3분기에도 최대 기록이 예고됐다. 경영진은 3분기 매출액 전망치를 2억5000만~2억6500만달러로 제시했다. 가이던스 상단을 기준으로 전년 동기 대비 66% 가량 성장을 이루는 동시에 6분기 연속 최대 매출을 기록할 전망이다.
실적 발표 자리에서 경영진은 3분기 중반까지 경영이 순항하는 상황이고, 전망치 달성이 확실시 된다고 강조했다.
이번 분기 성적표 공개에 앞서 월가는 5분기 연속 최대 매출 달성 여부에 신경을 곤두세웠다. 월가의 기대치가 충족됐을 뿐 아니라 또 한 차례 기록적인 실적에 청신호가 켜진 것.
2분기 업체가 흑자 전환을 이루지 못했지만 손실 폭이 축소됐다. 적자 규모가 4900만달러로 전년 동기 6600만달러에서 상당폭 줄었다. 일회성 요인을 제외한 주당 손실 규모는 0.02달러로, 시장 예상치인 0.05달러보다 낮았다.
2분기 말 기준 수주 잔고는 23억6000만달러로 파악됐다. 전분기 22억달러 수준에서 7.3% 가량 늘어난 셈이다. 전년 동기와 비교할 때 수치는 137% 급증했다. 3분기 수치는 더욱 늘어날 전망이다. 주요 외신에 따르면 미국 우주군으로부터 확보한 수주액 6억6300만달러를 포함해 3분기 이후 신규 계약이 10억달러를 넘어섰다.
업체는 우주 시스템(Space System)과 발사 서비스(Launch Services) 등 두 개 핵심 사업부를 통해 매출을 창출하고, 최근에는 우주 애플리케이션 서비스(Space Application Service) 분야로 사업 영역을 확대하는 움직임이다.
인공지능(AI) 모델을 이용한 데이터 및 외신 분석에 따르면 최근 분기 기준으로 가장 커다란 매출원은 우주 시스템 사업 부문을, 전체 매출액의 약 81%의 비중을 차지한다. 해당 사업부는 발사체 사업을 넘어 위성을 직접 설계, 제작하고 핵심 부품과 레이저 통신 모듈을 공급하는 수직 계열화 비즈니스를 이루고 있다.
위성 제조 및 버스(Photon) 플랫폼은 미 우주군과 우주개발청(SDA), 민간 고객을 대상으로 위성과 소형 위성 버스를 제조, 공급하고 위성 부품 및 레이저 통신 부문은 태양광 패널과 정밀 반응 차, 스타 트래커 그리고 최근 인수한 마이날릭(Mynaric)의 레이터 통신 장비 등을 개별 부품 단위로 판매한다.

매출의 19% 가량을 차지하는 발사 서비스 사업 부문은 절대적인 비중이 크지 않지만 로켓랩의 독보적인 브랜드 가치를 만들어낸 뿌리 사업에 해당한다.
최근 미 우주군의 수주를 따낸 것도 발사 서비스 사업 부문으로, 소형 로켓 일렉트론(Electron)과 차세대 중형 로켓 뉴트론(Neutron) 등 두 가지가 주축이다.
일렉트론은 로켓랩이 상용 운영중인 소형 전용 로켓으로, 민간 위성기업과 미 항공우주국(NASA), 미 국방부 등 소형 위성을 전용 또는 합승 발사해 주는 대가로 발사 수수료를 받는 사업의 축이다.
뉴트론은 업체가 개발중인 차세대 중형 로켓으로 오는 4분기 첫 시험 발사를 목표하고 있다. 아직 날지 못한 로켓이지만 최근 미 우주군 수주를 포함해 중형 위성 및 거대 위성 성좌 구축용 발사 예비 계약을 통해 수주를 축적하고 있다.
시장 별로는 정부 및 방산 기관과 민간 사업 고객의 매출 비중이 각각 57%와 43%로 균형을 이루고 있다. 정부 기관의 경우 미 우주군과 우주개발청, NASA, 미 국방고등연구계획국(DARPA) 등을 중심으로 국가 안보와 과학 탐사 목적의 대형 장기 계약을 체결하고, 민간의 경우 글로벌 통신 및 관측 위성 기업들과 계약을 진행한다.
최근 들어 로켓랩은 단순히 위성을 만들어 쏘아 올려주는 사업을 넘어 인공위성 통신 망을 직접 운영하며 통신 서비스를 제공하는 우주 애플리케이션 분야로 영역을 확장하고 있다. 이리듐(Iridium) 인수를 추진해 종합 우주 빅테크로 진화한다는 복안이다.
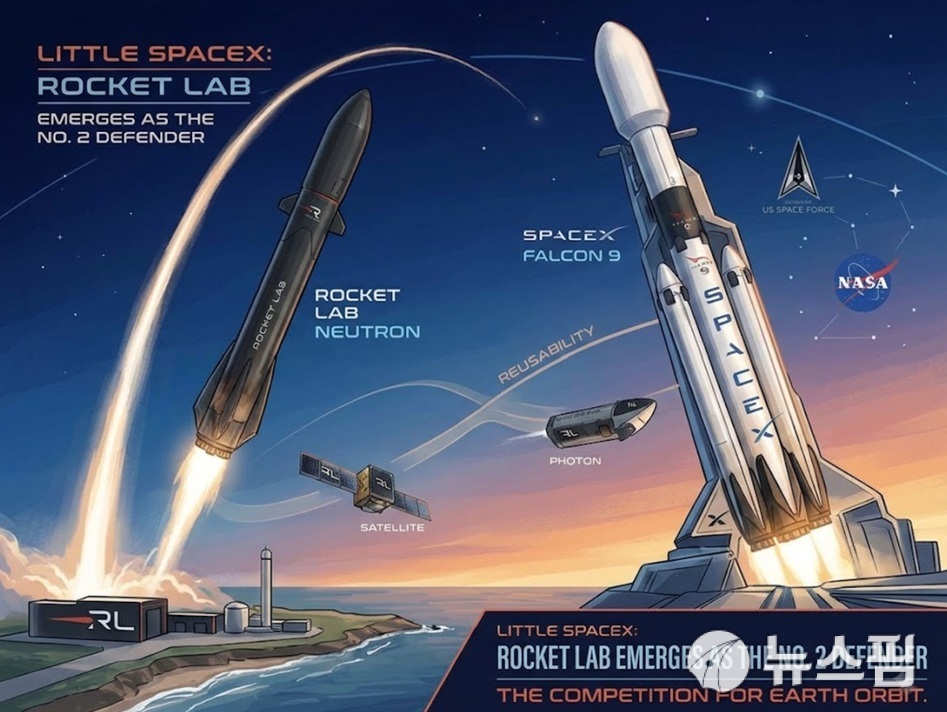
혹자는 로켓랩을 '리틀 스페이스X'라고 지칭하지만 체급과 비즈니스 영역 및 접근 방식에서 명확한 차이가 존재한다.
AI 모델을 이용한 분석에 따르면 체급에서 양사의 차이가 명확하게 드러난다. 스페이스X가 민간 우주 독점 사업자로, 팰컨 9과 스타십 등 대형 로켓을 이용해 한 번에 수십에서 수백 개 위성을 쏘아올리는 데 반해 로켓랩의 일렉트론은 소형 위성 전용 발사 시장을 장악해 고객이 원하는 시점과 정밀한 궤도에 따라 맞춤형 발사 서비스를 제공한다.
사업 구조와 수익성 측면에서도 서로 다르다. 스페이스X는 초고속 위성 인터넷 서비스인 스타링크를 주력 사업으로 하며 통신 서비스 및 AI 인프라 매출이 발사를 압도하는 데 반해 로켓랩은 위성 부품과 제조를 주력으로 하는 우주 시스템 사업을 앞세워 부품 및 위성 제조를 통해 매출을 올린다.
스페이스X가 스타링크라는 B2C 위성 통신망으로 대규모 현금 흐름을 창출하는 사이 로켓랩은 민간 및 정부 위성 제조업체에 태양광 패널과 부품, 레이저 통신 모듈 등을 공급하는 우주용 종합 부품 및 인프라 기업으로 자리매김 한 셈이다.
뚜렷한 차이에도 로켓랩이 '리틀 스페이스X'로 불리는 데는 압도적인 실전 비행 기록을 가진 2위 사업자이기 때문이다. 스페이스X에 이어 서방 세계에서 가장 많이 발사에 성공한 민간 기업이라는 평가다.
수직 계열화도 업체의 존재감을 높이는 요인이다. 로켓 엔진과 기체, 위성 부품, 궤도 제어 소프트웨어까지 체인 전체를 자체 구축하는 기업은 우주 산업에서 스페이스X와 로켓랩이 거의 유일하다는 분석이다.
특히 최근 미 우주군으로부터 수주는 업체가 스페이스X의 독점을 견제할 수 있는 유력한 대안이라는 의견에 설득력을 실어준다.
뉴트론은 로켓랩이 스페이스X에 정면 도전하기 위한 카드로 통한다. 업체가 개발중인 중형 로켓 뉴트론은 스페이스X의 주력인 팰컨 9 시장을 직접 겨냥하고 있다는 얘기다.
강세론자들은 로켓랩이 단순히 스페이스X를 흉내내는 기업이 아니라고 강조한다. 차세대 로켓 뉴트론의 첫 시험 발사가 성공, 중형 발사체 시장에 안착하면 '리틀'이라는 꼬리표를 떼고 유일하게 스페이스X와 경쟁하는 정체성을 전환할 것이라는 기대다.
shhwang@newspim.com