AI 핵심 요약
beta- 신한투자증권은 18일 쎄트렉아이의 이익 성장세가 가팔라질 것으로 전망했다.
- 해외 위성 장비 수주 물량이 내년부터 실적에 본격 반영될 것으로 예상했다.
- 투자의견 매수와 목표주가 10만원을 유지하고, 초소형 SAR 사업 참여를 변수로 꼽았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2027년 영업익 95% 증가 전망…목표가 10만원
[서울=뉴스핌] 양태훈 기자 = 신한투자증권은 18일 쎄트렉아이에 대해 해외 위성 장비 수주 물량이 내년부터 본격적으로 실적에 반영되면서 이익 성장세가 가팔라질 것으로 전망했다. 주가가 고점 대비 72% 하락했지만 향후 실적 개선 가능성을 고려해 투자의견 '매수'와 목표주가 '10만원'을 유지했다.
허성규 신한투자증권 선임연구원과 최승환 연구위원은 이날 보고서에서 쎄트렉아이의 지배주주 순이익이 2028년까지 연평균 82% 증가할 것으로 예상했다. 2027년 영업이익은 시장 전망치를 13.6% 웃돌 것으로 추정했다.
목표주가 10만원은 2027~2028년 평균 주당순이익(EPS) 3361원에 목표 주가순이익배율(PER) 30배를 적용해 산출했다. 지난 17일 종가 5만9300원과 비교하면 상승 여력은 68.6%다. 쎄트렉아이 주가는 52주 최고가인 21만4000원에서 약 72% 하락한 상태다.
신한투자증권은 최근 주가 하락과 달리 실적은 개선 국면에 진입했다고 평가했다. 특히 지난 3분기 수익성이 회복된 점을 근거로 향후 이익 증가가 지속될 가능성에 무게를 뒀다.
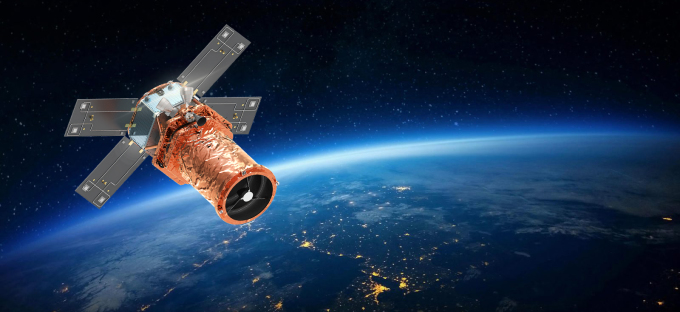
쎄트렉아이의 3분기 영업이익은 82억원으로 시장 전망치 59억원을 39.6% 웃돌았다. 상반기에는 충당금 등 원가 부담으로 6억원의 영업적자를 기록했지만 3분기 들어 수익성이 크게 개선됐다.
매출원가율은 2분기 84.4%에서 3분기 73.4%로 11.0%포인트 하락했다. 해외 프로젝트의 원가 투입이 안정되면서 수익성이 회복됐다는 분석이다. 자회사 SIIS도 1~3분기 누적 영업이익 16억원을 기록했다.
허 선임연구원과 최 연구위원은 "3분기 호실적은 일회성이 아닌 장기 지속 가능한 수준"이라고 평가했다. 다만 4분기에는 연말 감사 비용과 충당금이 다시 반영될 가능성이 있다고 봤다. 이를 고려한 4분기 영업이익 전망치는 94억원, 영업이익률은 11.9%다.
본격적인 실적 증가는 내년부터 예상된다. 지난 2월 수주한 2830억원 규모의 해외기관 위성영상 획득 장비 계약이 매출에 본격적으로 반영되기 때문이다.
해당 계약은 2026년 2월부터 2035년 2월까지 9년간 진행된다. 신한투자증권은 전체 계약금액의 약 85%가 초기 4년에 집중되고 나머지 15%는 이후 5년간 유지보수 매출로 인식될 것으로 분석했다.
올해 3분기까지 해외 매출액이 156억원에 그친 점을 고려하면 사실상 2027~2029년 3년간 매출 인식이 집중될 것으로 예상했다. 특히 계약 매출이 정규분포 형태로 반영되면서 2028년 실적이 가장 높을 것으로 판단했다.
이에 따라 쎄트렉아이의 영업이익은 올해 170억원에서 2027년 332억원, 2028년 451억원으로 증가할 전망이다. 2027년 영업이익은 전년 대비 95.1% 늘어나는 수준으로, 시장 전망치인 292억원보다 13.6% 높다.
지배주주 순이익도 올해 125억원에서 2027년 323억원, 2028년 413억원으로 증가할 것으로 추정했다. 해외 장비 계약의 매출 인식이 본격화되면서 이익 성장세가 가팔라질 것이라는 분석이다.
향후 주가에 영향을 미칠 핵심 변수로는 초소형 합성개구레이더(SAR) 위성 40기 사업 참여 여부를 꼽았다. 실제 사업에 참여할 경우 추가적인 성장 동력이 될 수 있다는 판단이다. 다만 아직 참여 여부는 확정되지 않았다.
수주잔고의 단기 감소 가능성도 점검할 필요가 있다고 봤다. 쎄트렉아이의 3분기 말 수주잔고는 5161억원으로, 4분기에는 전분기 대비 감소할 것으로 추정했다. 다만 2027년까지 전망 기간을 확대하면 수주잔고가 다시 증가할 것으로 예상했다.
신한투자증권은 해외 장비 수주 물량의 실적 반영과 이익 성장세를 고려할 때 현재 주가와 중장기 실적 전망 사이에 괴리가 있다고 평가했다. 향후 초소형 SAR 위성 사업 참여 여부와 연말 감사에 따른 원가 변동이 실적 개선 기대를 뒷받침할 주요 변수로 제시됐다.
dconnect@newspim.com