AI 핵심 요약
beta- 한국투자증권은 21일 카카오 목표주가를 5만3000원으로 낮췄다
- 인적분할 이후 카카오AI의 투자 매력도가 카카오X보다 높다고 평가했다
- AI 서비스는 구체적인 수익화 전략과 과금 구조 확인이 필요하다고 지적했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
신설 법인 중 성장사업 투자 매력 평가, 과금 체계 구체화 필요
[서울=뉴스핌] 양태훈 기자 = 한국투자증권은 21일 카카오에 대해 내년 1월 예정된 인적분할 이후 투자 여부를 판단하는 것이 중요하다며 신중한 접근을 주문했다. 투자의견 '매수'는 유지했지만 주요 사업부에 적용하는 기업가치 평가(밸류에이션)를 낮추면서 목표주가를 기존 '6만원'에서 '5만3000원'으로 11.7% 하향 조정했다.
정호윤 한국투자증권 연구원은 이날 보고서에서 "2027년 1월부터 카카오AI와 카카오X로 인적 분할이 예정되어 있기 때문에 분할 이후의 투자 의사 결정이 중요하다"고 밝혔다.
정 연구원은 인적분할 이후 카카오AI가 카카오X보다 투자 매력도가 높을 것으로 평가했다. 상대적으로 밸류에이션 부담이 적고 인공지능(AI)을 활용한 성과 창출을 기대할 수 있다는 이유에서다. 다만 AI 사업의 성장 가능성만으로 투자에 나서기보다는 구체적인 수익화 전략을 확인해야 한다는 판단이다.
카카오가 지난 13일 'if(kakao)26' 행사에서 공개한 AI 사업 비전에 대해서도 실행력이 중요하다고 평가했다. 카카오는 AI 어시스턴트 '카나나 스페이스'와 PC에서 이용자가 직접 에이전트를 만들고 실행하는 서비스 '칸바스(Kanvas)'를 공개했다. 향후 다양한 AI 에이전트를 카카오톡에 연결해 이용할 수 있도록 할 계획이다.
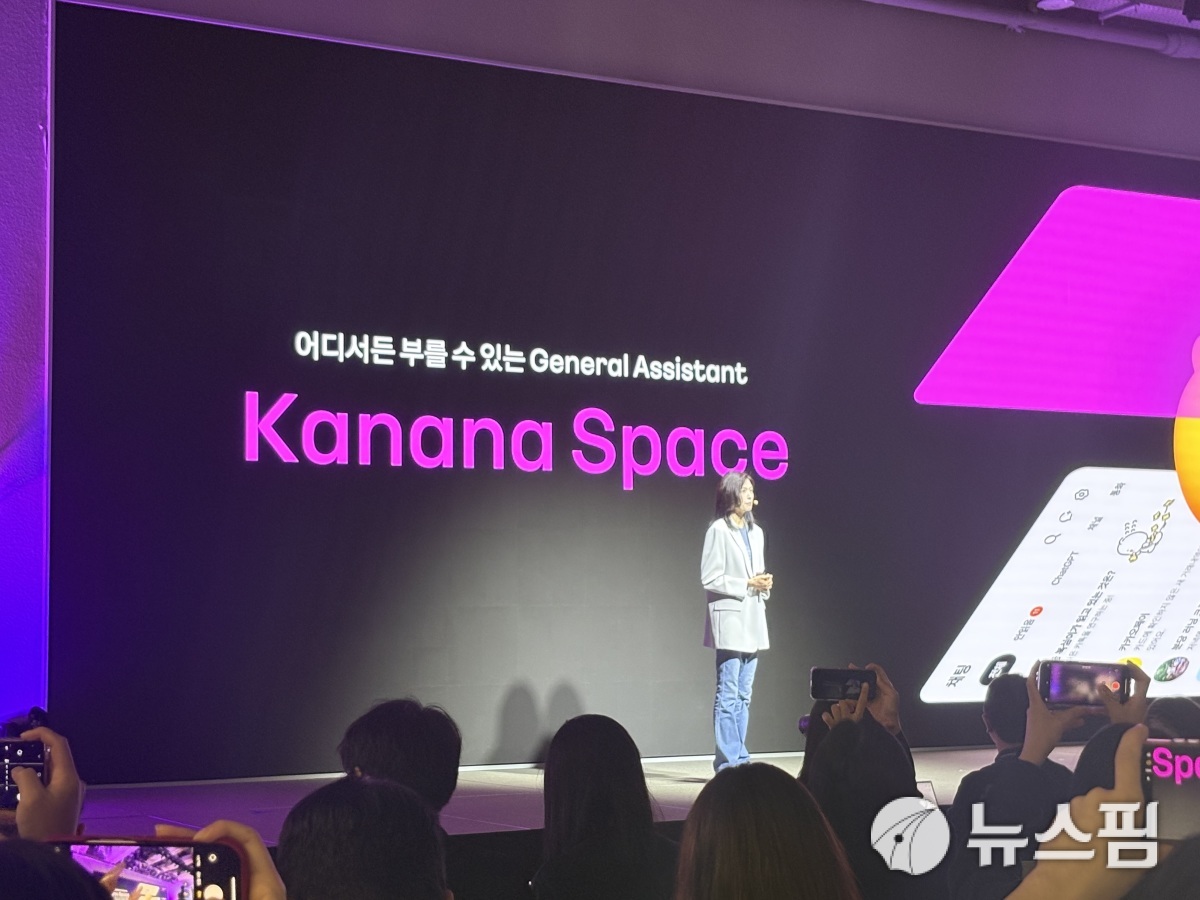
정 연구원은 "관건은 두 가지다. 유저들이 실제 편익을 느낄 수 있을 정도의 성능과 수익화를 위한 과금 방식이다"라고 짚었다.
특히 AI 서비스는 그래픽처리장치(GPU) 연산 자원을 소모하는 만큼 이용량이 늘어날수록 관련 비용도 증가할 수 있다고 지적했다. 이용량을 감당할 수 있는 과금 구조가 마련되지 않으면 장기적으로 서비스의 지속 가능성과 품질이 약화할 수 있다는 설명이다.
3분기 실적도 시장 기대에 미치지 못할 것으로 예상했다. 한국투자증권은 카카오의 3분기 매출액을 2조400억원, 영업이익을 2246억원으로 추정했다. 전년 동기 대비 각각 3.8%, 0.4% 증가하지만 전분기와 비교하면 각각 2.9%, 18.9% 감소하는 수준이다. 영업이익은 시장 전망치인 2522억원을 밑돌 것으로 내다봤다.
추석 연휴 영향으로 톡비즈의 광고와 커머스 매출이 모두 부진할 것으로 분석했다. 톡비즈 매출액은 6230억원으로 전분기 대비 3.1% 감소할 것으로 추정했다. 카카오페이 역시 주식시장 거래액 축소로 실적이 다소 부진할 것으로 예상했다.
콘텐츠 부문에서도 웹툰 매출 감소와 아티스트 활동 축소로 부진이 이어질 것으로 전망했다. 3분기 콘텐츠 매출액은 8477억원으로 전년 동기 대비 6.1% 줄어들 것으로 추정했다.
정 연구원은 "상대적으로 밸류에이션 부담이 적고 AI를 통한 성과 창출을 기대할 수 있는 카카오AI가 카카오X 대비 투자 매력도는 더 높을 것"이라며 "하지만 AI를 활용한 수익화 전략이 명확하게 제시되는 것이 우선이다"라고 말했다.
dconnect@newspim.com