AI 핵심 요약
beta- 유럽 은행주가 10월 10일 급락했다
- 금리 급등과 프랑스 불안이 겹쳤다
- 과매수 해소로 재조정 성격이 크다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 12일 오전 08시13분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠입니다. 원문은 10월10일 블룸버그통신 기사(Banking Stock Swoon in Europe Is a Sign of Caution, Not Panic)입니다.
[서울=뉴스핌] 이홍규 기자 = 은행주 매도세는 좀처럼 반가울 수 없다. 그러나 3년간 큰 폭의 상승세를 이어온 만큼 최근 유럽 은행주의 하락은 폭락보다 재조정에 가까워 보인다.
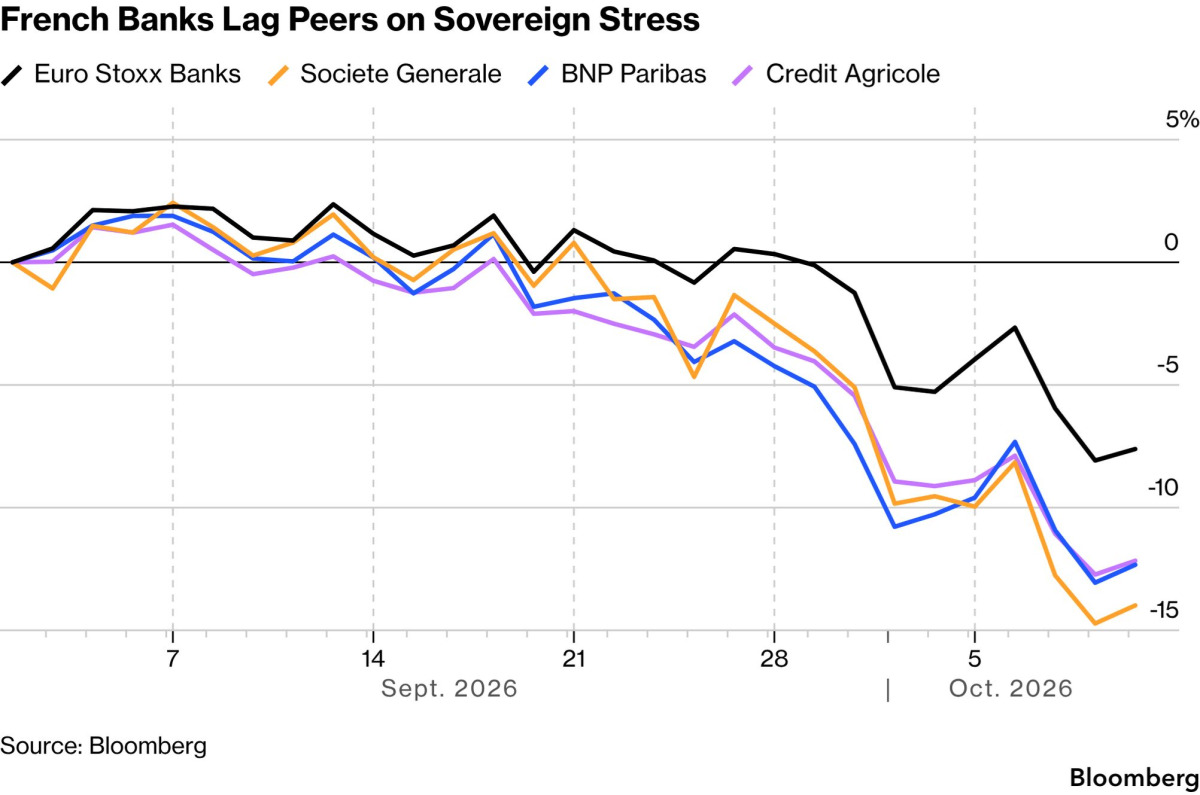
유로스톡스 은행지수는 2주 동안 약 8% 하락해 6월 이후 최저 수준까지 내려왔고 목요일 기술적 조정 국면에 진입했다. 소시에떼제네럴(GLE)·크레디아그리콜(ACA)·도이체방크(DBK)는 모두 최근 고점 대비 15% 넘게 급락했다.
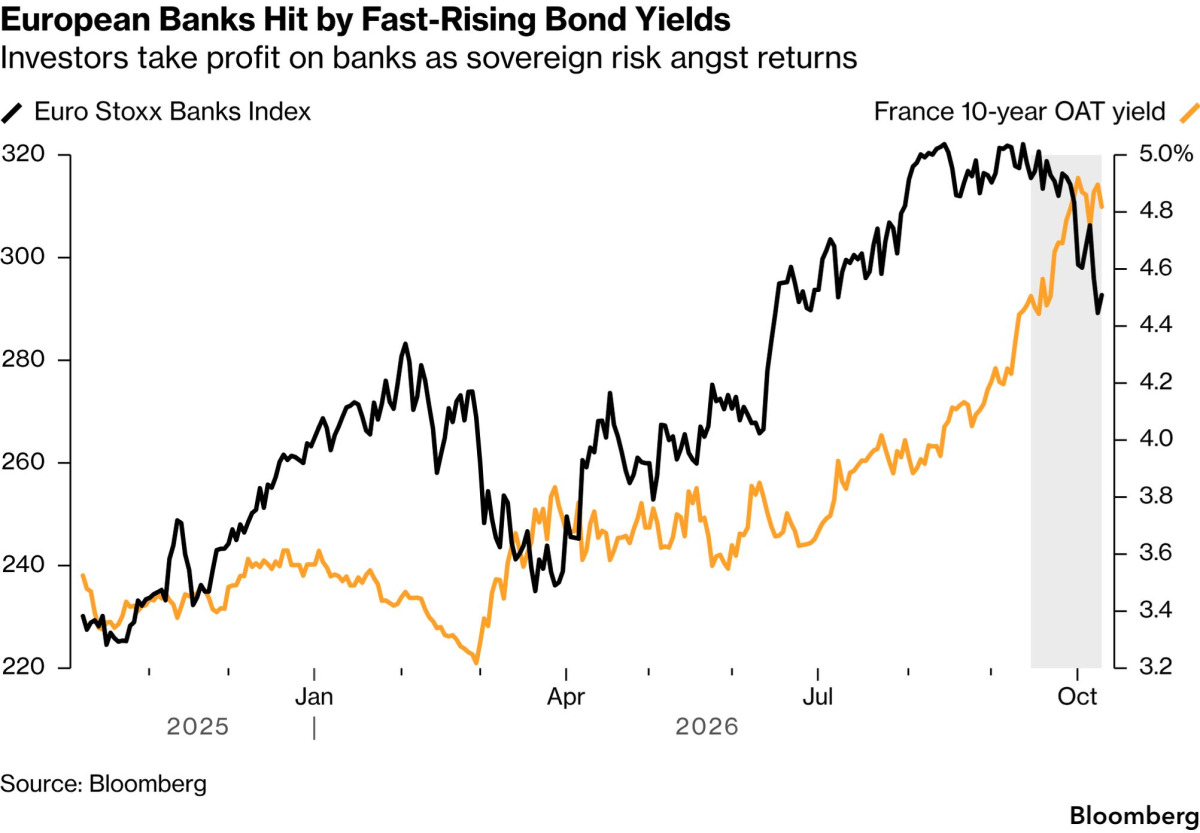
갑작스러운 하락의 중심에는 채권 금리 급등이 있다. 금리 급등은 차입자의 위험을 키우고 은행이 보유한 국채의 가치를 떨어뜨린다. 상당 부분은 프랑스에서 비롯됐다. 정치적 혼란과 재정 우려로 프랑스 국채가 독일 국채 대비 얹는 프리미엄이 10년 넘는 기간을 통틀어 가장 크게 벌어졌다.
로베르토 숄테스 싱귤러뱅크 전략 책임자는 "채권 금리가 고통의 임계점을 넘어서면서 투자자들이 펀더멘털을 다시 평가하기 시작한 것으로 보인다"고 말했다. 이어 "현재 금리 곡선에 반영된 만큼 금리가 오른다면 부실대출이 크게 늘어날 수 있고 대출 증가와 기업금융 활동은 둔화할 것"이라고 설명했다.
반면 이번 하락은 2022년 이후 주가가 3배로 뛴 가파른 랠리 뒤에 나왔다. 강세론자들은 더 넓은 시야를 제시한다. 은행의 재무구조는 10여 년 전 유럽 재정위기 당시보다 견실하다는 것이다. 금리 급등은 더 오른 상태로 높은 수준이 이어지지 않는 한 펀더멘털로 번질 가능성이 작다는 평가다. 전환점이라기보다 인기가 높았던 거래의 열기가 일부 가라앉은 것으로 보인다.
숄테스 책임자는 "포지션 요인도 있다. 은행주는 시장 컨센서스상 매수가 쏠린 업종이었고 일부 종목은 상당히 붐볐다"고 덧붙였다. 그는 "이런 우려는 과도하다고 보지만 금리 곡선과 위험 프리미엄이 지속적으로 낮아질 때까지 주가는 압박을 받을 가능성이 크다"고 말했다.
은행주의 상승세는 최근 몇 년간 거의 멈출 기미가 없어 보였다. 지난해 4월 '해방의 날' 관세와 이란 전쟁 발발만이 흐름을 끊었다. 경제가 견조하고 실적이 급증한 가운데 은행 업종은 2년 연속 유럽 벤치마크인 스톡스600의 상승을 주도했다.
그러나 몇 주 전 프랑스의 불확실성이 부각되자 '은행 변동성, 프랑스 투표 위험에 대한 투자 수단 제공: 에쿼티 인사이트'라는 보고서를 통해 은행 업종 옵션을 헤지 수단으로 제시한 곳이 있었다. 이들은 업종에 쏠린 포지션과 파리에서 불거지는 위험에 민감하게 반응할 가능성을 근거로 들었다.
뱅크오브아메리카가 지난달 실시한 펀드매니저 설문에서 유럽 시장 참가자의 순 25%가 은행주 비중 확대로 응답해 은행은 유럽에서 가장 인기 있는 업종의 하나로 꼽혔다. 뱅크오브아메리카 파생상품 전략가들은 별도 보고서에서 이 업종을 프랑스 혼란에 대한 헤지 대용으로 활용하라고 제안했다. 유로스톡스 은행지수가 프랑스와 독일 국채 간 금리 스프레드의 큰 변동에 우량주 중심의 CAC40이나 더 넓은 유럽 시장지표보다 민감하다는 이유에서다.
프랑스의 정치·재정 불안이 깊어지면서 프랑스 국채는 글로벌 국채 매도세 속에서 가장 큰 타격을 입은 자산의 하나가 됐다. 금리 상승은 대출로 더 많은 이익을 낼 수 있어 통상 은행에 유리하다. 다만 변화 속도가 빨라 은행 재무제표 전반으로 파장이 번질 수 있다는 우려가 일부 투자자 사이에서 나온다.
유럽 은행 감독 당국은 이 같은 보유분과 관련한 위험을 추가로 점검하고 있다고 밝혔다. 당국은 순이자이익 증가 효과가 채권 가격 하락의 영향을 현재로서는 "대체로 상쇄"하는 것으로 평가했다. 유럽은행감독청(EBA)에 따르면 지난해 말 기준 국채는 은행 자산의 약 13%를 차지했다.
업종의 다음 움직임은 금리 전망에 달려 있다. JP모간체이스(JPM) 전략가들은 10월7일 보고서에서 프랑스 은행주의 "심리 주도 하락"이 매수 기회라고 제시했다. 기본 시나리오는 금리가 크게 오르지 않는다는 전제에 기반한다.
모간스탠리의 마리나 자볼록이 이끄는 전략가들은 "현재의 강한 펀더멘털을 흔들려면 채권시장 변동성과 OAT-분트 스프레드 확대가 더 장기간 이어져야 할 것"이라고 썼다.
시장의 초점이 실적으로 곧 옮겨가면 업종에 안도감이 번질 수 있다. 유럽 은행들은 2주쯤 뒤부터 3분기 실적을 발표하기 시작한다. 바클레이스의 안술 굽타가 이끄는 전략가들은 "관심이 펀더멘털로 돌아올 것으로 예상하며 이는 업종의 건전성을 다시 확인시켜 줄 것"이라고 밝혔다.
루이스 부세타 크레안드자산운용 관계자는 실적 시즌에 유럽 경제의 펀더멘털이 훼손되지 않았다는 점이 드러날 것이라고 말했다. 그는 "경제 사이클의 현 단계와 글로벌 자본 투자 확대 기대에 힘입어 대출 규모가 계속 늘어날 것으로 본다. 금융업에 비교적 우호적인 금리 환경이 이어지는 가운데 나타나는 흐름"이라고 썼다.
bernard0202@newspim.com