AI 핵심 요약
beta- 펩시코가 8일 북미 비용 부담을 이유로 올해 EPS 전망을 낮췄다.
- 고정환율 기준 핵심 EPS 증가율은 1~2%로, 기존 예상보다 둔화했다.
- 소비 위축과 매출 부진 속 주가는 올해 14% 하락했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 8일 블룸버그통신 기사(PepsiCo Lowers Guidance on Mounting Costs in North America)입니다.
[서울=뉴스핌] 김현영 기자 = 스낵·음료 기업 펩시코(종목코드: PEP)가 북미 시장의 회복세가 예상보다 늦어지고 있다며 이익 전망치를 낮췄다.
도리토스, 레이즈, 게토레이 등을 보유한 펩시코는 이번 회계연도 고정환율 기준 핵심 주당순이익(EPS) 증가율이 1~2%에 그칠 것으로 내다봤다. 앞서 회사는 4~6% 범위의 하단 수준 성장을 예상한 바 있다. 특히 북미 지역에서의 비용 상승이 부담으로 작용하고 있다.
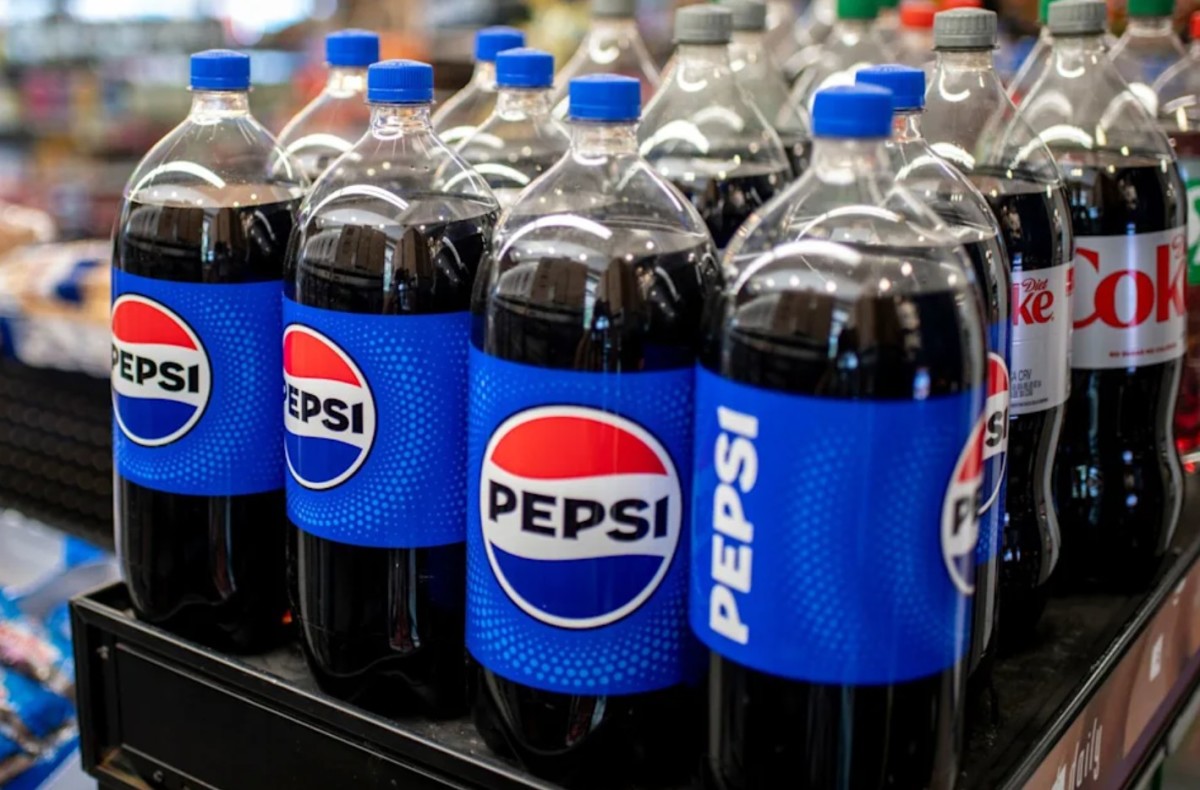
펩시코는 비용 증가와 경제적 압박에 시달리는 소비자라는 이중고 속에서 짠맛 스낵 매출 회복에 힘을 쏟고 있다. 회사는 지난 2월 주요 브랜드의 식료품점용 중간 크기 봉지 제품 일부 가격을 인하했으나, 향후 몇 달 안에 일부 제품 가격을 다시 올릴 계획이다.
라몬 라구아르타 최고경영자(CEO)는 사전 배포한 발언문에서 "북미 사업이 기대에 못 미치는 성과를 냈으며, 이는 의미 있는 개선의 여지가 있다는 뜻"이라고 밝혔다.
소비자들의 지출이 가공 포장식품에서 덜 가공된 식품으로 옮겨가고 있는 점도 악재로 꼽힌다.
펩시코 주가는 7일 종가 기준 올해 들어 14% 하락했다. 같은 기간 S&P500 지수가 14% 오른 것과 대조적이다.
kimhyun01@newspim.com