AI 핵심 요약
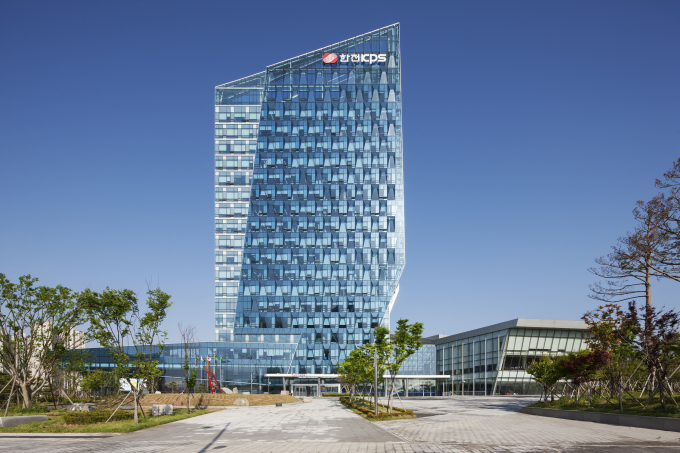
beta- NH투자증권이 29일 한전KPS 목표주가를 5만2000원으로 내렸다.
- 미국 원전 정비시장 진입이 어렵고 수혜는 제한적이라 봤다.
- 국내외 신규 원전은 중장기 기회지만 단기 매출 증가는 어렵다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
3분기 영업익 514억원 전망
[서울=뉴스핌] 김가희 기자 = 한전KPS가 미국 원전 투자 확대의 직접적인 수혜를 받을 가능성은 제한적이라는 분석이 나왔다. 미국은 대형 원전의 운영·정비 역량과 인력을 이미 충분히 갖춘 만큼 현지 유지보수 시장 진입이 쉽지 않고, 국내에서도 탈석탄과 재생에너지 확대가 단기 외형 성장으로 이어지기 어렵다는 평가다.
이민재 NH투자증권 연구원은 29일 리포트에서 한전KPS에 대한 투자의견 '보유'를 유지하고 목표주가를 기존 대비 5% 내린 5만2000원으로 제시했다. 12개월 이동평균 상각 전 영업이익(EBITDA) 추정치를 7% 하향 조정한 데 따른 것이다.
미국 대형 원전은 평균 40년 이상 운영돼 왔고, 장기간 축적된 현지 운영·정비 역량을 보유하고 있다. 미국 원전 산업 인력 가운데 4만명 이상이 운영과 유지보수 업무에 종사하는 것으로 파악된다. 원전 정비 산업이 지역 고용과 직결되는 특성도 해외 업체의 시장 진입 장벽으로 꼽힌다.
한전KPS는 아랍에미리트(UAE) 바라카 원전에서 장기 정비계약을 수행한 경험이 있지만, 미국에서는 현지 사업자와 인력 기반이 견고해 UAE와 같은 방식의 직접 참여를 기대하기 어렵다는 분석이다. 한·미 원전 협력이 구체화되더라도 미국이 상대적으로 취약한 분야에 집중될 가능성이 높아 한전KPS의 수혜는 제한적일 수 있다는 설명이다.
국내 전력정책은 탈석탄과 재생에너지 확대를 중심으로 진행되고 있다. 그러나 가스발전과 태양광·풍력 발전설비는 석탄화력과 달리 설비 제작사가 유지·정비를 담당하는 경우가 많아 한전KPS의 신규 정비 물량 확대에는 불리할 수 있다.
기존 석탄발전 정비 물량이 줄어드는 가운데 이를 대체할 대규모 사업이 단기간 나타나기 어렵다는 판단이다. NH투자증권은 이 같은 사업 환경을 고려할 때 한전KPS가 국내외에서 물량 확대를 통한 외형 성장을 기대하기는 쉽지 않다고 봤다.
다만 한전KPS는 해외 25개국에서 화력·원자력 발전소 운영 및 정비 사업을 수행해 왔으며, 체코 신규 원전 사업 계약 및 루마니아 체르나보다 원전 설비개선 사업 등 해외 프로젝트 참여를 이어가고 있다. 루마니아 원전 압력관 교체 및 설비개선 공사는 단일 공사 기준 약 4850억원 규모다.
중장기적으로는 한국형 원전 APR1400 수출 확대가 기업가치에 긍정적 요인이다. 미국 2기, 국내 2기 이상, 베트남 2기, 체코 2+2기 등 국내외 신규 원전 프로젝트가 진행될 경우 한전KPS의 사업 기회도 확대될 수 있다.
한전KPS의 신규 원전 관련 매출은 통상 시운전 단계부터 인식되는 구조여서, 수주나 건설 착공이 곧바로 단기 매출 증가로 이어지지는 않는다. 신규 원전 건설 초기에는 설계와 기자재, 시공 기업의 실적 반영이 먼저 나타나고, 한전KPS는 시운전·운영·정비 단계에서 수혜를 받는다는 점이 핵심이다.
NH투자증권은 한전KPS의 3분기 연결 기준 매출액을 3996억원, 영업이익을 514억원으로 전망했다. 전년 동기 대비 각각 1.5%, 8.4% 증가해 시장 기대에 부합할 것으로 내다봤다.
rkgml925@newspim.com