AI 핵심 요약
beta- 키움증권은 17일 FOMC 여진으로 증시 변동성이 커질 것이라 전망했다.
- 연준은 2026년 말 금리 중간값을 4.1%로 높이며 매파 기조를 드러냈다.
- 키움증권은 10년물 금리·유가와 기업이익 흐름을 더 주목하라고 했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
추가 인상보다 10년물 금리·국제유가 향방 중요
[서울=뉴스핌] 양태훈 기자 = 키움증권은 17일 국내 증시가 예상보다 매파적이었던 9월 연방공개시장위원회(FOMC) 결과의 여진을 소화하며 변동성이 확대될 것으로 전망했다. 다만 향후 증시에서는 추가 금리 인상 여부 자체보다 미국 장기금리의 상승 속도와 국제유가, 기업 이익 흐름을 더 중요하게 봐야 한다고 분석했다.
이번 FOMC에서 기준금리 인상은 시장이 이미 예상했던 사안이었다. 시장의 관심은 이번 인상이 일회성에 그칠지, 새로운 금리 인상 사이클로 이어질지에 집중됐다. 점도표와 경제전망, 케빈 워시 연준 의장의 기자회견이 모두 예상보다 매파적으로 나오면서 미국 증시는 FOMC 직후 상승분을 반납했다. 다우지수는 1.21%, 스탠더드앤드푸어스(S&P)500지수는 0.45% 하락했고 나스닥지수는 0.01% 내렸다.
연준은 점도표에서 2026년 말 기준금리 중간값을 기존 3.8%에서 4.1%로 올렸다. 2027년 말 중간값도 4.1%로 제시해 추가 인상 이후에도 높은 금리 수준을 상당 기간 유지할 가능성을 시사했다. 올해 미국 국내총생산(GDP) 성장률 전망치는 2.2%에서 2.3%로 높이고 실업률 전망은 4.3%에서 4.1%로 낮춘 반면, 개인소비지출(PCE) 물가 전망은 3.6%에서 3.7%로 상향했다.
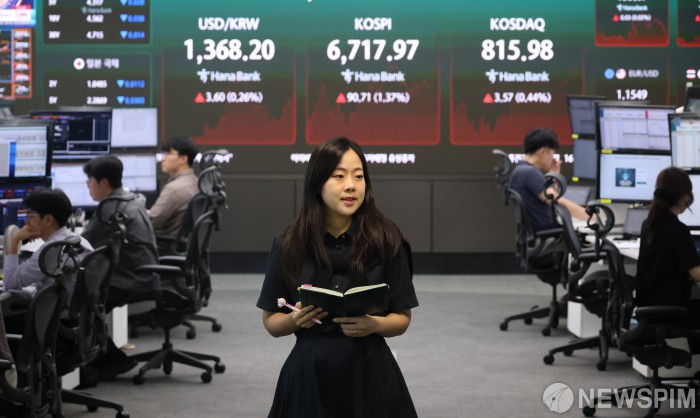
키움증권은 이에 따라 연내 추가 1회 금리 인상 가능성에 대비해야 하며 12월 FOMC가 유력하다고 봤다. 다만 FOMC 이후 미국 2년물 국채금리가 상승한 데 비해 10년물 등 장기금리 상승폭은 제한된 점에 주목했다.
한지영 키움증권 연구원은 "추가 25bp(1bp=0.01%포인트) 인상 자체보다 10년물 금리와 국제유가 향방에 더 많은 가중치를 두는 것이 적절하다""고 분석했다. 장기금리에는 연준의 긴축과 인플레이션 우려가 선반영됐다는 판단이다.
국내 증시는 이날 FOMC 결과를 소화하는 과정에서 변동성이 커질 것으로 예상됐다. 한 연구원은 최근 금리 인상 우려가 부각될 때마다 주가 변동성이 확대된 배경에는 높은 금리 수준뿐 아니라 2022년 긴축 충격에 대한 학습 효과도 작용했다고 분석했다. 당시 연준은 17개월 동안 기준금리를 총 525bp 올렸고, 이 과정에서 S&P500은 고점 대비 최대 25%, 코스피는 최대 35% 하락했다.
다만 과거 사례를 넓혀 보면 금리 인상이 곧바로 증시의 추세 하락으로 이어진 것은 아니다. 1994년 이후 6차례 연준 금리 인상기 동안 S&P500의 평균 수익률은 7.5%, 코스피는 9.1%를 기록했다. 키움증권은 경기 성장과 기업 이익 증가가 이어질 경우 할인율 부담을 이익 개선이 상쇄할 수 있다고 설명했다.
한 연구원은 "이번 9월 금리 인상 역시 25bp 인상 그 자체를 국내 증시의 추세 훼손으로 해석하는 것은 지양할 필요가 있다"며 "향후에는 미국 10년물 금리의 절대 수준보다 상승 속도와 그 과정에서 기업 이익 모멘텀이 유지되는지가 중요하다"고 밝혔다.
키움증권은 향후 장기금리 상승 속도가 진정되고 3분기 실적시즌을 앞둔 코스피의 이익 모멘텀이 유지되는 경로를 기본 시나리오로 제시했다. 업종별로는 반도체와 정보기술(IT) 하드웨어 등 이익 모멘텀이 상대적으로 높은 업종과 금융 등 주주환원 업종을 대응 대상으로 제시했다.
dconnect@newspim.com