아마존·구글과의 대규모 디젤 발전기 계약 임박
주거용 발전기 시장 바닥, 회복 국면 진입 신호
정전 의존 구조서 다각화된 전력 솔루션 전환
이 기사는 1월 14일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<제네락 ① AI 데이터센터 시대의 숨은 강자로 부상>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 생산능력 확대에 나선 제네락
제네락은 이러한 수요에 대응하기 위해 공격적인 생산능력 확대에 나섰다. 회사는 최근 위스콘신주 서섹스에 새로운 제조 시설을 인수했다고 발표했다. 이 시설은 대규모 백업 발전기 생산에 집중하며, 특히 성장하는 데이터센터 시장을 겨냥한다.
서섹스 시설은 2026년 4분기에 개장하면 100개 이상의 새로운 제조 일자리를 추가할 예정이다. 이는 위스콘신주 비버댐과 오슈코시에 있는 기존 공장을 보완하는 것으로, 제네락이 2027~2028년 예상되는 하이퍼스케일 수요를 실행할 강한 확신을 보여준다는 평가다.
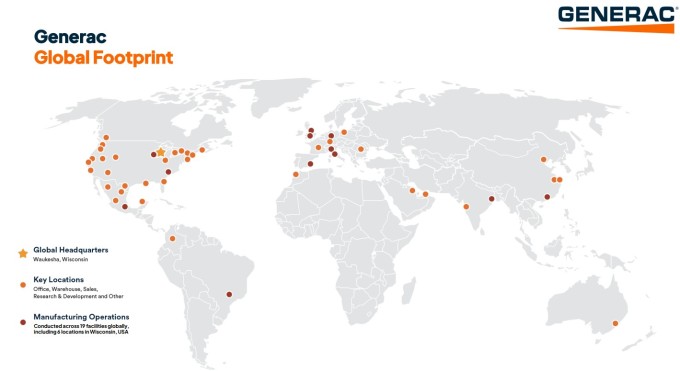
회사는 현재 멕시코, 유럽, 아시아, 남미 전역에 9개의 제조 시설을 운영하고 있다. 추가 생산능력은 의료, 숙박, 폐수 처리, 중공업 플랜트 등 기존 백업 전력 시장에도 서비스를 제공할 것으로 기대된다.
BofA의 딤플 고사이 애널리스트는 서섹스 시설의 생산능력 확장 계획을 경영진이 향후 수요를 실행할 강한 확신의 표현으로 해석했다. 그는 제네락이 날씨에 따른 정전 발생에 지나치게 의존하던 사업 구조에서 벗어나, 데이터센터 분야에 안정적으로 노출된 보다 다각화된 전력 솔루션 플랫폼으로 전환하고 있다고 강조했다.
◆ 핵심 사업의 바닥 확인과 회복 기대
데이터센터 시장 외에도 제네락의 핵심 사업들이 바닥을 확인하고 회복 국면에 진입할 것이라는 전망이 긍정적 평가의 또 다른 축이다.
가정용 비상 발전기 시장은 현재 어려움을 겪고 있다. 이례적으로 정전 발생이 적었던 환경과 허리케인 시즌이 비교적 평온하게 마무리되면서 수요가 부진했다. 허리케인 활동이 둔화되면 가정 방문 상담이 감소해 수요에 시차가 발생하며, 이는 2026년 초까지 결과에 영향을 미칠 것으로 예상된다.
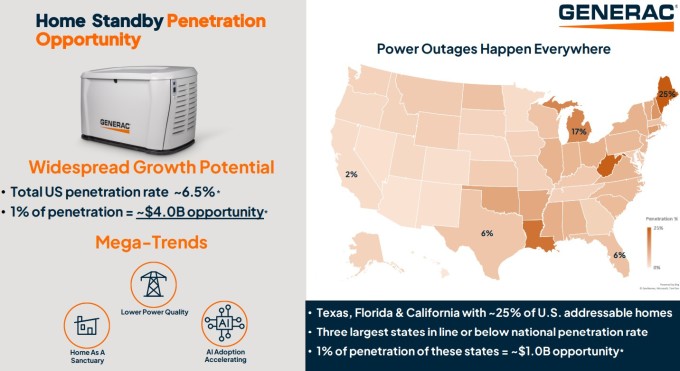
그러나 베어드는 2026년 초 압박이 지속되더라도 하반기에는 비교 기준이 완화될 것으로 전망한다. 더 일반적인 정전 활동과 주요 폭풍 발생 가능성도 기대치 대비 상승 여력을 제공할 수 있다. 제네락은 핵심 가정용 대기 발전기 시장에서 약 70%의 점유율을 유지하고 있으며, 미국 시장 보급률은 6.5%에 불과해 성장 잠재력이 크다.
BofA의 고사이는 북미 주거용 비상 발전기 수요의 현재 부진이 소비자 수요의 근본적 약화가 아니라 이례적으로 적은 정전 발생에 기인한 것으로 보고 있다. 판매 전환 추세는 우려했던 것보다 양호하게 유지되고 있다는 평가다.
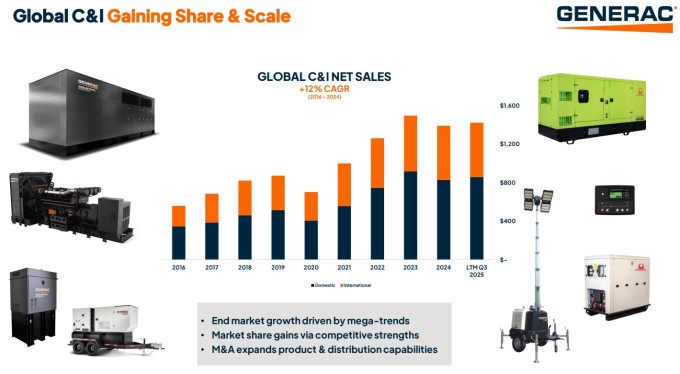
상업 및 산업(C&I) 시장도 회복 조짐을 보이고 있다. 베어드는 핵심 상업 및 산업 시장이 사이클 정점보다는 저점에 가깝다고 판단한다. 일부 최종 시장은 이미 개선의 초기 신호를 보이고 있으며, 통신 및 전통적인 발전기 수요가 포함되고 렌탈 및 모바일 전력은 안정화되는 모습이다. 이러한 추세는 조건이 유지된다면 여러 해에 걸쳐 발전하는 경향이 있다.
캐너코드 제뉴이티는 여전히 상업 및 산업 부문의 유리한 순풍에 힘입어 2026년이 제네락의 성장 해가 될 것으로 예상한다.
◆ 청정 에너지 부문의 수익성 개선
또 다른 중요한 요소는 청정 에너지 사업의 수익성 개선이다. 베어드는 청정 에너지 부문의 약한 수익률이 경영진으로 하여금 비용과 수익에 더 집중하게 했다고 밝혔다.
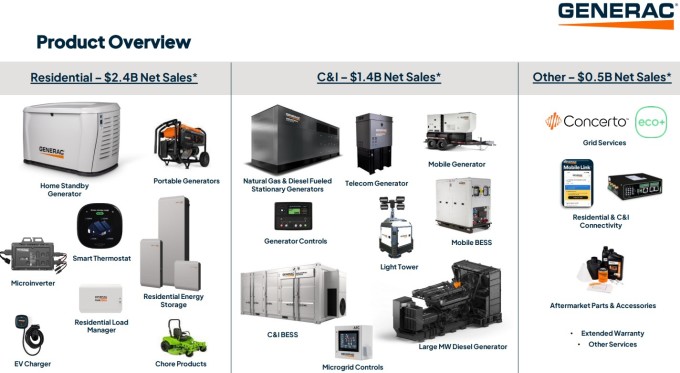
제네락은 주거용 청정 에너지 사업의 손실이 크게 줄어들 것으로 예상한다. 2025년 상당한 실적 부담에서 2027년까지 손익분기점 달성을 목표로 하고 있다. 베어드는 주거용 청정 에너지 EBITDA 부담이 "방향적으로 통제 가능하게 될 것"으로 전망했다.
이는 전체 수익성 개선에 기여할 것으로 기대된다. 고사이는 2026년에 두 자릿수 매출 성장, 상업·산업 부문 강화, 제품 믹스 개선과 운영 레버리지에 따른 마진 회복을 기반으로 의미 있는 가속이 나타날 것으로 내다봤다.
◆ 2026년 전망과 투자 전략
베어드는 2026년 초기 가이던스가 신중할 것으로 예상하며, 성장은 하반기에 집중될 것으로 전망한다. 경영진은 1분기 역시 약세를 이어갈 것으로 예상하면서도, 하반기에는 계절적 회복이 나타날 것으로 내다봤다.
그럼에도 불구하고 디젤 발전기 생산능력 증가, 최종 시장 회복, 청정 에너지 손실 감소에 따라 실적 모멘텀이 강화될 것으로 판단된다. 고사이는 2025년에는 시장 예상 대비 단기적인 실적 압박이 있었다면서도 2026년에는 의미 있는 가속이 나타날 것으로 기대했다.
시티그룹은 2026 회계연도에 대한 제네락의 기대치가 합리적이라고 평가했다. 또한 4분기 실적 발표(2월 11일 예정)와 오는 3월 예정된 애널리스트 데이가 주요 촉매가 될 것으로 전망했다.
베어드는 투자자들에게 보낸 보고서에서 3월 애널리스트 데이를 앞두고 투자자 심리가 "잠잠한" 상황에서 이 종목을 긍정적으로 보고 있다고 밝혔다. 현재 주가 수준에서 "매력적인 위험 대비 수익 구조"가 형성돼 있으며, 디젤 발전기 시장 진출 기회와 주거용 청정 에너지 사업에서의 EBITDA 부담 완화 등 "앞으로 다양한 고유한 촉매 요인"이 존재한다고 분석했다.
니덤은 제네락을 '확신 목록(Conviction List)'에 추가하며 데이터센터 실행 개선에 따른 잠재적 상승 여력을 강조했다.
◆ 리스크 요인
물론 투자에는 리스크가 따른다. 캐터필러(CAT) 같은 대형 경쟁업체의 시장 진출이 위협 요인이다. JP모간은 이러한 경쟁에도 불구하고 제네락을 '중립'에서 '비중 확대'로 상향 조정하며 목표 주가 200달러를 유지했지만, 시장 점유율 경쟁은 계속 모니터링해야 할 사항이다.
단기적으로는 주거용 수요 부진이 지속될 가능성이 있다. 날씨 관련 불확실성도 변수다. 정전이 예상보다 적게 발생하거나 주요 폭풍이 없을 경우 수요 회복이 지연될 수 있다.
데이터센터 시장의 경우, 하이퍼스케일러들과의 대형 계약 체결이 예상대로 진행되지 않을 리스크도 존재한다. 다만 BofA는 향후 60~90일 이내에 일부 논의가 해결될 것으로 예상하고 있어, 이는 단기 모멘텀의 핵심 관전 포인트가 될 전망이다.
◆ 인내심 있는 투자자를 위한 기회
제네락 홀딩스는 단기 실적 부진과 주가 급락이라는 시련을 겪고 있지만, 월가 주요 애널리스트들은 이를 오히려 매력적인 투자 기회로 평가하고 있다. 핵심 논리는 명확하다. 현재는 사이클 저점에 가까우며, 여러 성장 동력이 정렬되는 시점이라는 것이다.
가정용 비상 발전기 시장은 바닥을 확인했고, 상업·산업 시장은 회복 조짐을 보이고 있다. 무엇보다 AI 시대의 데이터센터 수요 폭증이라는 구조적 성장 기회가 눈앞에 펼쳐져 있다. 청정 에너지 사업의 수익성 개선도 기대할 수 있다.
베어드의 할로란이 지적했듯, 투자 심리가 낮을 때가 제네락을 보유하기 가장 좋은 시점일 수 있다. 애널리스트 70%의 매수 의견, 현재 주가 대비 29.45%의 평균 목표 주가 상승 여력, 동종 업계 대비 할인된 밸류에이션은 인내심 있는 투자자들에게 매력적인 위험 대비 수익 구조를 제공하고 있다.
물론 단기 변동성은 계속될 수 있다. 하지만 2027~2028년을 바라보는 중장기 투자자라면, 현재의 주가 수준은 AI 시대 전력 인프라의 핵심 수혜주에 합리적인 가격으로 진입할 수 있는 기회가 될 수 있다. 2월 실적 발표와 3월 애널리스트 데이가 다음 중요한 이정표가 될 전망이다.
kimhyun01@newspim.com