월가, 투자의견 상향...중장기 성장 잠재력 강조
AI 데이터센터 백업 전력 수요가 新 성장 엔진
베어드 "매수 적기"...목표가 하향에도 "사라"
이 기사는 1월 14일 오후 4시50분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국 발전기 제조업체 제네락 홀딩스(종목코드: GNRC)가 투자자들의 주목을 받고 있다. 2025년 하반기 최고점 대비 20% 넘게 하락한 주가가 오히려 매력적인 진입 기회를 제공한다는 분석이 잇따르고 있기 때문이다.
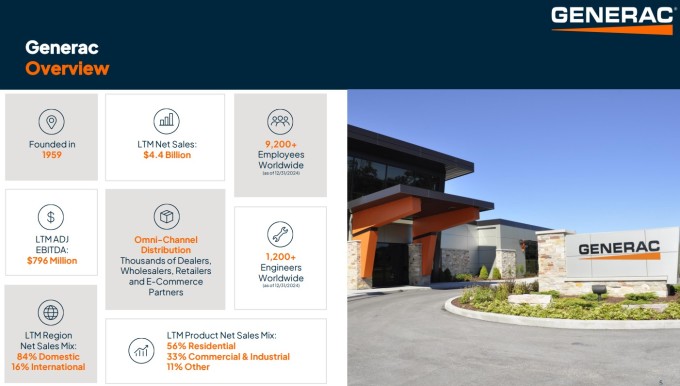
1959년 설립되어 위스콘신주 워키쇼에 본사를 둔 제네락은 주거용, 상업용, 산업용 발전 설비를 설계·제조하는 에너지 기술 솔루션 기업이다. 비상 발전기, 휴대용 발전기, 조명, 옥외 전력 장비, 청정 에너지 제품을 주력으로 하며, 매출의 대부분은 미국 시장에서 발생한다. 시가총액은 약 92억 5000만 달러 수준이다.
제네락 주식은 13일(현지시간) 157.70달러에 거래를 마쳤다. 52주 최저가는 지난해 4월 9일 기록한 99.50달러, 52주 최고가는 8월 13일의 203.25달러였다. 최근 3개월간 주가는 14.21% 하락했다. 2021년에 500달러에 육박했던 주가가 현재는 그 3분의 1 수준에도 미치지 못하고 있다.
◆ 월가 애널리스트들의 잇단 투자의견 상향
이러한 주가 부진에도 불구하고, 최근 월가 주요 투자은행(IB)들은 제네락에 대한 투자의견을 잇달아 상향 조정했다. 1월 9일 베어드의 마이크 할로란 애널리스트는 투자의견을 '중립'에서 '시장수익률 상회'로 올려 잡았다. 같은 날 주가는 2.7% 상승해 152.78달러에 마감했고, 13일까지 4거래일 연속 상승세를 이어갔다.
베어드는 목표 주가를 기존 215달러에서 199달러로 하향 조정했지만, 이는 현재 주가 대비 약 26%의 상승 여력을 의미한다. 목표가 하향과 투자의견 상향이라는 언뜻 모순되어 보이는 조치는 단기 실적 압박을 인정하면서도 중장기 성장 잠재력을 높이 평가한 결과다.
1월 8일에는 시티그룹의 비크람 바그리 애널리스트가 투자의견을 '중립'에서 '매수'로 상향 조정하며 목표 주가 207달러를 재확인했다. 시티는 3분기 실적 발표 이후 25% 하락한 주가를 고려할 때 밸류에이션이 매력적이라고 판단했으며, 향후 90일 내 상승 촉매를 감시하는 '90일 상승 촉매 감시' 목록에 제네락을 추가했다.
1월 7일 뱅크오브아메리카(BofA) 증권의 줄리앙 뒤물랭-스미스 애널리스트는 목표 주가를 236달러에서 224달러로 소폭 낮췄지만 '매수' 의견은 유지했다. BofA는 12월 18일 제네락 최고재무책임자(CFO) 요크 레겐과의 미팅에서 주거용 판매 부진이 일시적이며, 데이터센터 전환이 순조롭게 진행되고 있음을 확인했다고 밝혔다.
지난해 12월 19일에는 웰스파고의 프라니트 사티시 애널리스트가 투자의견을 '동일 비중'에서 '비중 확대'로 상향 조정하며 목표 주가를 186달러에서 195달러로 높였다. 사티시는 인공지능(AI) 데이터센터로 인한 전력 수요 증가를 주요 근거로 제시했다.
가장 최근인 1월 12일에는 니덤의 션 밀리건 애널리스트가 211달러의 목표 주가로 '매수' 투자의견을 새롭게 시작했다. 13일 캐너코드 제뉴이티의 조지 지아나리카스는 '매수' 의견을 유지하면서 목표 주가를 240달러에서 236달러로 소폭 조정했다.
CNBC에 따르면 제네락을 커버하는 애널리스트의 70%가 매수 의견을 제시하고 있다. 이는 S&P 500 종목 평균 매수 비율 약 55%를 크게 상회하는 수치다. 애널리스트들의 평균 목표 주가는 204.15달러로, 현재 주가 대비 약 29.45%의 상승 여력을 내포하고 있다. 최고 목표 주가는 236달러, 최저는 173.56달러다.
◆ 과거의 영광과 시련
제네락 주가의 급등락은 어제오늘 일이 아니다. 2021년 주가가 500달러에 육박할 당시, 시장은 기후변화로 인한 극한 날씨 증가와 재택근무 확산으로 가정용 백업 전력 수요가 폭발적으로 증가할 것으로 기대했다. 실제로 2021년 매출은 전년 대비 50.38% 급증했다.
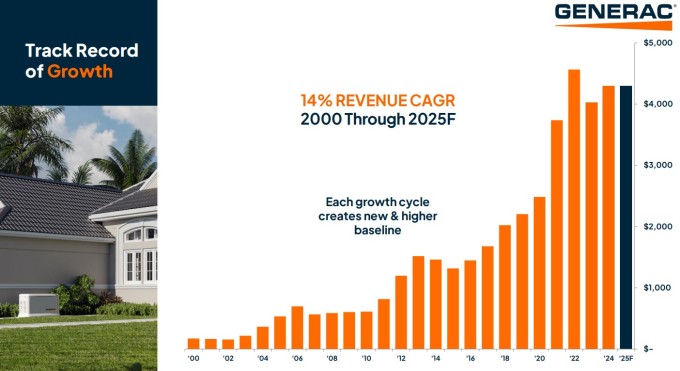
하지만 현실은 달랐다. 대리점에 쌓인 과도한 재고가 공장 수요를 억눌렀고, 매출은 2023년 11.88% 감소했다. 2024년 매출은 약 43억 달러로 2022년의 45억 6000만 달러 수준을 회복하지 못했다.
주가 역시 격렬한 변동을 겪었다. 지난해 8월 200달러를 넘어섰으나 이후 급락해 150달러 선까지 떨어졌다. 수년간 폭풍, 데이터센터 개발, 재고 문제 등으로 인해 제네락 주식은 투자자들에게 예측하기 어려운 종목으로 인식되어 왔다.
2025년 3분기 실적은 시장 기대에 미치지 못했다. 주당 순이익(EPS)은 1.83달러로 예상치 2.20달러를 밑돌았고, 매출은 11억 1000만 달러로 예상치 11억 9000만 달러에 미달했다. 10월 29일 실적 발표 이후 주가는 20% 이상 하락했다.
◆ 역발상 투자의 논리
그렇다면 왜 월가는 지금을 매수 시점으로 보는 것일까? 베어드의 할로란 애널리스트는 "2026~2027년 이후 다양한 내부 요인으로 역동적인 EBITDA 성장이 예상되는 기업에 참여할 기회"라며 "현재 밸류에이션 범위의 하단에 거래되고 있다"고 평가했다.
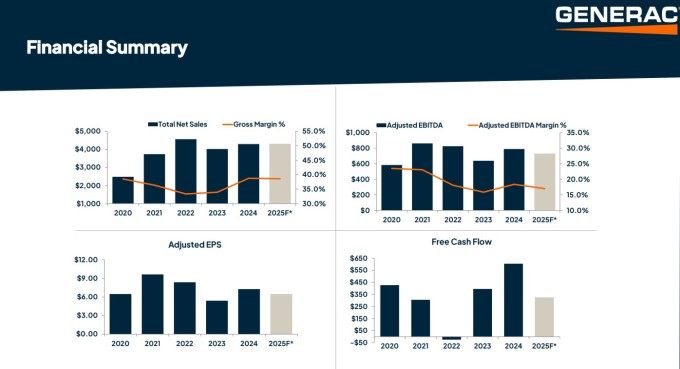
EBITDA(이자, 세금, 감가상각, 무형자산상각 전 이익)는 기업의 현금 창출 능력을 나타내는 핵심 지표다. 팩트셋에 따르면 월가는 제네락의 EBITDA가 2025년 예상치 7억 2700만 달러에서 2026년 8억 6200만 달러, 2027년 10억 달러로 성장할 것으로 전망한다.
할로란은 현재 투자 심리가 낮을 때가 제네락을 보유하기 가장 좋은 시점이라고 강조했다. 가정용 비상 발전기 사업이 바닥을 찍은 상황이면서 동시에 또 다른 성장 동력이 대기 중일 때가 적기라는 논리다. 베어드는 사이클 저점 근처 시기가 역사적으로 이 주식을 보유하기에 가장 좋은 시기였다고 설명했다.
할로란은 상황이 잘 풀릴 경우 주가가 225달러까지 오를 수 있다고 전망했다. 반면 하락 가능성은 130달러 수준으로 제한적이라고 봤다. 최근 주가 수준에서 상승 여력은 75달러, 하락 위험은 20달러로, 그에게는 매력적인 위험 대비 수익 구조라는 평가다.
현재 제네락의 밸류에이션은 향후 12개월 EBITDA의 약 12~13배 수준이다. BofA에 따르면 이는 2년 선행 EV/EBITDA 기준 7.2배로, 동종 업체 평균 및 5년 평균 대비 약 3.4배 할인된 수준이다.
◆ AI 시대의 숨은 수혜주
제네락에 대한 긍정적 전망의 핵심은 AI 데이터센터 시장이다. 글로벌 데이터센터 용량 수요는 2030년까지 3배 이상 증가할 것으로 예상되며, 이는 안정적이고 확장 가능한 전력 솔루션에 대한 전례 없는 수요를 창출하고 있다.
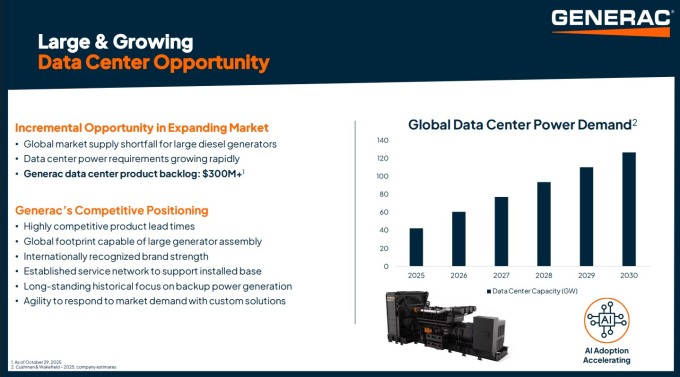
애런 야그드펠트 제네락 최고경영자(CEO)는 데이터센터 기회를 '세대적 기회'라고 표현했다. 실제로 대형 메가와트급 발전기에 대한 글로벌 수주 잔고는 지난 90일 만에 약 3억 달러로 두 배 증가했다. 이는 확정 구매 주문과 마일스톤 기반 지급 구조로 뒷받침되어 취소 위험이 낮다.
웰스파고의 사티시 애널리스트는 "제네락의 현재 주가는 데이터센터 백업 전력을 위한 디젤 발전기 판매와 관련된 잠재적 상승 여력을 충분히 반영하지 못하고 있다"고 지적했다. 그는 "제네락은 핵심 하이퍼스케일러 고객을 확보할 가능성이 높으며, 연간 10억 달러 규모로 제조 능력을 두 배 확대할 준비를 하고 있다"고 평가했다.
웰스파고의 확인에 따르면 제네락은 아마존(AMZN)과 디젤 발전기를 시험 중이며, 이는 수억 달러 규모의 주문으로 이어질 수 있다. 구글(GOOGL) 역시 대규모 입찰을 진행 중으로, 공급업체 전반에 걸쳐 유사한 수억 달러 규모의 기회가 될 가능성이 있다. 사티시는 최근 주가 조정이 회사의 데이터센터 성장에 대해 "거의 무료에 가까운 콜옵션"을 제공한다고 평가했다.
베어드는 대형 디젤 발전기 사업 확장이 2027~2028년 사이 4억~8억 달러의 매출을 창출할 것으로 전망했다. BofA 역시 향후 60~90일 이내에 일부 하이퍼스케일러와의 논의가 해결될 것으로 예상했다.
▶②편에서 계속됨
kimhyun01@newspim.com