AI 핵심 요약
beta- 하나증권은 19일 현대글로비스의 실적 개선이 본격화할 것으로 전망했다.
- 현대글로비스는 내년 말까지 자동차운반선 수송능력을 20% 이상 확대할 예정이다.
- 중국 자동차 수출 증가와 선박 부족으로 고운임 물량 확보가 유리해질 것으로 분석됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
중국 고운임 물량 확대…내년 영업익 9% 상승
[서울=뉴스핌] 이정아 기자 = 중국 자동차 수출 급증과 자동차운반선 공급 부족이 맞물리면서 현대글로비스의 실적 개선이 본격화할 것이라는 전망이 나왔다.
현대글로비스가 내년 말까지 자동차운반선 수송능력을 20% 이상 확대하는 가운데 경쟁사들의 신규 선박 인도는 2030년 이후에 집중돼 고운임 물량 확보에 유리한 환경이 조성됐다는 분석이다.
19일 하나증권은 현대글로비스에 대한 투자의견 '매수'와 목표주가 28만원을 유지하고 운송업종 최선호주로 제시했다.
송선재 하나증권 연구원은 중국 상하이 자동차 수출항과 현지 조선소를 방문한 결과 중국 완성차 수출 증가와 현대글로비스의 선대 확장 시점이 맞물리고 있다고 평가했다.
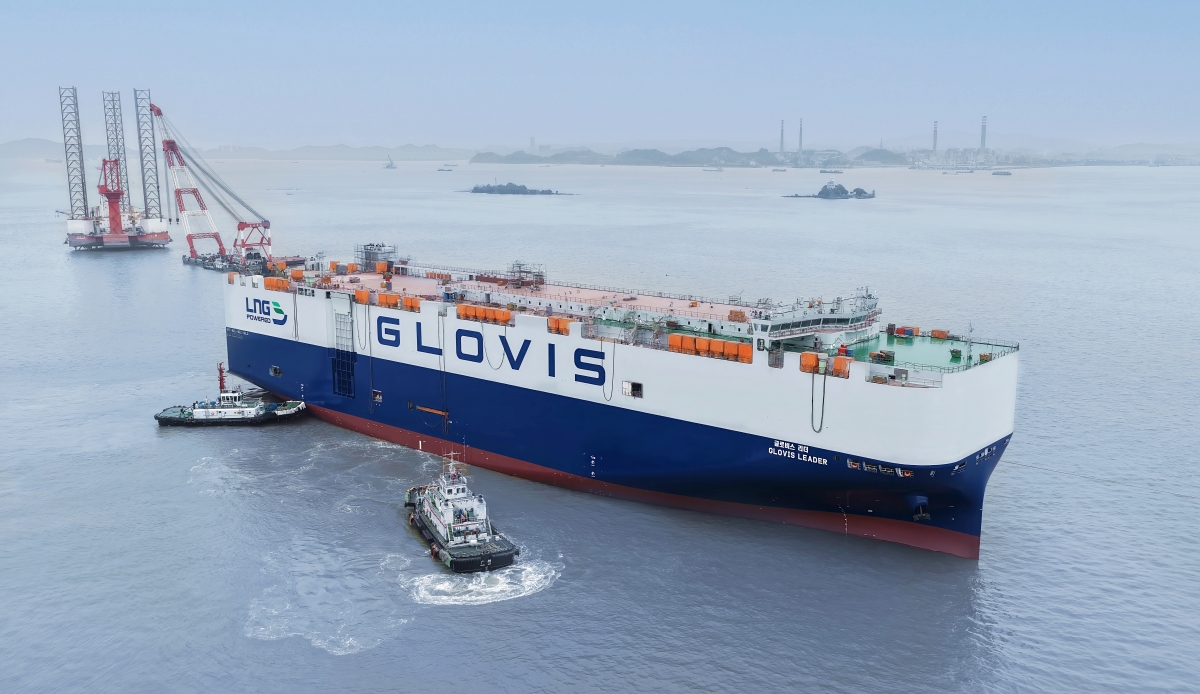
현대글로비스는 올해 3분기 말 기준 자동차운반선(PCTC) 106척을 보유하고 있다. 연말까지 1만800대 선적이 가능한 대형 자동차운반선 4척을 추가로 인도받고 내년에는 10척을 더 확보할 예정이다.
새로 도입하는 14척은 기존 6500대 선적 기준으로 환산하면 약 23척에 해당한다. 이에 따라 내년 말까지 전체 자동차 수송능력이 20% 이상 증가할 전망이다.
특히 신규 대형선은 운임이 높은 중국 완성차 업체 등 비계열 고객의 수출 물량을 중심으로 투입될 예정이다. 액화천연가스(LNG) 추진선으로 건조돼 차량 한 대당 연료비도 낮출 수 있어 매출 증가와 수익성 개선에 동시에 기여할 것으로 예상된다.
중국 자동차 수출 증가세도 가파르다. 보고서에 따르면 중국 완성차 수출은 올해 9월 누적 기준 전년 동기 대비 71% 증가했다. 현지 항만 운영사인 하이통물류는 중국 자동차 수출이 올해 1100만대, 내년 1300만대에 육박하고 2030년까지 증가세를 이어갈 것으로 전망했다.
자동차운반선 시장의 공급 여건 역시 현대글로비스에 유리하다는 분석이다. 현대글로비스가 2023년부터 발주한 자동차운반선 21척은 올해부터 2028년까지 순차적으로 인도되지만 경쟁사들이 발주한 선박은 대부분 2030년 이후 인도될 예정이다.
송 연구원은 "중국발 자동차 수출의 급증으로 선복이 부족한 구간에 선대를 늘린 현대글로비스가 고운임 물량 확대의 수혜를 온전히 누릴 것"이라고 밝혔다.
실제로 현대글로비스는 최근 중국 완성차 업체들의 긴급 수송 물량을 확보해 높은 운임을 적용받고 있다. 해당 선박들은 건조가 상대적으로 낮았던 시기에 발주돼 투자비 회수 기간도 단축될 것으로 분석됐다.
하나증권은 현대글로비스의 내년 연결 매출액을 36조5515억원으로 올해보다 7% 증가할 것으로 전망했다. 영업이익은 2조3131억원으로 9% 늘어날 것으로 예상했다.
올해는 유류비 등 비용 상승분이 운임에 반영되기까지 시차가 발생하면서 이익 성장세가 제한적이지만 내년에는 선대 확장과 비계열 물량 증가에 따른 수익성 개선 효과가 본격화할 것이라는 설명이다.
주주환원 정책도 긍정적으로 평가했다. 현대글로비스는 배당성향 최소 25%와 전년 대비 주당배당금 5% 이상 증가를 목표로 하고 있다. 하나증권은 올해 주당배당금을 6100원, 내년에는 6500원으로 예상했다.
plum@newspim.com