AI 핵심 요약
beta- 노포황금은 17일 금값 하락과 소비 위축으로 주가가 고점 대비 60% 넘게 급락했다
- 노포황금의 3분기 순이익과 매출총이익률은 전분기보다 감소한 것으로 추정됐다
- 노포황금은 금값 상승기에 늘린 재고와 현금흐름 부담이 커진 것으로 알려졌다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 18일 오전 08시28분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 중국 금 악세서리 판매 브랜드 노포황금(老鋪黃金 6181.HK)의 주가가 금값 하락과 소비 위축의 직격탄을 맞으며 고점 대비 60% 넘게 급락했다. 한때 1800억 홍콩달러를 웃돌던 시가총액은 500억 홍콩달러대로 줄었다. 주가수익비율(PER)이 6.5배 수준까지 낮아지면서 저평가 논란과 함께 주가 바닥 여부에도 관심이 쏠리고 있다.
중국 유력 경제매체 거룽후이(格隆匯) 17일자 보도에 따르면, 노포황금 주가는 2025년 고점인 884홍콩달러에서 2026년 11월 300홍콩달러 아래로 내려왔다. 올해 들어서만 50% 넘게 하락했다. 같은 기간 중국 금 장신구 업체 주대복주얼리(周大福 1929.HK)의 주가 하락률이 15% 미만인 것과 비교하면 낙폭이 두드러진다.
금값 하락이 업계 전반의 부담으로 작용했지만 노포황금의 주가가 특히 크게 떨어진 것은 높은 금값을 전제로 한 사업 모델의 취약성이 드러났기 때문이라는 분석이다. 금값 상승기에는 가격 인상 기대가 소비자의 구매를 자극했지만, 금값이 하락세로 돌아서자 소비자들이 구매를 미루면서 판매가 위축됐다.
실제로 중국의 금·보석류 소매판매액은 올해 7~9월 각각 전년 동기 대비 10.1%, 17.5%, 9.6% 감소했다. 노포황금도 실적 압박을 받았다. 씨티그룹 추산에 따르면 회사의 3분기 매출은 약 36억 위안으로 전분기 대비 9% 증가했지만, 순이익은 5억8900만 위안으로 줄었다. 매출총이익률도 2분기 47%에서 약 41.8%로 하락한 것으로 추정됐다.
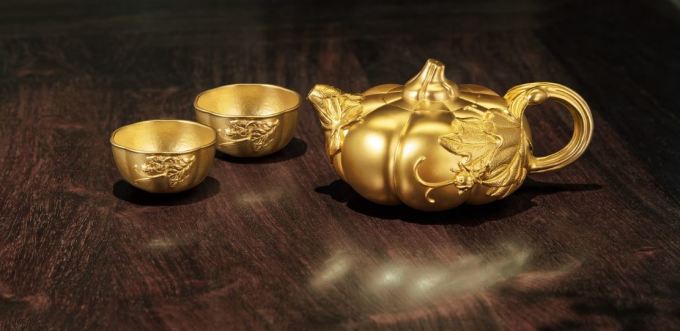
노포황금은 전 매장을 직영으로 운영하고, 제품별 중량에 따라 가격을 매기는 대신 정찰제 방식의 판매를 고수하며, 고급 쇼핑몰을 중심으로 매장을 운영해 왔다. 전통 금 세공 기술을 앞세운 고급 브랜드 전략으로 한때 매출총이익률 47%, 순이익률 20%를 웃도는 수익성을 기록했다. 그러나 금값이 하락하자 브랜드 경쟁력만으로 소비자의 금값 민감도를 상쇄하기 어렵다는 점이 드러났다. 올해 광군제 기간에는 티몰 공식 매장에서 일정 금액 이상 구매 시 할인하는 판촉 행사까지 진행했다.
금값 상승기에 금 재고를 대규모로 늘린 점도 부담으로 지목된다. 창업자 쉬가오밍(徐高明)은 2024~2025년 금값 상승기에 적극적으로 금을 매입했으며, 회사는 별도의 헤지 거래를 하지 않은 것으로 알려졌다. 이에 따라 재고는 2023년 말 40억8800만 위안에서 2025년 말 160억4400만 위안으로 2년 만에 약 3배 증가했다. 같은 기간 영업활동 현금흐름은 68억4800만 위안 순유출을 기록했다.
금값이 상승할 때는 재고 확대가 수익성 개선으로 이어졌지만, 가격이 하락세로 전환되면서 재고 부담과 현금흐름 압박이 커졌다는 분석이다.
pxx17@newspim.com