AI 핵심 요약
beta- 트랜스메딕스는 13일 심장·폐와 유럽·신장을 2027년 성장축으로 제시했다
- 심장·폐 임상과 유럽 진출, 신장 시스템 개발이 신규 시장 확대를 겨냥한다
- 월가는 목표주가를 잇달아 올렸지만 임상·규제와 비용 관리가 과제로 남았다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

"최고의 시기는 아직 오지 않았다"
이 기사는 11월 13일 오후 4시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<트랜스메딕스 ① 기증 감소 뚫고 사상 최대 분기 실적...전망 상향>에서 이어짐
[서울=뉴스핌] 김현영 기자 = 트랜스메딕스 그룹(TMDX)의 새 가이던스에는 ENHANCE 심장 파트 B와 DENOVO 폐 프로그램의 의미 있는 매출이 반영되지 않았다. 경영진은 이들 프로그램이 2027년 1분기부터 본격적인 성장 동력이 될 것으로 본다. 장기 매출 성장률 목표는 연 20~25%로 유지했고, 상세한 2027년 가이던스는 내년 2월 4분기 실적 발표 때 내놓는다. 시장이 주목하는 것은 2027년부터 맞물려 돌아갈 심장·폐, 유럽, 신장이라는 세 개의 성장 엔진이다.
◆ 성장 엔진 ① 심장·폐: 연간 수천 건의 새 시장
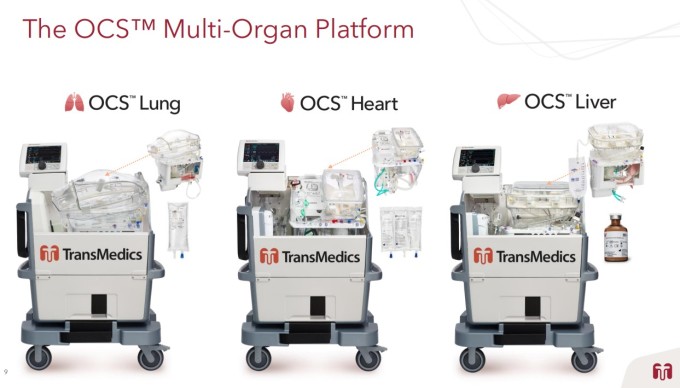
출발점은 ENHANCE 심장 파트 A다. 차세대 OCS 심장 시스템을 평가하는 이 임상은 올해 9월 환자 175명 등록을 마쳤다. 이는 7~8개월 만으로, 회사 역사상 가장 빠른 속도다. 미국 식품의약국(FDA)은 이후 추가 환자 90명에 대한 지속 접근(continued access)을 승인했고, 이 등록은 올해 말이나 내년 초 시작된다. 이식 의료진 사이에서는 이 장비로 보존한 심장의 부종이 덜하고 회복이 빠르다는 평가가 나온다. 회사는 2027년 기존 적응증에 대한 시판 전 승인(PMA) 변경을 신청할 계획이다. 다만 하사네인 CEO는 이런 반응이 개별 사례에 기반한 것이고 추적 관찰도 끝나지 않았다며 "최종 결과가 나올 때까지 신중한 낙관론을 유지하겠다"고 말했다.
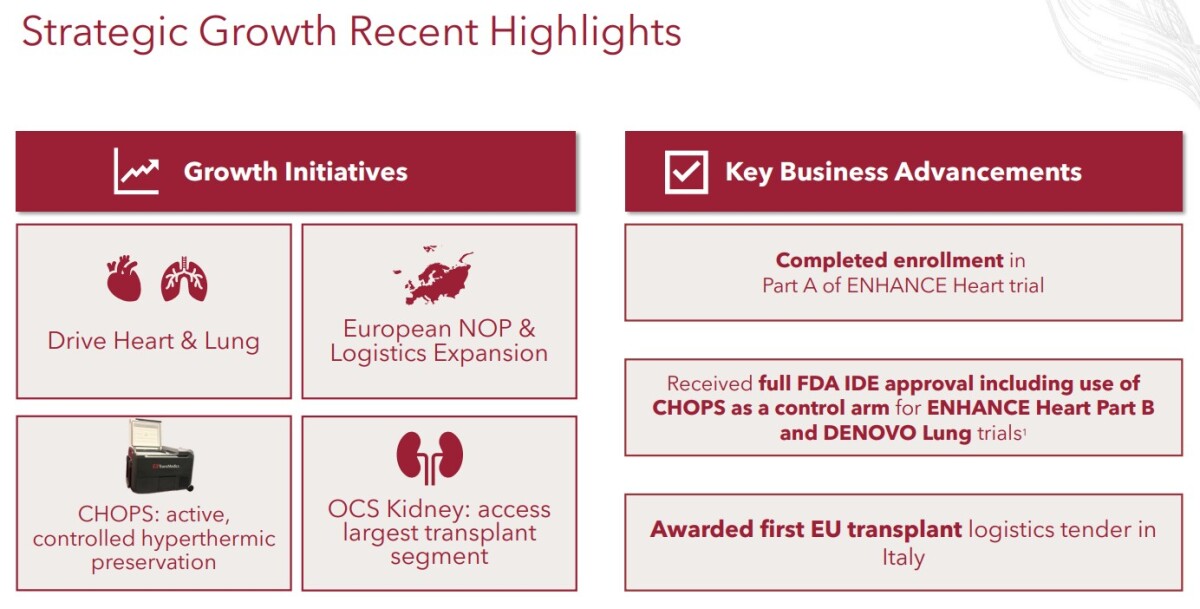
더 큰 기회는 후속 임상에 있다. ENHANCE 파트 B는 보존 시간 약 4시간 미만의 뇌사 기증 심장이라는 새 적응증을, DENOVO는 미국 폐 이식 시장 전반을 겨냥한다. FDA는 10월 말 두 임상의 대조군으로 회사의 개선된 저온 보존 시스템 'CHOPS'를 쓰도록 프로토콜 변경을 승인했다. 파트 B는 약 600명(OCS 400명, CHOPS 200명), DENOVO는 약 450명(OCS 300명, CHOPS 150명)을 등록한다.
두 연구가 겨냥하는 시장은 2025년 기준 연간 약 2,200건의 심장 이식과 약 3,500건의 폐 이식이다. 현재 기계식 보존 기술이 전혀 쓰이지 않는 영역인 만큼, 기존 사례를 대체하는 것이 아니라 새로운 수요를 창출한다는 점이 핵심이다. 경영진은 두 프로그램으로 미국에서 연간 2,000~5,000건의 심장·폐 이식을 추가로 확보할 수 있다고 본다. 여기서 나오는 임상 데이터는 해외 보급에도 힘을 실을 전망이다. CHOPS 자체도 2027년 상반기 510(k) 심사를 준비해 하반기 FDA 허가를 목표로 하며, ENHANCE 파트 B 종료 전 승인 가능성도 거론된다.
다만 심장·폐는 간보다 까다로운 시장이다. 흉부외과 의사들은 여러 수술을 함께 맡는 경우가 많고, 관류 장비를 공급하는 경쟁사들도 이미 자리 잡고 있다. 경영진은 OCS 2.0이 장기 부종, 밤샘 보존의 어려움, 이식 전 장기 기능 개선 수단의 부재라는 시장의 오랜 문제에 답을 제시한다고 강조했다.
◆ 성장 엔진 ② 유럽: 물류를 교두보로
두 번째 축은 유럽이다. 트랜스메딕스는 2027년 상반기 이탈리아·네덜란드·벨기에에서 OCS와 NOP 서비스를 출시한다. 그 전초전으로 PAD 에비에이션이 10월 이탈리아 에밀리아로마냐주에서 회사의 첫 유럽 이식 물류 입찰을 다년 계약으로 따냈다. 경영진은 이 계약이 더 큰 유럽 계약으로 가는 발판이 될 것으로 본다.
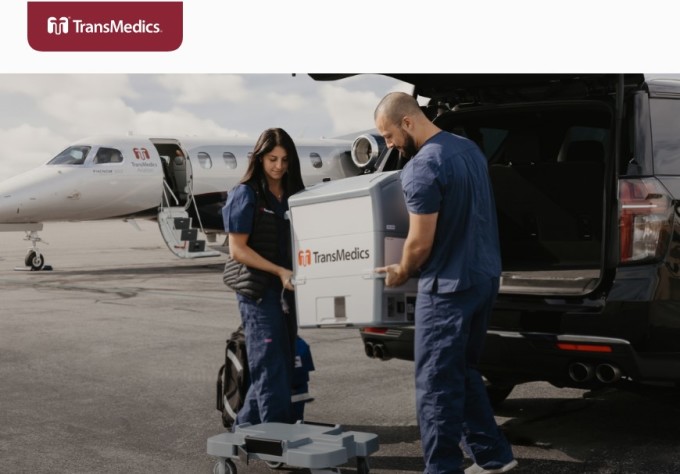
전략은 분명하다. 보험급여 체계가 갖춰진 지역에만 진출하고, 예산이 확보된 이식 물류 시장을 교두보 삼아 NOP 도입으로 넓혀간다는 것이다. 하사네인 CEO는 유럽의 이식 규모가 미국과 비슷하다며 "진출을 미루면 2~3년 뒤에는 뒤처진 기술이 곳곳에 자리 잡아 대체하기 매우 어려워질 것"이라고 말했다. 회사는 지역별 입찰 규모를 합쳐 연간 수백만~수천만 달러를 목표로 하며, 2027년 하반기부터 유럽 사업이 의미 있게 기여하고 2028년에는 성장이 가속할 것으로 내다봤다. 해외 매출은 2027년 말 분기당 1,000만 달러에 근접할 수 있다는 것이 경영진의 시각이다.
◆ 성장 엔진 ③ 신장: 가장 큰 장기적 기회
경영진이 장기적으로 가장 큰 기회로 꼽는 분야는 신장이다. 미국에서는 매년 사후 기증 신장 약 2만1,000개가 이식되지만, 약 9,000개는 허혈 시간이 길어지는 등의 이유로 버려진다. 하사네인 CEO는 OCS가 연간 신장 이식을 5,000~8,000건 늘리는 데 기여할 수 있다고 봤다. 차세대 3.0 플랫폼 기반의 휴대용 신장 시스템은 2027년 하반기 첫 인체 적용을 목표로 계획대로 개발 중이며, 세부 임상 설계는 2027년 상반기 공개된다. 회사는 신장 프로그램이 2027년 말~2028년 주요 성장 촉매가 될 것으로 본다.
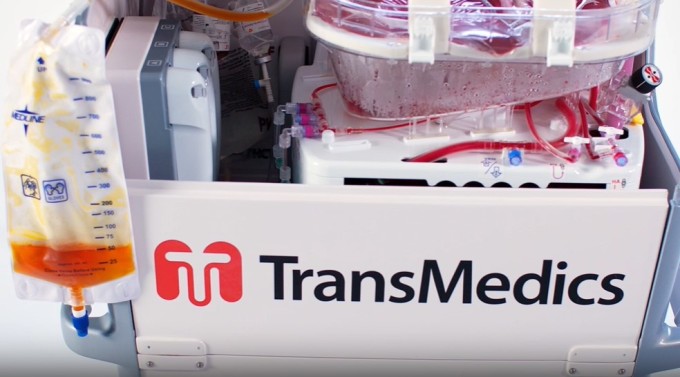
정책 환경도 우호적이다. 미국 보건복지부(HHS)가 10월 말 발표한 '신장 관리 국가 계획'은 연간 신장 이식을 2,000건 늘리면 2040년까지 2,500억 달러의 공공 의료비를 아낄 수 있다고 추산했다. 신부전 비용 대부분을 메디케어·메디케이드서비스센터(CMS)가 부담하는 구조인 만큼, 이식을 늘리는 기술에 대한 정책 수요가 크다. 하사네인 CEO는 "우리는 실패하려고 문제에 뛰어들지 않는다"며 자신감을 드러냈다.
◆ 규제 변화는 위험이자 기회
CMS가 OPO에 성과별 3등급 체계를 적용하는 최종 규정은 양면적이다. 일부 OPO의 인증 취소와 전환으로 2027년 단기 차질이 생길 수 있다. 다만 하사네인 CEO는 최종 규정이 일정을 늘리고 2등급 OPO의 합병을 허용하는 등 혼란을 최소화하도록 설계돼 "감당 가능한 수준"이라고 평가했다. 현재 약 20개 OPO와 협력 중인 회사로서는 하나의 OPO가 여러 서비스 지역을 맡을 수 있게 한 점이 네트워크 확대와도 맞아떨어진다. 같은 규정이 운송 중 이상 사례를 더 엄격히 점검하도록 한 것은 기회다. 상업 항공편 이송 중 장기가 지연되거나 잘못 배송되는 문제가 부각될수록, 기증자에서 수혜자까지 장기를 추적하는 회사의 수직 계열화된 물류망이 돋보이게 된다.
◆ 월가, 목표주가 줄줄이 상향
실적 발표 이후 월가의 평가는 한층 우호적으로 바뀌었다. 캐너코드 제뉴이티는 '매수' 의견을 유지하며 목표주가를 95달러에서 120달러로 올렸다. 매출이 자체 예상치(1억8,100만 달러)를 크게 웃돌았고, 유럽 진출과 신규 임상 일정이 구체화됐다는 점을 근거로 들었다. 베어드는 '시장수익률 상회' 의견과 함께 목표주가를 110달러에서 117달러로 높였다. '중립' 의견을 낸 곳들도 눈높이를 올렸다. UBS는 77달러에서 88달러로, JP모간은 73달러에서 85달러로, 스티펠은 65달러에서 70달러로 각각 상향했다.
CNBC 집계에 따르면 13개 투자은행 중 3곳이 '강력 매수', 6곳이 '매수', 4곳이 '보유' 의견을 냈고 '매도'는 없다. 평균 목표주가는 106.15달러로 현재 주가 대비 약 16% 상승 여력이 있으며, 최고 135달러, 최저 70달러다.
최근 두 달간 이익 추정치는 상향 조정만 이어졌고, 주가가 20일·200일 이동평균선을 잇달아 돌파하며 추세가 개선됐다는 분석도 나온다. 애널리스트들은 2029년 매출 약 11억 달러(연평균 18% 성장), 순이익 약 1억9,000만 달러를 예상하며, 일부는 신장과 유럽 NOP를 근거로 12억 달러까지 내다본다.
◆ 성장은 확인됐다, 남은 것은 실행력
트랜스메딕스는 올해 들어 주가가 24% 넘게 하락하며 시장 대비 부진한 흐름을 보였지만, 이번 분기로 성장 논리의 핵심인 '점유율 확대'를 숫자로 입증했다. 이제 관건은 공격적 투자가 이익으로 돌아오느냐다. 매출은 빠르게 늘지만 이익은 오히려 줄고 있어, 비용 관리와 신규 프로그램의 실행 속도가 주가 방향을 가를 전망이다.
단기적으로는 연말 6~8주 사이 이식 건수 반등 여부와 내년 2월 발표될 2027년 가이던스가 첫 시험대다. PAD 전세기 매출이 2027년부터 전세 계약 방식에서 이식 건수 연동 방식으로 바뀌면서 상반기에 다소 둔화할 수 있다는 점도 변수다. 중장기적으로는 ENHANCE 파트 B와 DENOVO의 등록 속도, 유럽 추가 수주, 신장 시스템의 첫 인체 적용이 차례로 확인돼야 한다.
주요 이정표 대부분이 임상 추적 관찰과 규제 심사에 달려 있는 만큼, 경영진도 임상 진행에 따라 2027년 가이던스를 올릴 수도, 내릴 수도 있다고 밝혔다. 하사네인 CEO는 "강한 성장세와 탄탄한 성장 동력을 갖춘 채 2027년을 맞는다"며 "최고의 시기는 아직 오지 않았다"고 말했다.
kimhyun01@newspim.com