AI 핵심 요약
beta- 월가는 21일 테슬라와 스페이스X 합병을 시기 문제로 봤다
- 테슬라 주주가 받을 프리미엄 전망은 0~35%로 엇갈렸다
- 합병 성사는 주주 표결과 지배구조·규제 문제가 관건이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 22일 오전 08시21분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠입니다. 원문은 10월21일 로이터통신 기사(Wall St sees Tesla-SpaceX merger as inevitable, but split on price)입니다.
[서울=뉴스핌] 이홍규 기자 = 월가의 많은 참가자는 테슬라(TSLA)와 스페이스X(SPCX)의 합병을 성사 여부가 아닌 시기의 문제로 보고 있다. 다만 핵심 요소인 테슬라 주주에 대한 지급 규모를 두고는 의견이 갈린다. 일론 머스크가 지배하는 스페이스X 주식으로 교환할 때 테슬라 주주가 받을 프리미엄에 대한 전망은 거의 없는 수준부터 35%까지 폭이 넓다.
테슬라의 시가총액은 약 1조5000억달러로, 프리미엄이 수천억달러에 이를 수 있어 합병의 주요 변수로 꼽힌다. 스스로를 '이해상충 당사자'로 칭한 억만장자 머스크는 위원회들이 아직 조건에 합의하지 못했다고 밝혔다. 월가는 향후 수개월 안에 합병안이 제시될 것으로 보고 있다.
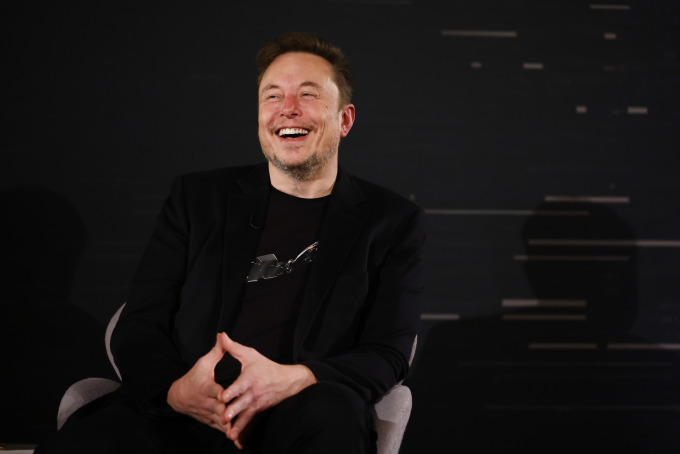
수요일 테슬라 주가는 3% 넘게 올랐고 스페이스X는 11% 상승했다. 상승분이 유지되면 스페이스X 시가총액은 약 2100억달러 늘어나 시티그룹(C)과 거의 같은 규모가 된다. 스페이스X와 테슬라는 반도체 공장 '테라팹'을 공동 개발하고 있다. AI는 현재 스페이스X 매출의 절반을 넘으며, 추가 확장을 위해 4분기에 350억~400억달러의 지출이 더 예상된다.
양사에 투자한 포르투나인베스트먼츠의 저스터스 파마 최고경영자(CEO)는 "(테슬라-스페이스X 합병은) 두 회사 모두 인공지능과 자율 시스템으로 빠르게 전환하고 있고 대규모 인프라 프로젝트도 진행 중이어서 매우 전략적"이라고 말했다. 그는 "머스크가 두 회사를 오가며 쓰는 시간과 중복도 줄고 상장사 관리비용과 법률비용, 행정 부담도 감소할 것"이라고 설명했다.
애널리스트들은 AI와 우주 인프라에 투입되는 자본지출이 늘면서 스페이스X의 잉여현금흐름이 압박받을 것으로 분석해 왔다. 합병회사는 서비스를 공유하고 테슬라와 공동으로 차입해 이 부담을 덜 수 있다는 설명이다. 지난주 공개된 로드스터도 합병회사가 만들어낼 제품의 예고편으로 거론됐다. 스페이스X 로켓 추진기를 단 테슬라 차량이 공중제비를 돌며 차량들 위를 뛰어넘었다.
다만 양사 기업가치의 근거가 되는 기술 상당수는 아직 상업적 규모에 이르지 못했다. 궤도 데이터센터와 대규모 자율주행 택시, 휴머노이드 로봇이 대표적이다. 상업화에는 수년간의 대규모 지출과 엔지니어링이 필요해 지배구조와 가격 문제가 제기된 합병에 실행 위험을 더한다.
테슬라 투자사 딥워터애셋매니지먼트의 진 먼스터 매니징 파트너는 X에서 "테슬라가 하는 일은 스페이스X에 필요하고 스페이스X가 하는 일은 테슬라에 필요하다는 점이 합병이 매우 합리적인 큰 이유"라고 밝혔다. 그는 "두 회사 모두 일론이 진정한 수직계열화 AI 기업을 만든다는 거대한 비전 아래 움직인다"고 덧붙였다.
프리미엄, 다음 싸움
가격이 다음 쟁점이 될 가능성이 크다. 테슬라 주주는 머스크의 의결권이 약 20%인 독립 회사 지분을 내놓고 머스크가 지배하는 스페이스X 주식을 받게 된다. RBC캐피털마켓츠와 JP모간 애널리스트들은 투자자들이 20~35%의 프리미엄을 원할 것으로 예상한다. 일부는 프리미엄을 예상하지 않는다.
두 종목을 모두 보유한 거버카와사키의 로스 거버 CEO는 스페이스X의 지출 부담이 커지는 만큼 어떤 프리미엄이든 스페이스X 주주의 지분을 희석한다고 주장했다. 파운더ETF의 마이클 모너핸은 두 회사의 주주층이 겹쳐 상당한 프리미엄은 기대하지 않는다고 말했다.
테슬라 주주 표결이 관문
지배력도 머스크에게 합병의 매력일 수 있다. 머스크는 차등의결권 주식으로 스페이스X 의결권의 약 85%를 보유하지만 테슬라에서는 약 20%다. 렉스파이낸셜의 빌 버밍엄 리서치 총괄은 합병 시 머스크의 의결권이 약 57%가 될 것으로 추정했다.
다이얼렉틱의 라이언 주러 창업자는 바클레이즈가 예시 수준으로 제시한 스페이스X 1주의 0.7 교환비율에서는 58%가 된다고 계산했다. 협상된 비율은 없다. 주러 창업자는 머스크가 지분을 추가 매각하더라도 지배력을 유지하려면 0.6 안팎의 비율이 필요하다며 "가장 큰 걸림돌은 테슬라 주주 표결과 일론 본인의 인센티브"라고 말했다.
머스크는 테슬라 측이 투표된 주식이 아닌 전체 주식의 과반을 얻어야 한다고 밝혔다. 행사되지 않은 표는 모두 합병에 불리하게 작용한다. 애널리스트들은 지난해 주주총회에서 브로커 미행사 표가 나온 점을 들어 투표율이 합병 성사에 영향을 줄 수 있는 위험 요인이라고 지적했다.
지배구조와 규제 문제도 뒤따를 전망이다. 2016년 테슬라가 솔라시티를 인수했을 때 델라웨어 법원은 수년간의 소송 끝에 승인했지만 독립 위원회를 구성했어야 한다고 밝혔다. 이토로의 조시 길버트 아시아태평양 수석 애널리스트는 "한 사람이 양쪽을 모두 운영하는 거래는 지배구조 측면에서 까다로운 질문을 받게 될 것"이라고 말했다.
테슬라는 장 마감 후 3분기 실적을 발표할 예정이다. 애널리스트들은 12월3일 연례 주주총회에 앞서 규제당국 제출 서류에 합병 협의 관련 공시가 포함되는지도 주시하겠다고 밝혔다.
bernard0202@newspim.com