AI 핵심 요약
beta- 자위안테크는 14일 1~3분기 매출과 순익 급증을 전망했다
- 전기차·ESS 수요로 동박 판매가 늘고 원가 절감도 이뤄졌다
- CATL과 2026~2028년 최소 62만6000t 공급 협력을 추진했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 15일 오전 07시05분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 중국 관영 증권시보(證券時報) 10월 14일자 기사입니다.
[서울=뉴스핌] 배상희 기자 = 중국 리튬 이온 배터리용 고성능 전해 동박과 인쇄 회로 기판(PCB)용 전해 동박 연구업체 자위안테크(嘉元科技·JIAYUAN 688388.SH)가 전기차·에너지저장장치(ESS)용 배터리 수요 확대에 따른 동박 판매 증가와 생산원가 절감, 고부가가치 제품 비중 확대에 힘입어 올해 3개 분기(1~3분기) 눈에 띄는 실적 성장을 기록할 전망이다.
자위안테크는 14일 공시에서 2026년 1~3분기 매출액이 125억~132억 위안으로 전년 동기 대비 91.13~101.83% 증가할 것으로 추산했다. 지배주주 귀속 순이익은 5억3000만~5억8000만 위안으로 1196.6~1318.92%, 비경상손익을 제외한 순이익은 3억6000만~3억9000만 위안으로 3065.71~3329.52% 늘어날 것으로 예상했다.
자위안과기는 리튬이온 배터리용 동박과 전자회로용 동박을 연구·제조·판매한다. 제품은 배터리 음극 집전체와 동박적층판(CCL), 인쇄회로기판(PCB) 제조 등에 사용된다.
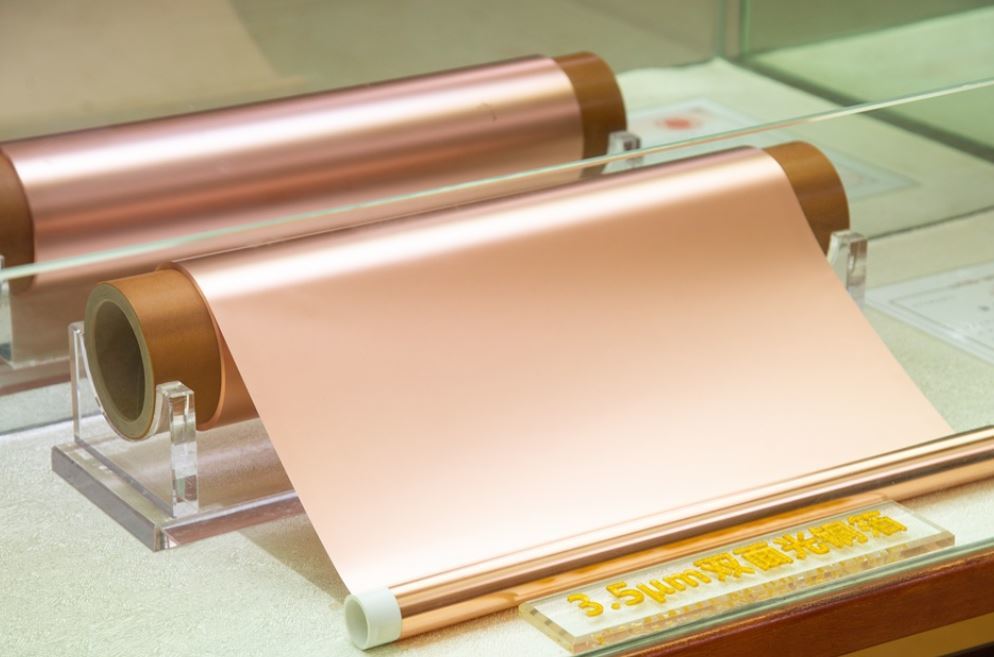
회사는 다운스트림 산업의 수요 증가로 동박 생산·판매량이 크게 늘었으며, 생산능력 확충과 기술 개조를 통해 가동률을 높이고 단위 생산원가를 낮췄다고 설명했다. 고부가가치 제품 비중 확대와 제조공정 개선도 수익성 향상에 기여했다. 공정가치 변동이익과 투자이익 등 비경상손익이 증가한 점도 순이익 확대 요인으로 작용했다.
가오궁산업연구원 리튬배터리연구소(GGII)는 올해 중국의 리튬전지용 동박 출하량이 115만~120만t에 이를 것으로 전망했다. 전기차와 에너지저장장치 수요가 증가하는 가운데 초박형·고강도 동박으로의 제품 고도화가 진행되고 있으며, AI 연산 수요 확대에 따른 고급 PCB용 동박 수요도 성장 동력으로 꼽힌다.
자위안테크는 2025년 11월 중국 최대 동력배터리 제조사 닝더스다이(寧德時代∙CATL 300750.SZ/3750.HK)과 협력 기본계약을 체결했다. 회사는 2026~2028년 CATL의 수요에 맞춰 최소 62만6000t 규모의 동박 생산능력을 우선 공급하는 협력 방안을 마련했다.
pxx17@newspim.com