AI 핵심 요약
beta- 두산퓨얼셀은 14일 영구 CB·BW 4000억원 발행계획을 발표했다
- 조달 자금은 매출 확대 운전자금과 차입금 상환에 활용할 예정이다
- 미국 데이터센터 후속 수주와 실적 개선 여부가 주요 관찰 대상이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
미국 데이터센터 후속 수주 주목
[서울=뉴스핌] 김가희 기자 = 두산퓨얼셀이 4000억원 규모의 영구 전환사채(CB)와 신주인수권부사채(BW) 발행 계획을 발표하면서 자금 조달 불확실성을 해소했다는 분석이 나왔다. 확보한 자금은 매출 확대에 필요한 운전자금과 차입금 상환에 활용될 것으로 예상되며, 향후 미국 데이터센터향 후속 수주와 실적 개선이 주요 관찰 대상으로 꼽혔다.
문경원 메리츠증권 연구원은 14일 리포트에서 이번 자금 조달을 두산퓨얼셀이 현 상황에서 택할 수 있었던 최선의 선택이라고 평가했다. 그동안 자금 조달을 회사의 최대 위험 요인으로 꼽았던 만큼, 이번 공시가 주가에 긍정적으로 작용할 것으로 판단했다.
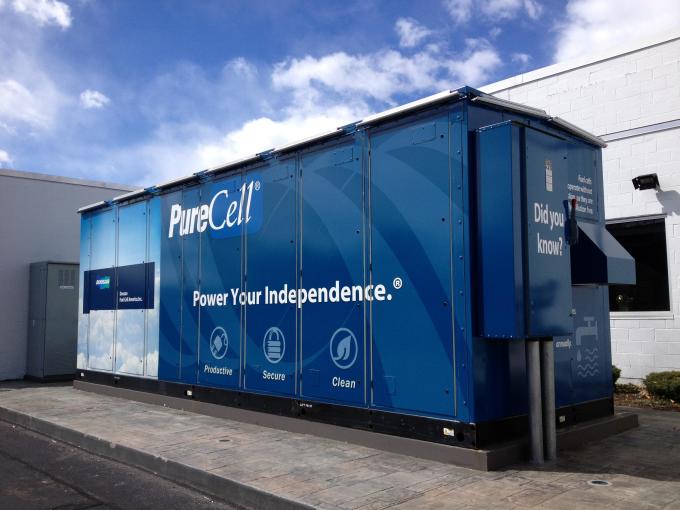
보고서에 따르면 두산퓨얼셀은 전날 영구 CB 3000억원과 비분리형 영구 BW 1000억원을 사모로 발행하는 계획을 공시했다.
청약·납입일은 오는 11월 12일이며, 만기는 2056년 11월 12일이다. 전환가액과 행사가액은 모두 4만3704원으로, 지난 13일 종가보다 12% 높은 수준이다. 전환 및 신주인수권 행사 청구는 2027년 11월 12일부터 가능하다.
전환과 권리 행사가 이뤄질 경우 보통주 기준 주식 수 증가율은 약 14%로 추산됐다. 두 사채 모두 전환가액이나 행사가액을 조정하는 리픽싱 조항은 없다. 투자자의 조기상환청구권인 풋옵션은 없지만, 발행사에는 콜옵션이 부여됐다.
문 연구원은 조달 자금이 주로 순운전자금 수요에 대응하는 데 쓰일 것으로 추정했다. 메리츠증권은 두산퓨얼셀의 2027년 매출액이 전년 대비 118%, 금액으로는 6039억원 증가할 것으로 예상했다. 이러한 매출 확대에 대응하려면 당장 2000억~3000억원의 순운전자금이 필요하다는 분석이다.
고금리 환경과 재무구조 악화를 고려해 일반 회사채보다 메자닌 발행을 선택한 것으로 판단했다. BW로 조달하는 1000억원은 차입금 상환에 활용될 예정이다.
증설에 투입되는 금액은 수백억원 수준으로 제한적일 것으로 예상했다. 이에 따라 연말 기준 인산형 연료전지(PAFC) 생산능력 목표는 기존 350~400MW가 유지될 것으로 봤다.
메리츠증권은 두산퓨얼셀의 3분기 영업적자 규모가 2분기 509억원보다 크게 줄어 200억원 이하를 기록할 것으로 예상했다. 자금 조달 이후에는 후속 수주와 실적 개선 속도를 확인할 필요가 있다는 판단이다.
문 연구원은 적지 않은 규모의 자금 조달에도 후속 수주나 추가 증설 소식이 함께 발표되지 않은 점은 아쉽다고 평가했다.
다만 미국 데이터센터향 수주 상황이 시간이 갈수록 탄력받고 있어, 이른 시일 내 후속 수주를 기대한다고 밝혔다. 주요 고객사인 하이엑시엄(HyAxiom)의 기업공개(IPO) 추진 소식도 긍정적인 요인으로 해석했다.
이번 자금 조달 계획으로 최대 불확실성이 해소된 만큼 앞으로는 확보한 자금을 바탕으로 매출 확대와 수익성 개선을 실현하는지가 핵심 과제가 될 것이란 분석이다.
rkgml925@newspim.com