AI 핵심 요약
beta- SK증권은 13일 에이피알의 4분기 매출이 1조원을 넘을 것으로 전망했다
- 유럽 온라인 판매 확대로 3분기 영업이익률은 시장 기대치를 밑돌 것으로 예상했다
- 유럽 오프라인 사업 확대와 비용 안정화로 중장기 수익성 개선을 내다봤다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
유럽 오프라인 확대에 수익성 회복 기대
[서울=뉴스핌] 이정아 기자 = 에이피알이 유럽 시장에서 메디큐브 판매를 확대하며 올해 4분기 분기 매출 1조원 돌파를 앞두고 있다는 전망이 나왔다.
원화 강세와 유럽 온라인 판매 확대에 따른 비용 부담으로 3분기 수익성은 시장 기대치를 밑돌 것으로 예상되지만, 유럽 오프라인 사업이 본격화하면 수익성 개선이 가능하다는 분석이다.
13일 SK증권은 에이피알에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 56만원에서 48만원으로 14.3% 하향했다. 지난 12일 종가 35만2000원과 비교하면 상승 여력은 36.4%다.
SK증권은 에이피알의 3분기 연결 매출을 7748억원으로 전망했다. 전년 동기 대비 101% 증가한 규모다. 영업이익은 1802억원으로 87% 늘어날 것으로 예상했다. 다만 시장 전망치인 1973억원보다는 9% 낮은 수준이다.
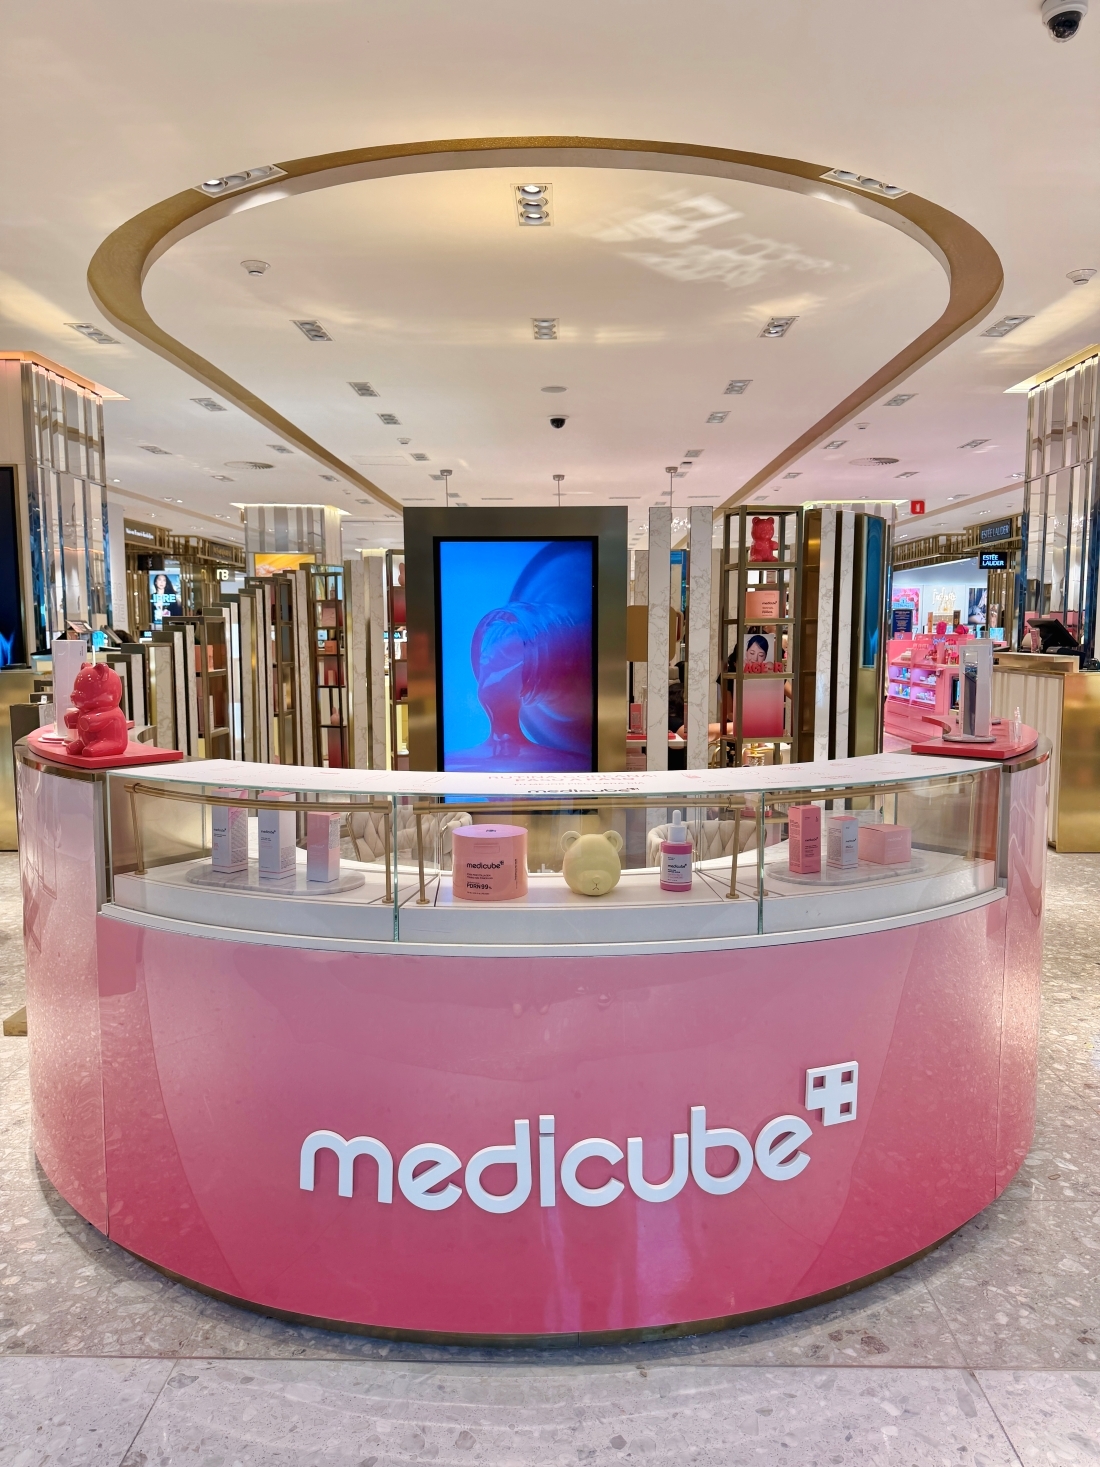
매출 성장의 핵심은 유럽 시장이다. SK증권은 에이피알의 3분기 유럽 매출이 전 분기 대비 18% 증가한 것으로 추정했다. 영국과 독일, 프랑스, 이탈리아, 스페인 등 서유럽 5개국 아마존에서 메디큐브 제품의 판매 순위가 크게 상승한 점을 근거로 제시했다.
북미 매출은 전 분기 대비 4% 감소할 것으로 예상됐다. 미국 온라인 매출이 판촉 행사 비수기 영향으로 10% 줄어들지만 오프라인 매출이 32% 증가하면서 감소 폭을 일부 상쇄할 전망이다.
형권훈 SK증권 연구원은 "아마존 프라임데이가 2분기로 앞당겨져 기저가 높았고, 원화 강세가 매출에 역풍으로 작용했다"면서도 "3분기에 2분기와 유사한 매출을 기록해 탑라인을 잘 방어했을 것"이라고 분석했다.
수익성은 단기적으로 부담을 받을 전망이다. 원화 강세로 매출원가율이 상승한 데다 유럽 온라인 매출 비중이 높아지면서 운반비와 판매 수수료 부담도 커졌기 때문이다. SK증권은 이를 반영해 3분기 영업이익률 전망치를 기존보다 2%포인트 낮춘 23.3%로 제시했다.
다만 유럽 사업 확장에 따른 비용 증가는 일시적인 현상이라는 평가다. 에이피알은 2024년 미국 온라인 사업을 빠르게 확대하는 과정에서도 수익성이 하락했지만 사업 안정화 이후 영업이익률이 2024년 17%에서 2025년 24%로 상승한 바 있다.
형 연구원은 "유럽 온라인 매출의 급성장은 향후 훨씬 큰 유럽 오프라인 시장으로 사업을 확장하기 위한 투자 성격"이라며 "사업이 빠르게 확장되는 과정에서 발생하는 비용 부담은 향후 유럽 온라인 사업이 안정화되고 고마진의 오프라인 비중이 증가함에 따라 완화될 것"이라고 전망했다.
4분기에는 외형 성장이 한층 확대될 것으로 예상됐다. SK증권은 에이피알의 4분기 매출을 1조220억원으로 전년 동기 대비 87% 증가할 것으로 추정했다. 영업이익은 2240억원으로 72% 늘어날 전망이다. 유럽 매출은 2370억원으로 3분기보다 약 39% 증가할 것으로 예상됐다.
연간 실적도 고성장이 이어질 전망이다. SK증권은 올해 매출을 3조1580억원으로 전년 대비 107% 증가할 것으로 예상했다. 영업이익은 7350억원으로 101% 늘어날 전망이다. 내년에는 매출 4조3080억원과 영업이익 1조280억원을 기록해 각각 36%, 40% 성장할 것으로 내다봤다.
SK증권은 글로벌 화장품 브랜드 비교 기업의 주가수익비율 하락과 올해·내년 이익 추정치 조정을 반영해 목표주가 산정에 적용하는 주가수익비율을 기존 28배에서 25배로 낮췄다. 다만 유럽 시장 침투에 따른 중장기 성장 가능성은 여전히 유효하다고 판단했다.
plum@newspim.com