AI 핵심 요약
beta- 유안타증권은 7일 현대로템에 매수 의견을 유지했다.
- 3분기 매출 1조7961억원, 영업이익 2879억원을 예상했다.
- 페루·이라크 수주 구체화가 주가 변수로 꼽혔다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
수주 지연에 목표가 30만→15만원
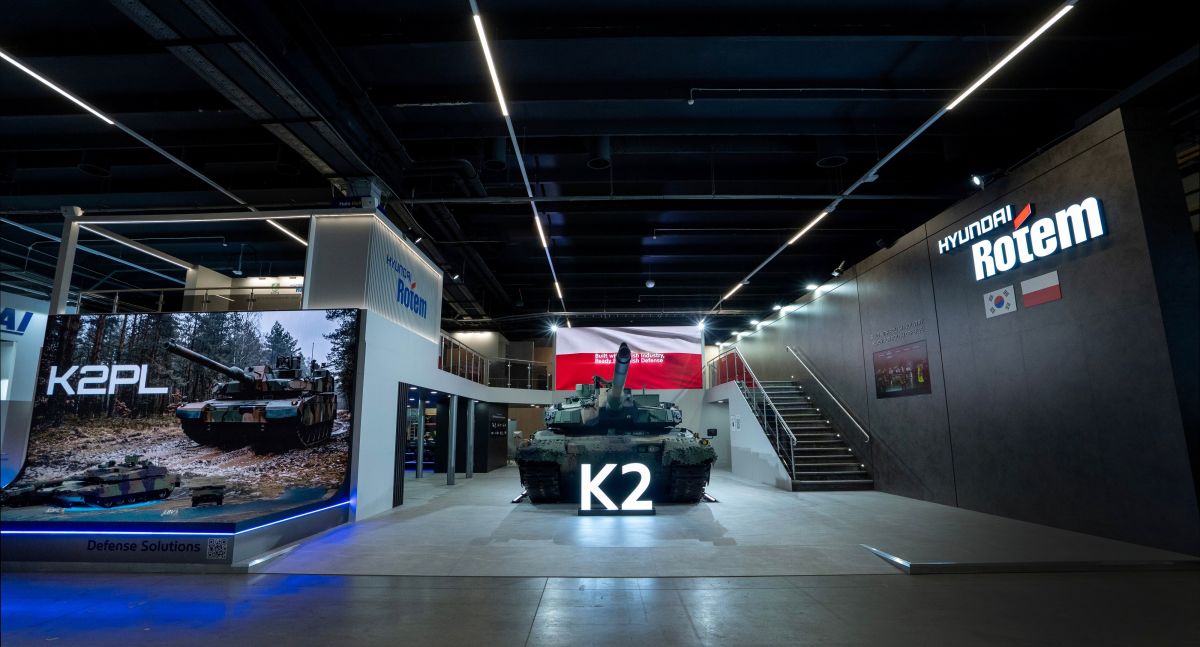
[서울=뉴스핌] 김가희 기자 = 현대로템이 폴란드 전차 인도에 따른 예비성 비용 환입 효과로 환율 부담을 상쇄하며 3분기 시장 기대에 부합하는 실적을 낼 것이란 전망이 나왔다. 다만 신규 수주 지연과 글로벌 방산업체의 밸류에이션 조정으로 목표주가는 낮아졌으며, 페루 등 추가 수출 계약의 구체화가 향후 주가 재평가의 핵심 변수가 될 것으로 분석됐다.
백종민 유안타증권 연구원은 7일 리포트에서 현대로템에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 30만원에서 15만원으로 하향했다. 부진한 수주 흐름에 따른 이익 추정치 조정과 글로벌 비교기업의 평균 멀티플 하락, 단일 국가·품목에 대한 의존 위험을 반영한 결과다.
유안타증권은 현대로템의 3분기 연결 기준 매출액을 1조7961억원, 영업이익을 2879억원으로 추정했다. 전년 동기 대비 각각 10.9%, 3.7% 증가한 수준으로, 영업이익률은 16.0%를 기록할 것으로 전망했다.
매출액과 영업이익은 시장 컨센서스인 1조8179억원, 2817억원에 대체로 부합할 것으로 예상됐다. 환율 변화에 따른 수출 수익성 우려에도 폴란드향 인도 시점과 예비성 비용 환입이 실적을 뒷받침한다는 설명이다.
보고서에 따르면 지난 8월 폴란드 2차 실행계약(EC2)의 초도물량 28대 인도가 완료되면서 예비성 비용이 환입된 것으로 파악됐다. 또한 3분기 중 상대적으로 달러/원 환율이 높았던 7~8월에 폴란드향 인도가 진행돼 부정적인 환율 영향을 일부 완충할 것으로 분석됐다.
앞선 1차 실행계약(EC1)에서도 예비성 비용 환입에 따라 40% 이상의 마진을 기록한 사례가 있어, 이번에도 수익성 방어 효과가 기대됐다. 유안타증권은 3분기 AD&RH 부문 수출 영업이익률을 상반기 33%보다 높은 37%로 추정했다.
신규 수주 흐름은 올해 12월 예정된 한국·페루 정상회담을 계기로 일부 정상화될 것으로 전망됐다. 유안타증권은 페루의 잔여 예산 확보 여부에 따라 빠르면 연내 일부 선발주가 가능하며, 늦어도 내년 초에는 총괄합의서 물량에 대한 발주가 이뤄질 것으로 예상했다.
유안타증권은 페루 사업 수주가 성사되면 단일 국가·품목 의존에 따른 밸류에이션 할인 요인이 완화될 것으로 판단했다.
이라크와 루마니아 사업도 여전히 유효한 수주 후보로 평가됐다. 보고서에 따르면 현대로템은 이라크 대금의 우회 결제 방안을 모색하고 있으며, 루마니아 사업에서는 한국 정부의 K2 전차 품질보증을 확보하는 등 사전 준비를 진행 중인 것으로 파악됐다.
캐나다와 스웨덴 등의 전차 부대 확대 움직임도 중장기 수요를 뒷받침하는 요인으로 제시됐다. 다만 사업별 계약 시점과 조건이 확정되지 않은 만큼 실제 수주와 실적 반영까지는 시간이 필요하다는 분석이다.
백 연구원은 내년 이라크·루마니아 사업이 가시화될 경우 진행률에 따른 매출을 반영해 실적 추정치를 상향할 계획이라고 밝혔다. 수주 시점에는 차이가 있지만 전차 수요 자체는 유효하다고 판단해 '매수' 의견을 유지했다.
rkgml925@newspim.com