AI 핵심 요약
beta- 훙하이가 9월까지 분기 매출 47% 늘렸다
- 엔비디아 협력 속 AI 인프라 수요가 견조했다
- 블룸버그는 향후 25~35% 성장세를 봤다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

마이크론 이어 폭스콘도 호실적…AI 지출 확대 증거 잇따라
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠로, 원문은 10월 5일 블룸버그통신 기사(Nvidia Partner Hon Hai Beats Sales Estimates Due to AI Frenzy)입니다.
[서울=뉴스핌] 김현영 기자 = 엔비디아(NVDA)의 협력사인 폭스콘(鴻海精密∙훙하이정밀∙富士康∙Foxconn 2317.TW)이 시장 예상을 웃도는 분기 매출을 발표하며 전 세계 AI 인프라 투자가 높은 수준에서 지속되고 있음을 시사했다.
9월로 끝난 3개월간 매출은 전년 대비 47% 증가한 3조300억 대만달러(약 954억 달러)를 기록했다. 애널리스트들의 평균 전망치는 2조8300억 대만달러였다.
훙하이의 견조한 매출 성장은 지난주 마이크론 테크놀로지(MU)가 내놓은 낙관적 실적 전망에 이은 것으로, 두 회사의 실적 모두 AI 관련 지출이 계속 늘고 있다는 증거를 더해주고 있다. 이는 오픈AI의 샘 올트먼, 앤스로픽의 다리오 아모데이 등 경영진이 신기술이 인간의 통제하에 머물 수 있도록 개발 속도를 늦춰야 한다고 촉구하는 가운데 나온 결과다.
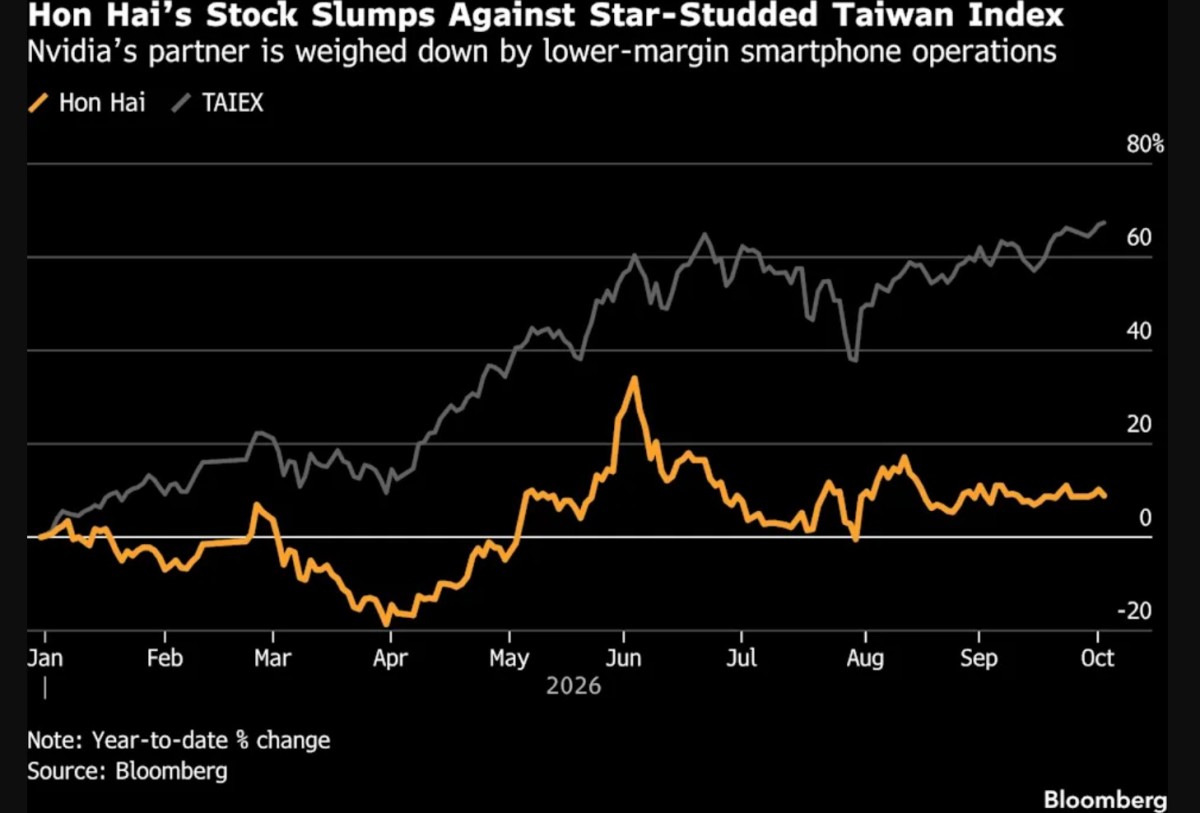
엔비디아의 서버 조립 협력사인 훙하이는 지난 2년간 전 세계적으로 진행된 클라우드 인프라 구축의 수혜를 입어왔다. 과잉 설비, 부채 증가, 규제 리스크 등에 대한 투자자들의 우려가 커지는 가운데 이 대만 기업의 매출은 AI 업계의 현황을 가늠하는 지표로 여겨진다. 훙하이 주가는 연초 대비 약 10% 상승했다.
타이베이에 본사를 둔 훙하이는 여전히 매출의 상당 부분을 수익성이 낮은 애플(AAPL) 관련 사업에서 올리고 있다. 훙하이는 중국과 인도에 조립 공장을 둔 아이폰 최대 생산업체이지만, 애플은 럭스셰어정밀 등으로 공급망을 다변화하고 있다.
블룸버그 인텔리전스는 훙하이가 AI 인프라 수요에 힘입어 향후 수년간 25~35%의 매출 및 이익 성장세를 이어갈 것으로 내다봤다. 서버 구조가 복잡해지고 현지 생산 수요가 늘어나는 상황에서 고도의 수직계열화와 글로벌 생산 거점이 경쟁 우위로 작용한다는 분석이다. 클라우드 사업은 이미 스마트 가전 부문을 제치고 회사 최대 사업 부문으로 올라섰다. 블룸버그 인텔리전스는 설비투자 주체가 하이퍼스케일러에서 네오클라우드, 소버린 AI, 일반 기업 고객으로 확대되면서 매출이 한층 더 늘어날 것으로 전망했다.
kimhyun01@newspim.com