AI 핵심 요약
beta- 마이크론이 30일 4분기 실적과 1분기 가이던스를 공개했다
- 매출과 이익은 웃돌았지만 매출총이익률 하락 전망에 주가가 흔들렸다
- 회사 측은 성과급 부담에도 가격 하한 장기계약과 공급부족을 강조했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

성과급 원가 반영에 이익률 후퇴
경영진 FY27 Q1 이익률 저점 제시
공급 부족 속 판매가격 오름세 전망
SCA 건수 직전 16건→26건으로 확대
이 기사는 10월 1일 오전 10시00분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 이홍규 기자 = 미국 메모리 반도체 업체 마이크론테크놀로지(MU)가 30일(현지시간) 발표한 분기 실적에서 투자자들의 관심은 마진 전망에 집중됐다. 매출액과 이익 가이던스 모두 기대치를 웃돌았지만 시간 외 거래에서는 마진 하락 전망에 의해 한때 반락했다. 결산설명회에서도 높은 판매가격과 80% 중후반대 매출총이익률의 지속 여부가 주요 쟁점으로 다뤄진 가운데 경영진은 가격 하한을 둔 장기계약 확산을 들어 마진 정점론 방어에 나섰다.
◆1분기 마진 전망 '실망'
마이크론이 이날 공개한 2026회계연도 4분기(올해 6~8월) 결산에서 매출액과 이익은 실적과 가이던스 모두 기대치를 웃돌았다. 2027회계연도 1분기(올해 9~11월) 매출액 가이던스는 615억달러(전망 범위 중앙값)로 애널리스트 컨센서스 570억2000만달러를 웃돌았고 주당순이익 가이던스는 38.15달러로 제시돼 컨센서스 35.4달러를 넘어섰다. 2026회계연도 4분기 실적도 매출액 542억2900만달러, 주당순이익 33.42달러로 기대치를 넘어섰다.
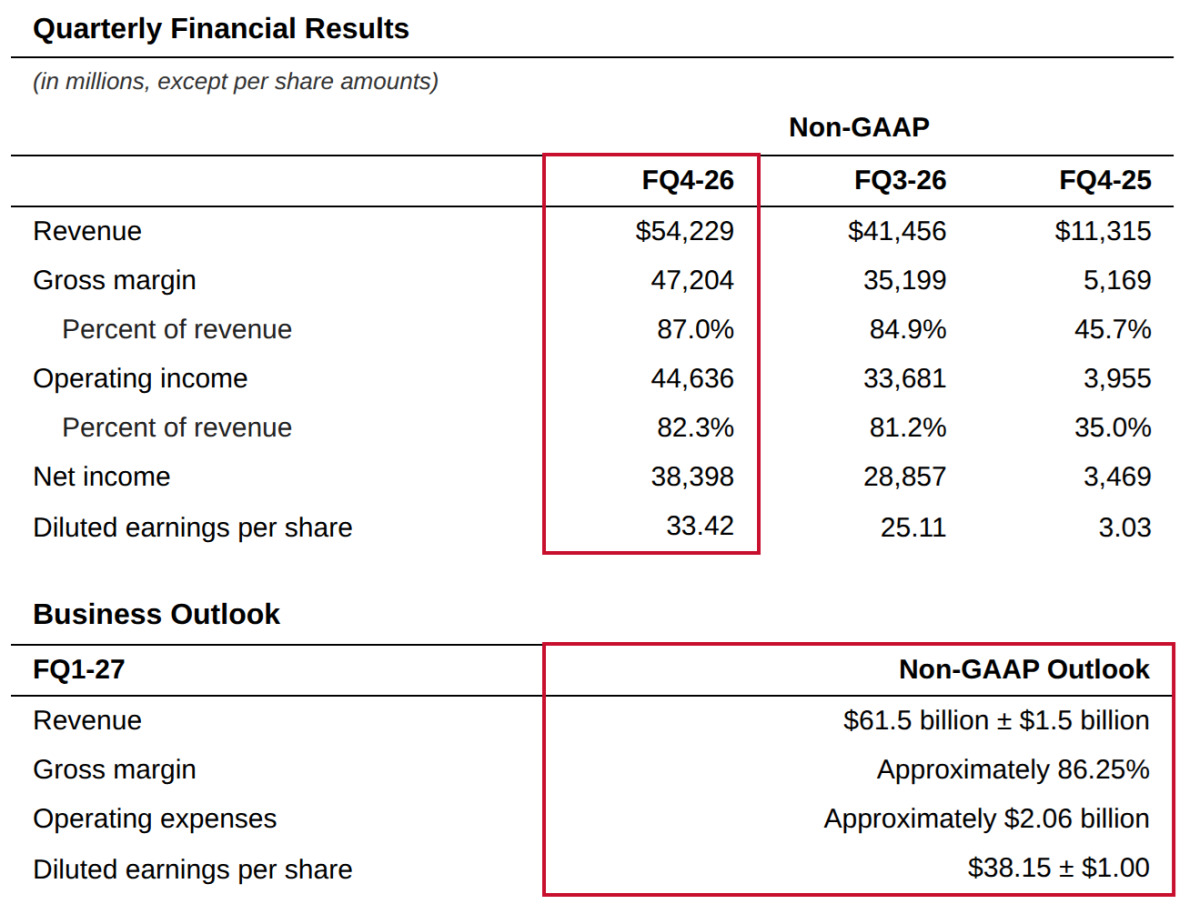
주식시장의 기대치를 밑돈 것은 마진 전망이었다. 1분기 매출총이익률 가이던스는 약 86.25%(4분기 87%)로 추정치 컨센서스 86.7%를 밑돌았다. 컨센서스 역시 4분기 수치보다 소폭 낮아질 것으로 봤지만 가이던스 하락 폭이 더 컸다. 관련 소식이 전해지자 시간 외 거래에서 상승하던 주가는 하락세로 전환해 한때 1%가량의 낙폭을 기록(그 뒤 강보합 전환)했다. 디렉시온의 제이크 베한 자본시장 책임자는 기록적 실적에 대한 기대가 이미 주가에 반영돼 있었다고 평가했다. 4분기 수치 87%는 1년 전 45.7%의 두 배가량인 역대 최고치다.
◆경영진 "성과급 반영 탓"
경영진이 지목한 이익률 후퇴 전망의 주된 원인은 성과급이다. 마크 머피 CFO(최고재무책임자)는 4분기에 늘린 성과급 가운데 생산 인력 몫이 4분기에 생산한 제품의 원가에 반영됐다고 설명했다. 4분기에 만든 제품이 1분기에 판매되면서 성과급 부담이 매출원가로 인식돼 이익률이 낮아진다는 것이다. 결산설명회에서 1분기 마진 하락 전망의 원인을 물은 캔터피츠제럴드의 C.J. 뮤즈 애널리스트의 질문에 대한 답변이다.
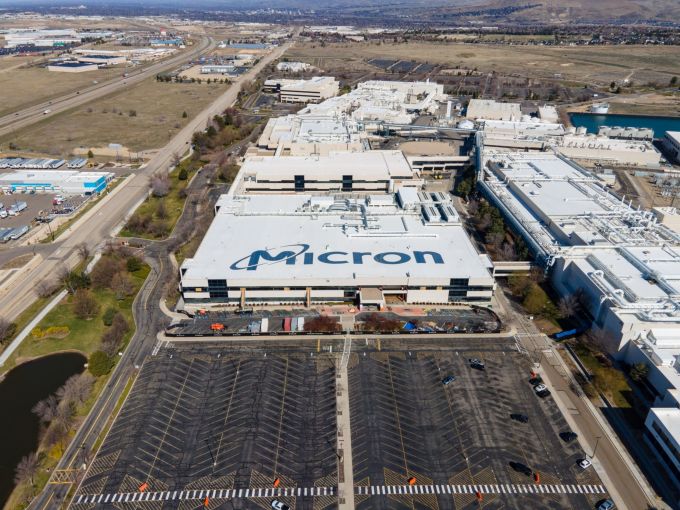
성과급 부담은 1분기에 그치지 않고 2027회계연도(올해 9월~내년 8월)에도 이어질 것으로 전망됐다. 회사가 2027회계연도 성과급 수준을 크게 높인 까닭이다. 2027회계연도 2분기(올해 12월~내년 2월)에는 2026회계연도 4분기 성과급 관련 비용이 줄지만 높아진 연간 성과급이 감소 효과를 상쇄한다. 연간 영업비용도 연구개발비와 성과급을 중심으로 약 25억달러 늘어날 것으로 회사는 내다봤다.
다만 경영진은 1분기를 2027회계연도의 이익률 저점으로 제시했다. 머피 CFO는 1분기 전망치 약 86.25%가 연중 매출총이익률의 하한이 될 것으로 내다봤다. 성과급 부담이 이어지더라도 2분기부터 남은 분기의 이익률은 1분기보다 높아진다는 전망이다. 매출 역시 매 분기 직전 분기보다 늘어 연간 기준 사상 최대치를 경신할 것으로 회사는 예상했다.
◆마진 정점론에 '공급 부족' 반론
결산설명회에서는 높은 판매가격과 80% 중후반대 매출총이익률이 언제까지 유지될 수 있는지가 주요 쟁점으로 다뤄졌다. 뱅크오브아메리카(BofA)의 비벡 아리아 애널리스트는 메모리 반도체 기업들의 낮은 주가 평가 수준이 내년(일반연도) 판매가격과 이익의 정점 가능성에 대한 시장 우려를 반영한다고 지적했다. 아리아 애널리스트는 2028년에도 가격 여건이 양호하게 유지될 수 있는지 물었다.
머피 CFO는 판매가격 상승 속도는 완만해질 것으로 보면서도 오름세 자체는 이어질 것으로 봤다. 종전까지 메모리 가격이 전례 없는 속도로 빠르게 오른 만큼 가격과 이익률이 곧 정점에 이를 것이라는 일각의 우려를 반박한 발언이다. 마이크론 발표에 따르면 2026회계연도 4분기에도 D램 가격은 직전 분기 대비 10%대 후반, 낸드 가격은 약 30% 상승했다. 회사는 내년(일반연도) HBM(고대역폭메모리) 생산 물량 대부분을 올해보다 크게 높은 가격에 계약했고 인상된 가격은 내년 초부터 적용된다고 설명했다.
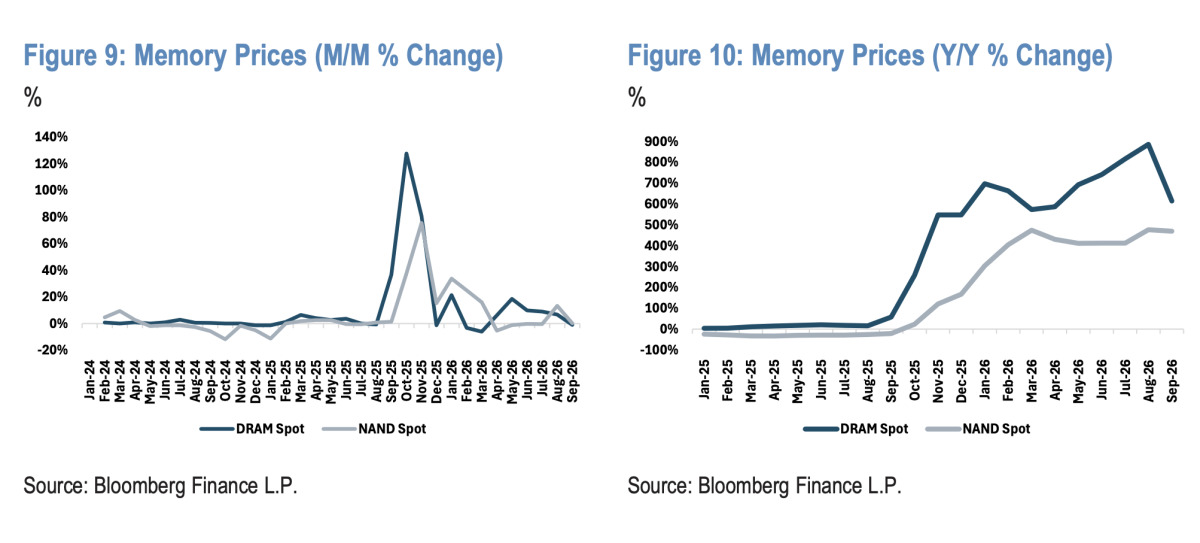
경영진은 판매가격 오름세가 이어질 근거로 2028회계연도(내년 9월~2028년 8월)까지 심화될 공급 부족을 제시했다. 산제이 메로트라 최고경영자(CEO)는 2027~2028회계연도 수급이 2026회계연도(2025년 9월~올해 8월)보다 훨씬 빠듯할 것으로 내다봤다. 클린룸 신설과 생산 확대에 시간이 걸리는 데다 고객의 추가 수요가 이어지고 있다는 판단에서다. 업계가 클린룸을 늘려도 수급 균형 회복 시점은 판단하기 어렵다고 봤다.
신규 공장을 통한 대규모 생산능력 확충은 2028년(일반연도) 하반기 이후에야 본격화될 것으로 전망됐다. 2027회계연도 설비투자 증액분 대부분이 2028년 하반기 이후 생산능력 확보를 위한 공장 건물과 클린룸 건설에 투입된다. 미국 아이다호주 ID2 공장과 일본 D램 증설분의 웨이퍼 생산 시점도 2028년 후반이다. 메로트라 CEO는 생산능력을 늘리되 절제된 방식으로 접근하겠다고 강조했다.
◆"'가격 하한' 장기계약 확대"
경영진이 마진 정점론 반박의 핵심 근거로 내세운 것은 가격 하한을 둔 장기계약이다. 장기계약 가운데 고객이 수년간 정해진 물량을 의무적으로 구매하는 전략적고객계약(SCA)은 26건으로 직전 실적 발표 당시 16건에서 늘었다. 계약 물량은 2030년(일반연도)까지 전체 매출의 35%를 넘는 비중을 차지한 것으로 추정됐다. 관련 매출의 약 4분의 3은 가격 체계가 확정됐다. 회사는 계약상 최저가격을 적용해도 이익률이 과거 어느 호황기 최고치보다 크게 높을 것으로 예상했다.
계약 건수 증가에 맞춰 장기계약에 따른 잔여수행의무(RPO) 금액도 한 분기 새 약 1000억달러에서 약 1500억달러로 늘었다. RPO 계약이 체결됐지만 아직 매출로 인식되지 않은 금액으로 향후 계약 매출을 가늠하는 지표다. 고객들이 계약 이행을 위해 약정한 자금도 6월 220억달러에서 320억달러로 늘었고 대부분 현금 예치금이다. 현금 예치금은 고객이 약정 물량을 인수하지 않더라도 대금을 지급해야 하는 테이크오어페이(take-or-pay) 조항과 연계돼 있어 최소 구매 의무를 이행하면 계약 기간 후반부터 순차적으로 반환된다.
이번 실적이 호황 지속성에 대한 의문을 해소했는지를 두고 당장 월가 평가는 엇갈리는 것으로 보인다. 테크낼리시스리서치의 밥 오도널 수석 애널리스트는 인공지능(AI) 인프라 투자 지속성에 대한 회의론을 약화할 만한 실적이라고 평가했다. 가벨리펀즈의 헨디 수산토 애널리스트는 업황 등락에서 벗어난 사업 모델로의 전환 여부를 판단하기에는 부족한 실적이라고 진단했다. 장기계약으로 업황 변동의 영향을 줄이는 전략이 신뢰를 얻으려면 추가 검증이 필요하다는 이야기다.
bernard0202@newspim.com