AI 핵심 요약
beta- 가온전선이 30일 미국 AI 데이터센터 부스덕트 수주로 고성장 기대를 받았다.
- 대신증권은 올해 영업이익이 94% 늘어 1539억원이 될 것으로 봤다.
- 투자의견은 매수, 목표주가는 36만원으로 제시했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
美 법인 영업이익 800억원·비중 52%
[서울=뉴스핌] 이정아 기자 = 가온전선이 미국 인공지능(AI) 데이터센터 시장에서 5조2000억원 이상의 부스덕트 장기 공급 계약을 확보하면서 실적 고성장 국면에 진입할 것이란 전망이 나왔다.
미국향 고수익 전력케이블 판매까지 늘면서 올해 영업이익은 전년보다 94% 증가할 것으로 예상됐다.
30일 대신증권은 가온전선에 대한 기업분석을 개시하며 투자의견 '매수'와 목표주가 36만원을 제시했다. 지난 29일 종가 31만4500원과 비교하면 상승 여력은 14.5%다.
목표주가는 2030년 예상 주당순이익(EPS) 1만2933원에 목표 주가수익비율(PER) 28배를 적용해 산출했다.
가온전선은 LS전선 계열의 중저압 배전케이블 전문업체다. 국내에서 중저압 지중 절연케이블과 가공선로 케이블 등을 생산하고 미국에서는 완전자회사 LSCUS를 통해 중저압 특수케이블 생산과 부스덕트 설계·조립·공급 사업을 하고 있다.
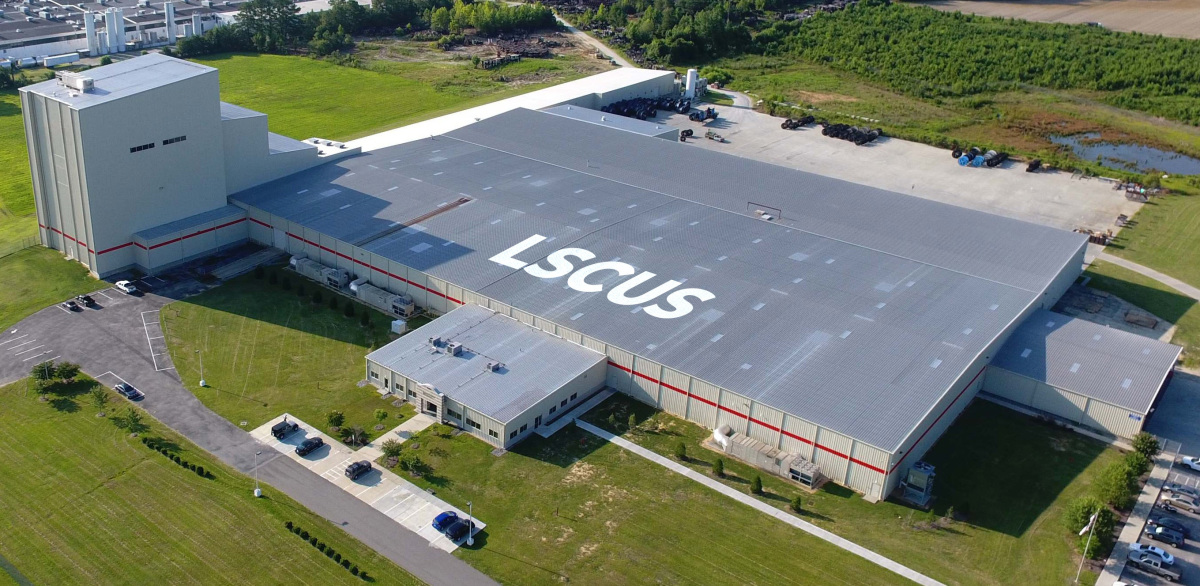
가온전선은 최근 미국 법인 LSCUS를 통해 미국 하이퍼스케일러 등과 5조2000억원 이상의 부스덕트 장기 공급 프레임 계약을 체결했다. 올해 3분기부터 미국향 매출이 본격적으로 발생할 것으로 전망됐다.
대신증권은 부스덕트 매출이 올해 4500억원으로 전년 대비 5.8배 증가하고 2030년에는 2조2000억원까지 성장할 것으로 예상했다. 영업이익률도 10% 안팎을 유지할 것으로 내다봤다.
수익성이 높은 미국 사업의 성장도 실적 개선을 이끌 전망이다. 올해 상반기 LSCUS의 영업이익률은 9.8%로 국내 별도법인 3.5%를 크게 웃돌았다. 특히 부스덕트 영업이익률은 16.1%에 달했다.
미국에서 생산하는 중전압 지중 절연케이블의 영업이익률 역시 7~9%로 국내 가공선로 케이블의 2~3%보다 높았다.
허민호 대신증권 연구원은 "부스덕트와 중저압 특수 케이블은 AI데이터센터의 랙당 40kW 이상의 고밀도/고전력화에 대응하기 위한 효율적 전력공급 및 냉각 솔루션으로 부각 중"이라며 "수요 성장 초기 국면으로, LS전선 및 가온전선의 경쟁력 감안 시, 기대치 이상의 실적 고성장 가능성이 존재한다"고 분석했다.
실적 성장 폭도 가파를 것으로 예상됐다. 대신증권은 가온전선의 3분기 매출을 9866억원으로 전년 동기 대비 51.9% 증가할 것으로 전망했다. 영업이익은 469억원으로 79.3% 늘어날 것으로 추정했다.
연간 매출은 올해 3조5390억원으로 전년보다 39.0% 증가하고 영업이익은 1539억원으로 94.3% 늘어날 전망이다. 영업이익률은 3.1%에서 4.3%로 1.2%포인트 개선될 것으로 예상했다. LSCUS의 연간 영업이익은 800억원으로 전체 연결 영업이익의 52%를 차지할 것으로 추정됐다.
국내에서도 AI 데이터센터뿐 아니라 반도체와 원전·가스발전, 재생에너지 설비 확대에 따른 중전압 지중·해저케이블 수요 증가가 추가 성장 동력으로 꼽혔다. 고수익 중저압 배전케이블의 매출 비중이 커지면서 외형 성장과 수익성 개선이 동시에 이어질 것이란 전망이다.
다만 최근 주가가 급등한 만큼 단기 밸류에이션 부담은 변수다. 가온전선 주가는 최근 1년간 946.2% 상승했다. 허 연구원은 "최근 주가 급등으로 단기 차익실현, 고밸류에이션 논란 존재할 수 있다"면서도 AI 데이터센터용 부스덕트와 특수케이블 시장이 성장 초기 단계라는 점에 주목했다.
plum@newspim.com