AI 핵심 요약
beta- 퇴직연금 시장이 달아오르며 사업자 간 수익률 경쟁이 격화했다
- 조윤환 부장은 수익률과 함께 안정적 연금 수령이 핵심이 될 것이라고 했다
- 농협은행은 TDF와 교육 강화로 중장기 수익률 1위를 노리고 있다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
"은퇴 후 30년 준비하는 자산"…TDF 등 장기·분산투자 강조
[서울=뉴스핌] 전미옥 기자 = 퇴직연금 시장이 달아오르고 있다. 은행·증권·보험 등 47개 퇴직연금 사업자가 가입자 확보와 운용 성과를 두고 치열한 경쟁을 벌이는 가운데 향후 시장의 승부처가 단기 수익률을 넘어 '안정적인 연금 수령'으로 옮겨갈 것이라는 전망이 나온다.
조윤환 NH농협은행 연금사업부장은 뉴스핌과 인터뷰에서 "퇴직연금 시장이 올해같이 뜨거웠던 적은 없었다"며 "지금은 수익률의 시대지만, 향후에는 고객에게 어떻게 안전하게 연금으로 지급할 것이냐가 중요한 시대가 될 것"이라고 말했다. 수익률과 중장기 안정성 두 마리 토끼를 잡는 것이 퇴직연금 사업의 핵심 과제라는 설명이다.
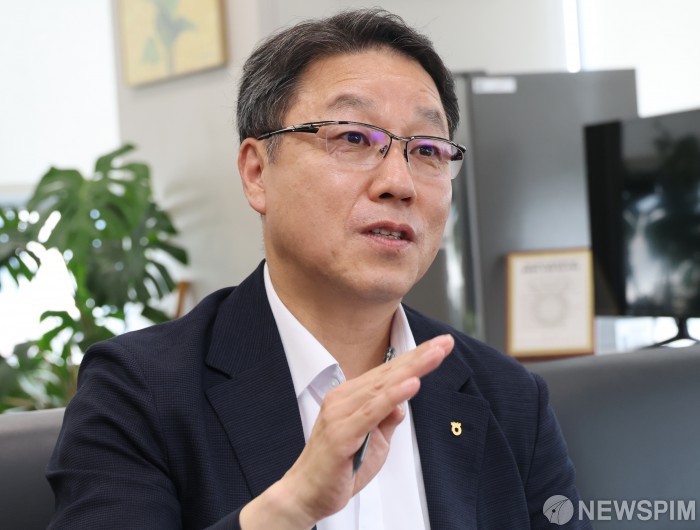
조 부장은 1998년 농협은행에 입사해 영업 현장과 본부 부서, 농식품투자단 등을 두루 거친 금융 전문가다. 경남영업부 현장지원단장, 농식품투자단장 등을 역임했으며 현재 농협은행의 연금사업 전반을 총괄하고 있다.
◆ "올해처럼 뜨거웠던 적 없다"…수익률 경쟁 본격화
조 부장은 올해 퇴직연금 시장이 어느 때보다 높은 관심을 받고 있다고 평가했다. 퇴직연금 적립금 규모가 크게 늘어난 데다 국내 증시 활황이 이어지면서 가입자들의 수익률 민감도가 높아지고 있어서다. 지난해 말 국내 전체 퇴직연금 적립금은 500조 원을 넘어섰고, 최근에는 확정기여형(DC)과 개인형퇴직연금(IRP)을 중심으로 ETF·TDF 등 투자형 상품으로 자금이 이동하고 있다. 이에 따라 은행·증권·보험 등 사업자 간 경쟁도 단순한 적립금 확보를 넘어 수익률, 자산배분, 연금 수령 관리 역량 경쟁으로 확대되고 있는 상황이다.
농협은행도 수익률 관리에 속도를 내고 있다. 올해 1분기 연금포털공시에 따르면 NH농협은행의 퇴직연금 원리금비보장상품 운용 수익률은 확정급여형(DB) 16.32%, 확정기여형(DC) 24.92%, 개인형퇴직연금(IRP) 24.82%로 집계되며 전 부문에서 두드러진 성과를 냈다. 특히 원리금비보장상품의 전체 가중평균 수익률은 지난해 2분기부터 올해 1분기까지 4분기 연속 주요 은행 1위 자리를 유지했으며, 중장기 수익률에서도 업계 최고 수준을 기록했다.
조 부장은 수익률 개선 배경으로 상품군 확대와 고객 접점 강화, 비대면 채널 개선을 꼽았다. 그는 "원리금비보장 부문에서는 은행권 내 세 제도 모두 1위였고, 10조 원 이상의 퇴직연금을 보유한 증권사들과 비교해도 수익률이 좋았다"며 "시장 트렌드에 부합하는 상품과 위험을 분산할 수 있는 상품을 동시에 지속적으로 라인업한 결과"라고 말했다. 이어 "연금 자산은 시황에 따른 단기 성과에 치중하기보다 안정적인 중장기 수익률로 복리 효과를 누리는 것이 중요하다"며 "특정 상품보다 포트폴리오 관점에서 고객에게 제안하는 전략을 세운 것이 주요 성과 요인"이라고 설명했다.
특히 그는 퇴직연금을 "은행 업무를 초월하는 종합 업무"라고 표현했다. 예금과 보험, 파생결합채권, 펀드, 상장지수펀드(ETF) 등 다양한 상품은 물론 근로기준법과 근로자퇴직급여보장법 등 제도에 대한 높은 이해도가 필요하다는 설명이다. 때문에 직원 교육에도 만전을 기하고 있다. 농협은행은 영업점 직원들의 자산관리 역량을 높이기 위해 300여 명을 대상으로 교육을 진행하고, 개인형 IRP 수익률 경진대회도 운영하고 있다.
◆ 은퇴 이후 30년 준비 자산…본연 기능에 중점
조 부장은 퇴직연금 시장이 앞으로 수익률 경쟁을 넘어 '연금으로서의 기능'을 회복하는 방향으로 가야 한다고 봤다. 퇴직연금이 단순히 퇴직금을 쌓아두는 계좌가 아니라 은퇴 이후 30년을 준비하는 노후 자산이 돼야 한다는 의미다. 그는 "퇴직연금이 퇴직금 보장이라는 취지를 넘어 수익률의 시대에 왔고, 그다음에는 연금이라는 관점을 가져야 할 시기가 반드시 올 것"이라며 "퇴직연금 사업자와 정부가 퇴직금이 연금이라는 의미로 자리 잡을 수 있도록 더 노력해야 한다"고 말했다.
투자 관점에서 개인 고객에게는 장기 운용과 자산배분의 중요성을 강조했다. 조 부장은 "퇴직연금은 금리와 시장 상황을 함께 봐야 하지만, 결국 시간과 구조가 만들어 내는 수익률을 향유하는 상품"이라며 "고객들이 조급하게 판단하지 않도록 시간에 대한 관점을 갖게 하는 것이 중요하다"고 했다.
TDF 활용도 조언했다. TDF는 은퇴 시점에 맞춰 위험자산과 안전자산 비중을 조정하는 상품이다. 조 부장은 "퇴직까지 시간이 많이 남은 사회 초년생은 주식형 상품 비중을 높게 가져갈 수 있지만, 퇴직이 가까워지면 채권형이나 예금 비중을 늘려 수익을 지켜내야 한다"며 "개인이 직접 자산 비중을 조정하기 쉽지 않은 만큼 TDF 같은 상품을 활용할 필요가 있다"고 설명했다.
농협은행은 향후 퇴직연금 사업의 목표를 '중장기 수익률 전체 사업자 1위'로 잡고 있다. 고객 접점과 직원 전문성을 기반으로 퇴직연금 경쟁력을 높여 지속적인 수익률 성과를 만들어 내겠다는 구상이다. 조 부장은 "앞으로 기금형 퇴직연금 도입 등 많은 변화가 예상되는 만큼 지금까지의 성과와 노하우를 바탕으로 고객의 연금 자산 증식에 최선을 다하겠다"며 "고객의 노후를 안정적으로 만들어 가는 퇴직연금 사업자로 한발 더 앞서 나갈 것"이라고 강조했다.
romeok@newspim.com