AI 핵심 요약
beta- IBK증권이 22일 씨어스에 매수와 3만원을 제시했다
- 씨어스는 국내 낮은 침투율과 1위 점유율로 성장했다
- UAE 수출 확대와 내수 성장에 내년 실적 개선이 기대됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
내년 매출 38%·영업익 47% 성장 전망
[서울=뉴스핌] 이정아 기자 = 씨어스가 국내 원격환자모니터링 시장의 낮은 침투율과 높은 점유율을 바탕으로 성장을 이어가는 가운데 내년부터 아랍에미리트(UAE) 수출이 본격적으로 실적에 반영될 전망이다.
UAE 퓨어헬스향 모비케어 공급이 올해 5000대에서 내년 5만대로 늘고 요양병원 공급 확대까지 더해지면서 내수와 수출이 동시에 성장할 것이란 분석이다.
22일 IBK투자증권은 씨어스에 대한 기업분석을 개시하며 투자의견 '매수'와 목표주가 3만원을 제시했다. 지난 21일 종가 2만4800원 대비 상승 여력은 21%다.
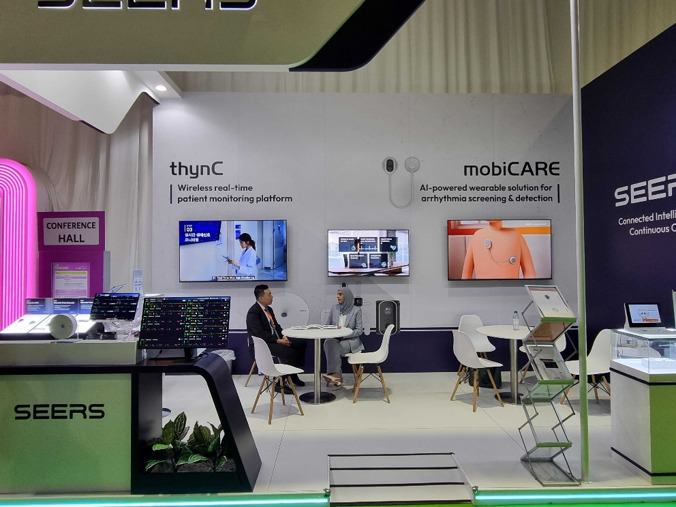
씨어스는 웨어러블 기반 원격환자모니터링 의료기기 업체다. 입원환자의 생체신호를 실시간으로 확인하는 모니터링 플랫폼 '씽크(thynC)'와 외래환자의 장시간 심전도를 측정해 부정맥을 진단하는 '모비케어(mobiCARE)'를 주력으로 한다.
국내 사업은 아직 시장 침투 초기 단계라는 점이 성장 여력으로 꼽힌다. 국내 약 70만 병상 가운데 원격환자모니터링을 도입한 병상은 약 4만개로 침투율이 6%에 불과하다.
씨어스는 올해 상반기 기준 도입 병상의 67%를 차지한 1위 사업자다. IBK투자증권은 올해 말 씨어스의 누적 공급 병상이 4만2000개까지 늘어날 것으로 전망했다.
특히 2차병원과 요양병원이 추가 성장을 이끌 전망이다. 현재 씨어스의 도입 기관은 상급종합병원 18곳과 2차병원 94곳이다. 약 26만 병상 규모인 요양병원의 경우 도입 기관이 7곳에 그쳐 침투 여력이 크다.
조은애 IBK투자증권 연구원은 "낮은 시장 침투율과 높은 점유율을 동시에 확보하고 있어 향후 병상 확대가 실적 성장으로 연결될 가시성이 높다"고 분석했다.
해외에서는 UAE가 첫 번째 성장 동력으로 꼽힌다. 씨어스는 현지 최대 국영 의료재단인 퓨어헬스와 외래 검사용 모비케어 10만5000대를 3년에 걸쳐 공급하는 계약을 체결했다.
공급 물량은 올해 5000대에서 2027년과 2028년 각각 5만대로 확대된다. 계약 규모는 3년간 1470만달러다. 다만 실제 매출 인식을 위해서는 UAE 외래 수가 확정이 필요하며 씨어스는 4분기 중 확정을 예상하고 있다.
IBK투자증권은 올해 수출 매출을 9억원으로 보수적으로 반영했다. 퓨어헬스와 확정한 최소주문수량(MOQ)만 실적에 포함한 결과다. 계약 물량의 약 95%가 2027~2028년에 집중돼 있어 해외 매출 기여도는 내년부터 본격적으로 높아질 전망이다.
퓨어헬스향 연간 5만대가 현지 수가 확정을 거쳐 공급되면 연간 약 90억원의 매출이 가능할 것으로 추정했다.
추가 해외 사업도 진행 중이다. UAE에서는 SEHA 클리닉을 통해 40세 이상 자국민 고위험군 28만명을 대상으로 부정맥을 검사하는 국가건강검진 사업을 준비하고 있다. 검사당 100달러를 적용하고 대상자가 모두 참여한다고 가정할 경우 연간 잠재 매출은 2800만달러다.
미국에서는 지난 6월 말 품목허가를 취득했으며 본계약이 마무리되면 연내 일부 매출이 발생할 가능성이 있다. 이들 추가 사업은 IBK투자증권의 실적 추정치에는 반영하지 않았다.
실적 성장도 이어질 전망이다. IBK투자증권은 씨어스의 올해 매출을 전년 대비 168.2% 증가한 1292억원으로 전망했다. 영업이익은 557억원으로 240.9% 증가하고 영업이익률은 43.1%에 달할 것으로 예상했다.
내년 매출은 1783억원으로 38.0% 늘고 영업이익은 820억원으로 47.3% 증가할 것으로 추정했다.
조 연구원은 "멀티플 리레이팅의 핵심 변수는 수출 성과"라며 "국내 요양병원 침투 확대는 실적 예상치 상향 요인, UAE 외래·검진 수가 확정과 미국 매출 발생은 멀티플 리레이팅 요인으로 작용할 전망"이라고 밝혔다.
plum@newspim.com