AI 핵심 요약
beta- SK바이오팜이 22일 세노바메이트 기반으로 외부 신약 확보에 나섰다.
- 오파칼림은 후기 임상 자산을, 1ST-104는 초기 자산을 도입했다.
- FDA 보류와 허가 리스크 속 두 번째 상업화가 시험대에 올랐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
19년 걸린 자체개발, 외부 도입으로 기간 단축
[서울=뉴스핌] 김신영 기자 = SK바이오팜이 뇌전증 신약 '세노바메이트'(미국 제품명 엑스코프리)의 성공을 발판으로 신약 확보 방식을 바꾸고 있다. 후보물질 발굴부터 임상·허가까지 직접 맡았던 첫 신약과 달리, 앞으로는 외부에서 유망 신약을 사들여 개발 시간을 단축하고 후속 제품을 빠르게 확보하는 전략이다.
후기 임상 단계 신약에는 수천억원의 선급금을 투입해 상업화 시점을 앞당기고, 초기 신약에는 적은 자금으로 개발 권리를 선점하는 방식도 병행한다. 세노바메이트 하나에 의존했던 수익구조를 복수 신약 체제로 전환하기 위한 '투트랙 베팅'이다.
다만 외부에서 개발이 상당 부분 진행된 신약을 들여온다고 성공까지 사올 수 있는 것은 아니다. 대표적인 후속 자산인 오파칼림부터 비임상 시험에서 확인된 대사체 문제로 미국 식품의약국(FDA)의 부분 임상보류 조치를 받았다. SK바이오팜이 돈으로 개발 시간을 줄이는 데서 나아가 임상·허가 리스크까지 관리하며 두 번째 상업화 신약을 만들어낼 수 있을지가 성장전략의 시험대가 됐다.
22일 제약·바이오업계에 따르면 SK바이오팜은 최근 세노바메이트의 미국 매출 성장으로 확보한 현금창출력을 기반으로 두 개의 신약 후보물질을 도입했다.
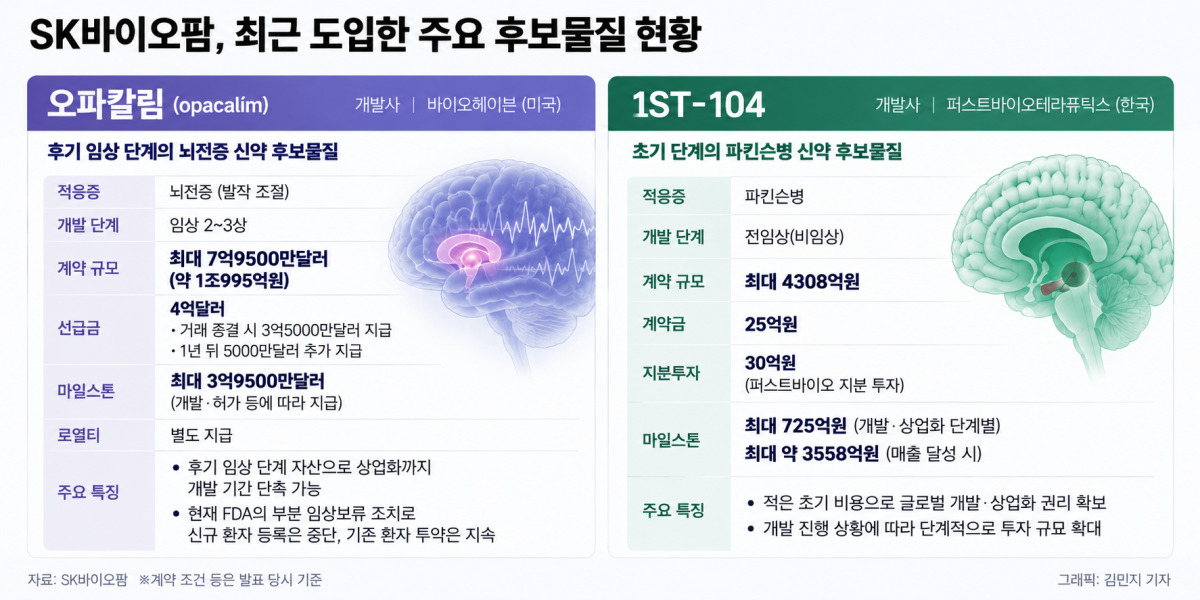
대표적인 자산은 지난달 미국 바이오헤이븐으로부터 글로벌 권리를 도입하기로 한 뇌전증 신약 후보물질 '오파칼림'이다. 오파칼림은 이미 임상 2~3상에 진입한 후기 파이프라인이다.
SK바이오팜이 오파칼림에 투입하는 금액은 최대 7억9500만달러(1조995억원)다. 이 가운데 선급금만 4억달러다. 거래 종결 시 3억5000만달러를 지급하고, 1년 뒤 5000만달러를 추가 지급하는 구조다. 향후 개발·허가 등에 따라 최대 3억9500만달러의 마일스톤과 별도의 판매 로열티도 지급한다.
회사가 대규모 자금을 들여 후속 신약 확보에 나선 배경에는 세노바메이트 이후를 이끌 제품을 미리 확보해야 한다는 판단이 깔려 있다. SK바이오팜은 지난해 매출 7067억원, 영업이익 2039억원을 기록했다. 세노바메이트의 미국 매출은 6303억원으로 전년보다 44% 증가하며 실적 성장을 이끌었다.
신약은 개발부터 출시까지 오랜 시간이 걸리는 만큼 세노바메이트의 성장세가 이어지는 동안 후속 제품을 확보할 필요가 있다. 세노바메이트의 미국 물질특허도 2032년 만료를 앞뒀다. 후속 특허를 통해 시장 보호를 추진하고 있지만, 장기적인 성장을 위해서는 세노바메이트 단일 품목만으로 수익을 창출하기에 한계가 있다.
SK바이오팜이 두 번째 상업화 제품을 확보하는 방식은 세노바메이트 때와 달라졌다. 후보물질을 처음부터 발굴해 개발하기보다, 임상이 상당 부분 진행된 외부 신약을 도입했다. 신약은 특허를 기반으로 독점적인 수익을 창출할 수 있는 기간은 한정돼 있으나, 새로운 제품을 개발해 시장에 내놓기까지는 상당한 시간이 필요하기 때문이다.
세노바메이트는 2001년 연구를 시작해 2020년 미국에 출시하기까지 약 19년이 걸렸다. 반면 오파칼림은 안전성과 효능이 입증된 후기 임상 단계에서 도입한 만큼 2029년 미국 출시가 목표다. 안전성과 효능이 일부 입증된 외부 신약 도입으로 상업화까지 걸리는 기간을 단축한 셈이다.
후속 신약 확보 전략은 후기 임상 자산에만 국한되지 않는다. SK바이오팜은 지난 17일 국내 바이오기업 퍼스트바이오테라퓨틱스가 개발 중인 파킨슨병 신약 프로그램 '1ST-104'의 글로벌 독점 개발·상업화 권리를 확보했다.
계약 규모는 최대 4308억원이지만 오파칼림과 투자 방식은 다르다. 계약금은 25억원이며 퍼스트바이오에 30억원의 전략적 지분투자도 진행한다. 향후 개발·상업화 단계에 따라 최대 725억원, 매출 달성에 따라 최대 약 3558억원을 지급하는 구조다.
아직 개발 초기 단계인 신약에는 상대적으로 적은 자금을 투입해 개발 권리를 먼저 확보하고, 성공 가능성이 높아지는 과정에서 단계적으로 투자 규모를 늘리는 방식이다.
후기 임상 단계인 오파칼림에는 대규모 선급금을 지급해 상업화까지 필요한 시간을 줄이는 반면 초기 프로그램인 1ST-104는 적은 초기 비용으로 성장 가능성을 선점하는 전략을 택했다.
다만 이 같은 외부 신약 도입 전략이 두 번째 성공을 담보하는 것은 아니다. 이미 후기 단계까지 개발된 신약 후보물질이라도 임상 3상을 거쳐 규제기관 허가라는 문턱을 넘어야한다.
실제 미국바이오협회(BIO)와 인포마 등이 2011~2020년 9704개 신약 개발 프로그램을 분석한 결과, 임상 3상에 진입한 후보물질이 허가 신청 단계까지 넘어간 비율은 57.8%였다. 1상부터 최종 허가까지 도달한 비율은 7.9%에 그쳤다.
최근 SK바이오팜이 도입한 오파칼림 임상 과정에서도 예기치 못한 상황이 발생했다. 미국 식품의약국(FDA)은 오파칼림의 비임상 동물시험에서 독성 소견이 확인되자, 해당 문제가 사람에게도 영향을 미칠 가능성이 있는지 추가 확인이 필요하다고 판단해 부분 임상보류 조치를 내렸다.
이에 따라 신규 환자 등록은 중단됐고 기존 환자의 투약만 이어가고 있다. SK바이오팜은 임상 3상 가운데 RISE3는 이미 환자 모집이 완료돼, 하반기 톱라인 데이터 공개 일정에는 영향이 제한적일 것으로 보고 있다. 바이오헤이븐과는 임상보류 문제를 해결한 뒤 거래를 마무리하는 방안을 협의 중이다. 아직 계약에서 정한 선급금도 지급되지 않았다.
그럼에도 SK바이오팜이 외부 신약 확보에 적극적으로 나설 수 있는 배경에는 세노바메이트가 있다. 세노바메이트의 상업화 성공으로 후속 신약에 투자할 수 있는 자금 기반을 마련한 데다, 미국 직판망도 갖췄기 때문이다. 이미 구축한 영업·마케팅 인프라를 활용해 신규 제품의 미국 시장 진입 과정에서 추가로 필요한 비용과 시간을 줄일 수 있다.
SK바이오팜이 목표로 내건 '빅 바이오텍'도 외부의 혁신 신약과 기술을 확보하고 새로운 수익원으로 키우는 데 초점을 맞추고 있다. 이동훈 SK바이오팜 대표는 지난 6월 바이오USA에서 내부 연구개발만으로 후속 신약을 확보할 경우, 다시 10년 이상의 시간이 필요할 수 있다며 오픈이노베이션을 통한 파이프라인 확보를 핵심 전략으로 제시했다.
한편, SK바이오팜은 오파칼림 및 파킨슨병 신약 도입과 함께 차세대 성장동력으로 방사성의약품치료제(RPT)와 표적단백질분해(TPD) 개발에 주력하고 있다. 세노바메이트로 마련한 자금과 미국 사업 기반을 활용해 후속 신약을 얼마나 빠르게 시장에 안착시키느냐가 중장기 성장을 좌우할 것으로 보인다.
sykim@newspim.com