AI 핵심 요약
beta- 휴젤이 21일 미국 톡신 레티보 판매를 직접판매로 바꿨다.
- 다올투자증권은 내년 미국 매출이 180% 늘어날 것으로 봤다.
- 단기 비용은 늘지만 장기 수익성 개선이 기대된다고 했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
"직접판매 전환으로 美 매출 상승"
[서울=뉴스핌] 이정아 기자 = 휴젤이 미국 보툴리눔 톡신 사업의 판매 방식을 직접판매 체제로 전환하면서 중장기 수익성 개선에 나선다. 특히 내년부터 미국 매출이 두 배 이상 증가하면서 성장세가 다시 가팔라질 것이란 전망이다.
21일 다올투자증권은 휴젤에 대한 투자의견 '매수'를 유지하고 적정주가를 기존 43만원에서 36만원으로 낮췄다. 지난 18일 종가 21만4000원과 비교하면 상승여력은 약 68%다.
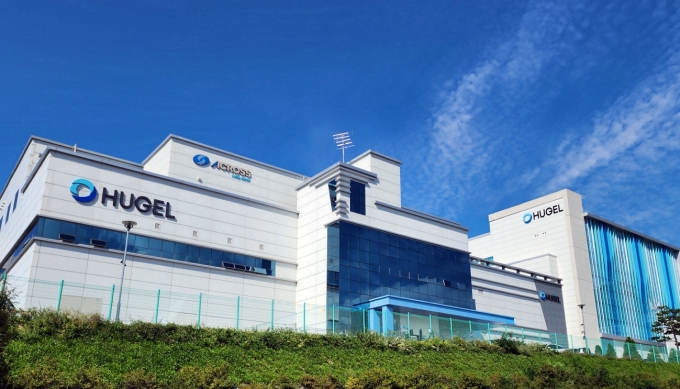
휴젤은 보툴리눔 톡신과 히알루론산(HA) 필러를 주력으로 생산·판매하는 국내 바이오·에스테틱 기업이다.
휴젤은 미국에서 보툴리눔 톡신 '레티보' 판매를 맡아온 파트너사와의 계약을 종료하고 자체 판매 조직을 통한 직접판매 체제로 전환한다.
단기적으로 비용 부담과 실적 공백이 발생하지만 장기적으로는 유통 과정에서 나가던 비용을 줄이고 판매 수익을 직접 가져올 수 있다는 장점이 있다.
미국 시장에 대한 자신감도 직접판매 전환의 배경으로 꼽혔다. 출시 초기 레티보를 도입한 의료기관 가운데 30% 이상이 활성 계정으로 전환했고 환자와 의료진의 반응도 긍정적인 것으로 파악됐다.
박종현 다올투자증권 연구원은 "이번 전환의 핵심은 단순한 매출 인식 방식의 변화보다 채널 통제권 확보에 있다"고 평가했다.
다만 3분기 실적에는 직접판매 전환에 따른 비용이 먼저 반영될 전망이다. 다올투자증권은 휴젤의 3분기 매출을 933억원으로 전년 동기 대비 12.1% 감소하고, 영업이익은 250억원으로 47.2% 줄어들 것으로 예상했다.
미국 유통구조를 바꾸는 과정에서 기존 유통사에 공급했던 재고가 반품되면서 매출을 다시 차감하는 역인식이 발생하는 영향이 크다. 미국 사업을 위한 인력과 마케팅 비용도 추가된다.
다올투자증권은 이를 사업 경쟁력 약화보다는 직접판매 전환 과정에서 발생하는 일회성 요인으로 판단했다.
다만 휴젤의 미국 매출은 올해 4130만달러에서 내년 1억1540만달러로 180% 증가할 것으로 추정됐다. 2028년에는 2억2710만달러, 2029년 3억5430만달러, 2030년에는 4억2110만달러까지 확대될 전망이다.
미국 내 점유율도 빠르게 높아질 것으로 봤다. 다올투자증권은 레티보의 미국 시장점유율이 올해 5%에서 내년 10%, 2028년 20%까지 상승할 것으로 예상했다.
기존 유통사를 거치지 않고 휴젤이 미국 영업과 마케팅을 직접 통제하는 구조가 안착하면 내년부터 매출 확대와 장기 수익성 개선을 동시에 노릴 수 있다는 평가다.
plum@newspim.com