AI 핵심 요약
beta- SH가 16일 공공주택 확대 과정에서 부채와 수익 악화를 겪었다.
- 지난해 부채는 21조5830억원, 금융부채는 64.5% 늘었다.
- 영업수익은 반토막 났지만 리츠 활용 등 조달 다각화에 나섰다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
차입금·공사채는 5년새 3조원 넘게 증가
단기 부담은 덜하나 신용등급 악영향으로 자금조달 부담 커져
[서울=뉴스핌] 박우진 기자 = 공공주택 공급 확대를 위해 사업 규모를 키워야 하는 서울주택도시개발공사(SH)가 부채 증가와 수익성 악화라는 이중 부담에 직면했다.
특히 신규 공공주택 분양 등 사업 확대를 위해 추가 재원 조달이 필요한 상황에서 금융부채 증가가 향후 사업 추진의 변수로 작용할 수 있다는 분석이 나온다. 다만 SH 부채의 상당 부분이 임대주택 보증금과 공사채, 장기차입금 등으로 구성돼 있어 부채 규모가 곧바로 유동성 위기나 단기적인 재무 부담 확대로 이어질 가능성은 크지 않다는 평가도 있다.
◆ 금융부채 40%대 증가...부채 부담 늘어난 SH
16일 서울시에 따르면 SH 총 부채는 지난해 21조5830억원으로 2021년 17조6341억원과 비교해 3조9489억원(22.4%) 증가했다. SH 부채는 크게 임대보증금, 차입금, 공사채로 구성돼 있다.
특히 차입금과 공사채 등으로 구성된 금융부채는 2021년 5조5042억원에서 지난해 9조537억원으로 3조5495억원(64.5%) 증가했다. 전체 부채에서 금융부채가 차지하는 비중도 31.2%에서 42.0%로 10% 넘게 증가했다. 총자산에서 금융부채 비율을 의미하는 차입의존도도 20.3%에서 28.2%로 늘었다.
부채가 늘어난 배경으로는 SH가 대규모 도시개발사업을 추진하면서 토지보상비와 기반시설 조성비 등 사업비 마련을 위해 자금 조달을 확대하고 있는 점이 꼽힌다. SH는 현재 구룡마을 도시개발사업을 비롯해 용산국제업무지구, 영등포 공공주택지구 조성사업 등 대규모 개발사업을 추진하고 있다.
부채에서는 임대보증금이 9조9802억원으로 전체 부채 46.2%로 가장 많은 비중을 차지했다. 임대보증금은 임대차계약 종료시 임차인에게 원금만큼 돌려주면 되는만큼 재정 부담은 상대적으로 덜한 편이다.
반면 차입금과 공사채는 원금 외에 이자비용도 부담해야 해 재무부담이 커질 수 밖에 없다. 차입금은 5조2902억원에서 5조9226억원으로 6324억원(12.0%) 늘었다.
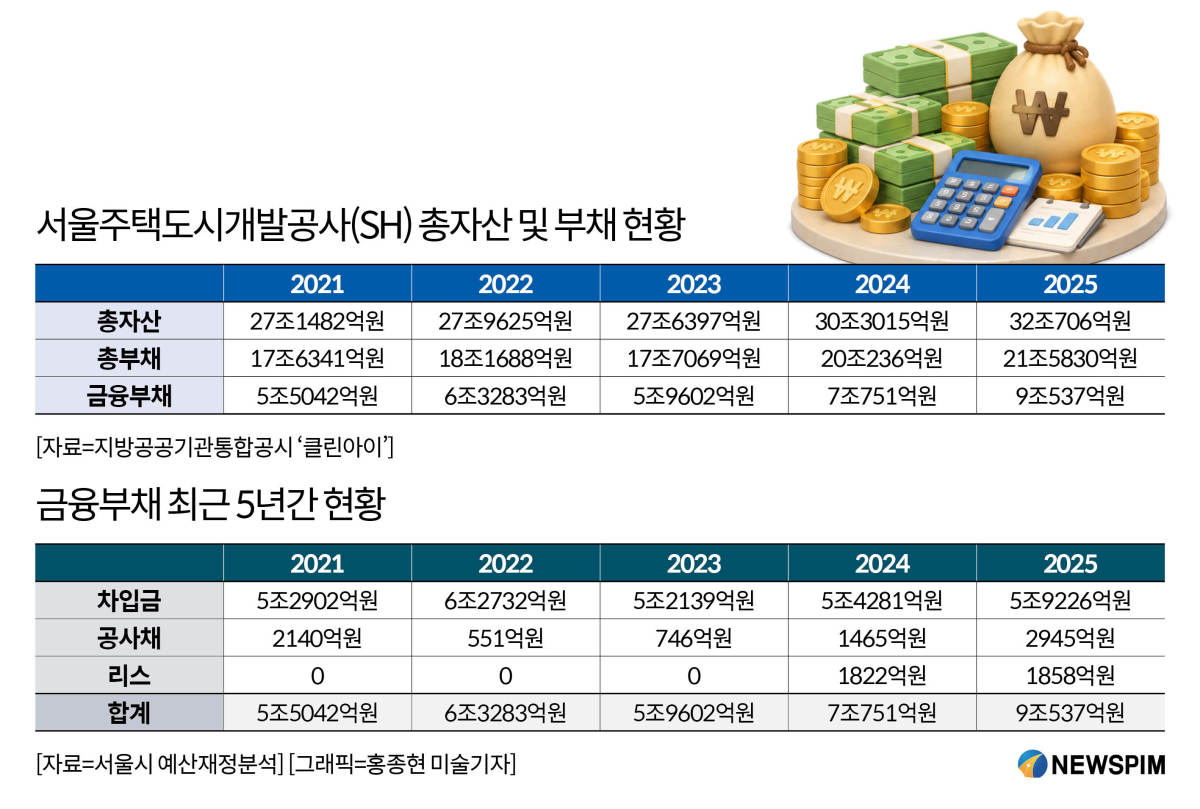 |
특히 최근 5년새 공사채가 13배 이상 크게 늘었다. SH 공사채는 2021년 2140억원이었으나 지난해에는 2조9453억원을 기록했다. 공사채는 대규모 공공주택 공급과 도시개발사업에 필요한 재원 마련에 활용됐다.
실제 지난해 SH가 발행한 공사채 중 발행규모가 가장 컸던 것은 7월 2500억원 상당 2년 만기 2.6% 금리 채권으로 용산국제업무지구 도시개발사업에 쓰였고, 9월에는 2200억원 규모로 역시 2.6% 금리 채권이었는데 구룡마을 도시개발에 활용됐다.
◆ 장기차입금·공사채 단기 부담 ↓...자본·수익 저하에 공공주택 사업 약화 우려
부채가 단기간에 크게 늘었으나 차입금의 대다수가 상환까지 1년 이상 남은 장기차입금인데다 차입금에 비해 금리가 낮은 공사채인만큼 단기적인 부담은 덜하는게 SH측 설명이다.
부채에는 상환까지 1년 이상 남은 장기 부채인 비유동부채 비중이 높았다. 비유동부채는 같은 기간 14조546억원에서 19조2770억원으로 5조2225억원(37.2%) 늘었다. 이는 장기성 차입금과 임차인들의 임대보증금 비중이 높기 때문이다.
지난해 SH 차입금에서 1년 이후 상환예정 금액을 뜻하는 장기차입금은 5조9069억원이었고, 1년 이내 상환예정인 유동차입금은 156억2900만원에 그쳤다.
하지만 자본과 수익이 감소세를 보이고 있어 재정건전성 면에서 우려도 나온다.
자본은 2021년 9조5141억원에서 지난해 10조4877억원으로 10.2% 증가에 그쳤다. 자본 증가폭에 비해 부채 증가폭이 커지면서 부채비율도 늘어났다. 부채비율은 185.4%에서 205.8%로 상승했다.
영업수익은 같은 기간 2조4928억원에서 1조1999억원으로 51.9% 감소했다. 분양사업수익이 2조3309억원에서 9565억원으로 59.0% 줄어든 것이 영향을 미쳤다.
영업수익 대다수는 분양사업에서 발생한다. 지난해 총 영업수익은 1조1999억원을 기록했는데 분양사업수익은 9565억원으로 전체 79.7%를 차지했다. 임대사업수익은 2344억원으로 19.5%로 뒤를 이었다.
부채 상승과 수익 감소는 장기적으로 신용등급에 영향을 미쳐 신규 공사채 발행 금리 결정이나 차입금 조달에 있어 불리하게 작용해 조달비용 상승으로 이어질 수 있다.
서진형 광운대 부동산법무학과 교수는 "SH 부채가 늘어나면 사업 가능한 부지가 한정된 상황에서 추가적인 사업 추진에도 영향을 미치게 된다"며 "주거복지 비용 증가로 전가될 수도 있는만큼 효율적인 사업 추진이 필요하다"고 말했다.
SH는 사업 추진에 문제가 발생하지 않도록 부채와 부채비율 관리를 강화한다는 방침이다. 또 부채 산정에 반영되지 않으면서 자금을 조달할 수 있는 리츠를 활용하는 등 다양한 자금 조달 방안도 활용할 계획이다. SH는 2016년부터 리츠를 활용하고 있으며 현재 약 10개 리츠가 운영되고 있다.
공사채 발행 기준이 개정돼 SH 등 지방도시공사들의 공사채 발행 부담이 완화되기도 했다. 행정안전부는 올해 3월 공사채 발행 기준을 개정해 금융리스크가 낮거나 공공 목적성이 높은 임대보증금 등 비금융부채는 공사채 발행 승인 심사에서 부채 항목에서 제외하도록 했다.
SH 관계자는 "택지개발과 공공분양 사업에서 정부 공사채 발행 기준을 준수하면서 부채나 부채비율을 관리하고 있다"며 "재원조달 다각화를 위해 리츠를 활용하고 있다"고 말했다.
krawjp@newspim.com